


Deducerea personală: ce este, în ce condiții se acordă și cum se calculează
|
Deducerea personală este o formă de ajutor prin care anumite categorii de angajați pot plăti dări mai mici la stat și, implicit, pot avea un salariu net lunar mai consistent, prin micșorarea bazei impozabile. Esențial:
Află din acest articol ce reprezintă deducerea personală din salariu, care sunt noile reglementări legislative pentru deducerile din salariu, care este formula de calcul pentru deducerea personală de bază și ce este deducerea personală suplimentară. |
Ce este deducerea personală? Aspecte legale
Deducerea personală este reglementată prin art. 77 din Codul Fiscal și este alcătuită din deducerea personală de bază şi deducerea personală suplimentară.
Ce condiții trebuie îndeplinite pentru acordarea deducerii personale?
Conform legislației fiscale, există câteva condiții pentru acordarea deducerii personale
- venituri salariale brute lunare care să nu depășească mai mult de 2000 de lei peste nivelul salariului de bază minim brut pe ţară;
- situația familială (dacă salariatul are sau nu persoane în întreținere și dacă are, câte sunt).
Important: Deoarece salariul minim brut pe economie s-a majorat pe parcursul anului, plafonul maxim pentru acordarea deducerii personale variază astfel:
- 1 ianuarie – 30 iunie 2026: plafon de 6.050 lei (4.050 lei salariul minim + 2.000 lei);
- 1 iulie – 31 decembrie 2026: plafon de 6.325 lei (4.325 lei salariul minim + 2.000 lei).
Deducerea se acordă pentru fiecare lună a perioadei impozabile și nu reprezintă o cheltuială a angajatorului. De asemenea, suma se calculează exclusiv pentru veniturile din salarii la locul unde angajatul își are funcția de bază. Prin reducerea bazei impozabile, se poate realiza ulterior calculul salariului cu deducere personală.
Suma, reprezentând deducerea personală, se atribuie contribuabilului pentru persoanele aflate în întreținere, fiind corespunzătoare perioadei impozabile din anul fiscal în care acestea au fost sau sunt întreținute. Potrivit legii, perioada se rotunjește la luni întregi în favoarea contribuabilului.
Cum se calculează deducerile personale?
Deducerile personale se calculează în funcție de valoarea venitului lunar brut și de numărul persoanelor aflate în întreținere.
Cum se calculează deducerea personală de bază?
Deducerea personală de bază se calculează ca procent din salariul minim brut pe țară, procent care variază în funcție de numărul persoanelor aflate în întreținere. Cu salariul minim actual de 4.325 lei, un angajat care câștigă exact la nivelul salariului minim poate primi:
- fără persoane în întreținere: 20% × 4.325 lei = 865 lei;
- 1 persoană în întreținere: 25% × 4.325 lei = 1.081,25 lei;
- 2 persoane în întreținere: 30% × 4.325 lei = 1.297,5 lei;
- 3 persoane în întreținere: 35% × 4.325 lei = 1.512,5 lei;
- 4 sau mai multe persoane în întreținere: 45% × 4.325 lei = 1.946,25 lei.
Pe măsură ce venitul brut crește peste nivelul salariului minim, procentul (și, implicit, suma deducerii) scade treptat, ajungând la zero atunci când venitul depășește plafonul de 6.325 lei (4.325 lei salariul minim + 2.000 lei).
👉 Trebuie avut în vedere faptul că, la acordarea deducerilor personale, sunt luate în calcul cardurile de masa atribuite salariaților, cardurile cadou (dacă reprezintă avantaje salariale) sau dacă angajatul beneficiază de carduri de vacanță sau carduri culturale.
Pentru salariații care câștigă cu până la 2000 de lei peste salariul minim pe economie, deducerea personală de bază se calculează conform tabelului redat în Codul Fiscal, art. 77.
Tabel deducere personală de bază
Acest tabel poate fi utilizat cu rol de calculator pentru deducerea personală de bază, corelând nivelul salarial al persoanei care beneficiază de deducerea personală din salariu cu numărul de persoane aflate în întreținere.
Salariații care au salarii mai mari decât nivelul prevăzut în tabel nu vor putea beneficia de deducere personală de bază. Totodată, în cazul în care o persoană este întreţinută de mai mulţi contribuabili, deducerea personală de bază se acordă unui singur contribuabil.
|
Venit lunar brut |
Persoane aflate în întreținere |
|||||
|
|
|
fără |
1 pers. |
2 pers. |
3 pers. |
4 și peste |
|
de la ..... la |
Procent din salariul minim |
Procent din salariul minim |
Procent din salariul minim |
Procent din salariul minim |
Procent din salariul minim |
|
|
1 |
salariul minim |
20,00% |
25,00% |
30,00% |
35,00% |
45,00% |
|
salariul minim + 1 leu |
salariul minim + 50 de lei |
19,50% |
24,50% |
29,50% |
34,50% |
44,50% |
|
salariul minim + 51 de lei |
salariul minim + 100 de lei |
19,00% |
24,00% |
29,00% |
34,00% |
44,00% |
|
salariul minim + 101 de lei |
salariul minim + 150 de lei |
18,50% |
23,50% |
28,50% |
33,50% |
43,50% |
|
salariul minim + 151 de lei |
salariul minim + 200 de lei |
18,00% |
23,00% |
28,00% |
33,00% |
43,00% |
|
salariul minim + 201 de lei |
salariul minim + 250 de lei |
17,50% |
22,50% |
27,50% |
32,50% |
42,50% |
|
salariul minim + 251 de lei |
salariul minim + 300 de lei |
17,00% |
22,00% |
27,00% |
32,00% |
42,00% |
|
salariul minim + 301 de lei |
salariul minim + 350 de lei |
16,50% |
21,50% |
26,50% |
31,50% |
41,50% |
|
salariul minim + 351 de lei |
salariul minim + 400 de lei |
16,00% |
21,00% |
26,00% |
31,00% |
41,00% |
|
salariul minim + 401de lei |
salariul minim + 450 de lei |
15,50% |
20,50% |
25,50% |
30,50% |
40,50% |
|
salariul minim + 451 de lei |
salariul minim + 500 de lei |
15,00% |
20,00% |
25,00% |
30,00% |
40,00% |
|
salariul minim + 501 de lei |
salariul minim + 550 de lei |
14,50% |
19,50% |
24,50% |
29,50% |
39,50% |
|
salariul minim + 551 de lei |
salariul minim + 600 de lei |
14,00% |
19,00% |
24,00% |
29,00% |
39,00% |
|
salariul minim + 601 de lei |
salariul minim + 650 de lei |
13,50% |
18,50% |
23,50% |
28,50% |
38,50% |
|
salariul minim + 651 de lei |
salariul minim + 700 de lei |
13,00% |
18,00% |
23,00% |
28,00% |
38,00% |
|
salariul minim + 701 de lei |
salariul minim + 750 de lei |
12,50% |
17,50% |
22,50% |
27,50% |
37,50% |
|
salariul minim + 751 de lei |
salariul minim + 800 de lei |
12,00% |
17,00% |
22,00% |
27,00% |
37,00% |
|
salariul minim + 801 de lei |
salariul minim + 850 de lei |
11,50% |
16,50% |
21,50% |
26,50% |
36,50% |
|
salariul minim + 851 de lei |
salariul minim + 900 de lei |
11,00% |
16,00% |
21,00% |
26,00% |
36,00% |
|
salariul minim + 901 de lei |
salariul minim + 950 de lei |
10,50% |
15,50% |
20,50% |
25,50% |
35,50% |
|
salariul minim + 951 de lei |
salariul minim + 1000 de lei |
10,00% |
15,00% |
20,00% |
25,00% |
35,00% |
|
salariul minim + 1001 de lei |
salariul minim + 1050 de lei |
9,50% |
14,50% |
19,50% |
24,50% |
34,50% |
|
salariul minim + 1051 de lei |
salariul minim + 1100 de lei |
9,00% |
14,00% |
19,00% |
24,00% |
34,00% |
|
salariul minim + 1101 de lei |
salariul minim + 1150 de lei |
8,50% |
13,50% |
18,50% |
23,50% |
33,50% |
|
salariul minim + 1151 de lei |
salariul minim + 1200 de lei |
8,00% |
13,00% |
18,00% |
23,00% |
33,00% |
|
salariul minim + 1201 de lei |
salariul minim + 1250 de lei |
7,50% |
12,50% |
17,50% |
22,50% |
32,50% |
|
salariul minim + 1251 de lei |
salariul minim + 1300 de lei |
7,00% |
12,00% |
17,00% |
22,00% |
32,00% |
|
salariul minim + 1301 de lei |
salariul minim + 1350 de lei |
6,50% |
11,50% |
16,50% |
21,50% |
31,50% |
|
salariul minim + 1351 de lei |
salariul minim + 1400 de lei |
6,00% |
11,00% |
16,00% |
21,00% |
31,00% |
|
salariul minim + 1401 de lei |
salariul minim + 1450 de lei |
5,50% |
10,50% |
15,50% |
20,50% |
30,50% |
|
salariul minim + 1451 de lei |
salariul minim + 1500 de lei |
5,00% |
10,00% |
15,00% |
20,00% |
30,00% |
|
salariul minim + 1501 de lei |
salariul minim + 1550 de lei |
4,50% |
9,50% |
14,50% |
19,50% |
29,50% |
|
salariul minim + 1551 de lei |
salariul minim + 1600 de lei |
4,00% |
9,00% |
14,00% |
19,00% |
29,00% |
|
salariul minim + 1601 de lei |
salariul minim + 1650 de lei |
3,50% |
8,50% |
13,50% |
18,50% |
28,50% |
|
salariul minim + 1651 de lei |
salariul minim + 1700 de lei |
3,00% |
8,00% |
13,00% |
18,00% |
28,00% |
|
salariul minim + 1701 de lei |
salariul minim + 1750 de lei |
2,50% |
7,50% |
12,50% |
17,50% |
27,50% |
|
salariul minim + 1751 de lei |
salariul minim + 1800 de lei |
2,00% |
7,00% |
12,00% |
17,00% |
27,00% |
|
salariul minim + 1801 de lei |
salariul minim + 1850 de lei |
1,50% |
6,50% |
11,50% |
16,50% |
26,50% |
|
salariul minim + 1851 de lei |
salariul minim + 1900 de lei |
1,00% |
6,00% |
11,00% |
16,00% |
26,00% |
|
salariul minim + 1901 de lei |
salariul minim + 1950 de lei |
00,50% |
5,50% |
10,50% |
15,50% |
25,50% |
|
salariul minim + 1951 de lei |
salariul minim + 2000 de lei |
00,00% |
5,00% |
10,00% |
15,00% |
25,00% |
Cum se calculează deducerea personală suplimentară?
Deducerea personală suplimentară se acordă în două situații distincte:
- Pentru tinerii sub 26 de ani, deducerea suplimentară este de 15% din salariul de bază minim brut pe țară, aplicabilă persoanelor cu venituri din salarii de până la 2.000 de lei peste nivelul salariului minim. Cu salariul minim actual de 4.325 lei, această deducere are valoarea de 648,75 lei (15% × 4.325 lei).
- Pentru fiecare copil aflat în întreținere, cu vârsta de până la 18 ani, înscris într-o unitate de învățământ, se acordă o deducere suplimentară fixă de 100 lei lunar, indiferent de nivelul salarial al părintelui. Această sumă rămâne neschimbată față de reglementarea anterioară.
Ce persoane pot fi luate în întreținere?
În întreținere pot fi luate soțul sau soția, copiii și anumite rude, dacă îndeplinesc condițiile de venit prevăzute de lege. Aceste persoane sunt luate în calcul pentru acordarea deducerii personale, pe baza unei declarații depuse de salariat la angajator.
Este important de reținut că persoanele aflate în întreținere nu trebuie să aibă același domiciliu cu salariatul. Pentru acordarea deducerii, angajatul trebuie să completeze și să depună la angajator o declarație pe propria răspundere, în care menționează datele de identificare ale persoanelor aflate în întreținere.
Ce condiții trebuie îndeplinite pentru deducerea personală?
Potrivit legislației fiscale, deducerea personală este un drept al persoanelor fizice cu domiciliul în România, care obțin venituri sub formă de salarii, atât în țară, cât și în străinătate.
Potrivit art. 7 din Codul Fiscal, pot beneficia de deducere personală și persoanele fizice nerezidente, dacă îndeplinesc cel puțin una dintre următoarele condiții:
- au centrul intereselor vitale amplasat în România (adică locul de care relațiile personale și economice ale persoanei sunt mai apropiate — familie, loc de muncă, proprietăți, conturi bancare etc.);
- se află pe teritoriul României pentru o perioadă sau mai multe perioade care depășesc, în total, 183 de zile, pe parcursul oricărui interval de 12 luni consecutive, care se încheie în anul calendaristic vizat.
Dacă o persoană se află în întreținerea mai multor contribuabili, deducerea personală se acordă doar unuia dintre aceștia, potrivit înțelegerii dintre părți. În cazul copiilor minori ai angajaților, suma se atribuie fiecărui contribuabil în întreținerea căruia se află aceștia.
👉 Află totul despre cuantumul taxelor pe care le datorezi statului din Ghid contributii salarii: ce este CAS, CASS si ce alte taxe platesti din salariu.
Ce categorii de persoane nu pot beneficia de deducere personală?
Contribuabilii care realizează venituri peste nivelul salariului de bază minim brut + 2000 de lei nu pot beneficia de deducere personală. Iată și alte situaţii în care beneficiul nu poate fi atribuit contribuabilului:
A. Persoana în întreținere are venituri, impozabile şi neimpozabile, care depăşesc lunar 20% din salariul de bază minim brut. Excepţii:
- pensia de urmaș;
- bursele primite pentru formele de școlarizare sau perfecționare în cadru instituționalizat;
- premiile și alte drepturi sub formă de cazare, masă, transport, echipamente de lucru sau de protecție și alte drepturi similare primite de elevi, atât timp cât urmează cursuri de educație profesională sau tehnică;
- premiile obținute de sportivii medaliați la campionatele mondiale, europene și la jocurile olimpice/paralimpice, precum și indemnizațiile și primele pentru clasarea pe locurile 1-6 la aceste competiții;
- premiile și drepturile sub formă de cazare, masă, transport și altele similare, obținute de elevi și studenți la competițiile interne și internaționale, chiar și aceia care sunt nerezidenți;
- prestații sociale acordate potrivit art. 58 din Legea 448/2006, privind protecția și promovarea drepturilor persoanelor cu handicap.
B. Persoanele fizice care dețin terenuri agricole sau silvice cu o suprafață mai mare de 10.000 mp în zonele colinare și de șes și de peste 20.000 mp în zonele montane;
C. Persoanele majore condamnate, care execută pedepse privative de libertate;
D. Personalul trimis în misiune permanentă în străinătate nu poate primi deducere personală.
De reținut este faptul că deducerea personală se acordă angajatului, în funcție de venitul brut realizat și de numărul de persoane aflate în întreținere (zero, o persoană, două, trei sau mai multe). Așadar, angajatul poate beneficia de deducere personală de bază și dacă nu are persoane în întreținere, condiția fiind să aibă venitul lunar brut din salarii de cel mult 6.325 de lei.
Cum se acordă deducerea personală pentru copiii minori?
În cazul copiilor minori, acordarea deducerilor personale ține cont de mai mulți factori. Potrivit legii, ca regulă, copiii sub 18 ani sunt considerați a fi întreținuți, cu excepția celor care sunt încadrați în muncă (care au între 16 și 18 ani), indiferent că se află în unități speciale sanitare sau de protecție socială și altele similare, precum și în unități de învățământ (inclusiv atunci când costul de întreținere intră în bugetul de cheltuieli al acestor instituții). Într-o astfel de situație, veniturile obținute de copil nu se iau în calcul pentru încadrarea în venitul maxim lunar, precizat mai sus.
Minorii care sunt încadrați în muncă devin contribuabili ei înșiși și beneficiază de deducere personală. În perioada respectivă, părinții nu mai pot primi deducerea.
Apoi, deducerea personală se acordă fiecăruia dintre părinții copilului minor sau tutorelui acestuia. Dacă este vorba despre un minor provenit dintr-o căsătorie anterioară, dreptul la deducere revine părintelui căruia i-a fost încredințat copilul și unuia dintre soții care formează noua familie.
În cazul părinților care au copii aflați în plasament sau care sunt încredințați unei alte familii sau persoane nu se acordă deducere personală. Suma va fi acordată fie persoanei căreia i s-a dat în plasament copilul, fie ambilor soți care formează familia căreia i s-a dat copilul în plasament.
La fel, părinții care au copiii în grija unei instituții private sau publice autorizate nu se încadrează la acordarea de deduceri.
Ce documente sunt necesare pentru acordarea deducerii personale?
Sunt două categorii de documente care sunt necesare pentru acordarea deducerii personale: acte care dovedesc numărul persoanelor aflate în întreținere și cele care demonstrează gradul de rudenie și veniturile. Pentru a putea primi deducerile personale cuvenite, salariații nu trebuie să depună actele la instituțiile statului, ci la angajator. Acesta din urmă are obligația de a-l întreba pe contribuabil dacă are sau nu persoane în întreținere.
👉 Află totul despre well-being organizațional și despre mediul de lucru sănătos. BIZTRO Club reunește recomandări ale specialiștilor din domenii diverse pentru a găsi soluții variate la provocările de zi cu zi.
Acte care se referă la existența și la numărul persoanelor aflate în întreținere:
- declarație pe propria răspundere a salariatului în care să precizeze clar informații personale și date de identificare ale fiecărei persoane aflate în întreținere;
- declarație pe propria răspundere a persoanei/persoanelor aflate în întreținere (nu se aplică minorilor), în care menționează inclusiv venitul lunar obținut (dacă e cazul).
Acte care să demonstreze gradul de rudenie, veniturile:
- certificat de naștere;
- certificat de căsătorie;
- adeverințe de venit ale persoanei/persoanelor aflate în întreținere.
În cazul în care este vorba despre mai mulți copii aflați în întreținere, cu excepția copiilor minori, aceștia vor fi în întreținerea unuia dintre părinți, potrivit înțelegerii dintre părți. Într-o astfel de situație, angajatul trebuie să aducă unul dintre actele de mai jos:
- declarație pe propria răspundere din partea soțului/soției;
- adeverință emisă de angajatorul soțului/soției, după caz, din care să rezulte numărul și identitatea copiilor care sunt preluați în întreținere de fiecare soț/soție.
Când este necesară declarația de deducere personală suplimentară?
Declarația pentru deducerea personală suplimentară este necesară atunci când angajatul solicită această facilitate fiscală pentru un copil aflat în întreținere sau atunci când are mai mulți angajatori. Documentul confirmă că îndeplinește condițiile legale pentru acordarea deducerii și evită aplicarea acesteia de mai multe ori.
Dacă minorul este în întreținerea ambilor părinți, deducerea personală suplimentară poate fi acordată unui singur părinte. În acest caz, părintele care solicită facilitatea trebuie să prezinte angajatorului dovada înscrierii copilului într-o unitate de învățământ și să completeze declarația privind acordarea deducerii personale suplimentare.
De asemenea, dacă angajatul obține venituri salariale de la mai mulți angajatori, trebuie să declare angajatorului la care solicită deducerea că nu beneficiază de aceeași facilitate și de la un alt angajator. Astfel, deducerea personală suplimentară se acordă o singură dată, în conformitate cu prevederile Codului fiscal.
Cum beneficiezi de deducerea personală?
- Verifică dacă te încadrezi în plafonul de venit prevăzut de Codul Fiscal pentru acordarea deducerii.
- Stabilește dacă ai dreptul la deducerea de bază și/sau la deducerea suplimentară, în funcție de vârstă și de persoanele aflate în întreținere.
- Informează angajatorul că dorești acordarea deducerii personale la locul unde ai funcția de bază.
- Depune declarațiile și documentele justificative solicitate de angajator, dacă ai persoane în întreținere sau soliciți deducerea suplimentară.
- Anunță angajatorul dacă apar modificări, cum ar fi schimbarea venitului, a situației familiale sau a persoanelor aflate în întreținere.
- Verifică fluturașul de salariu, pentru a te asigura că deducerea personală a fost aplicată corect la calculul impozitului.
În final, deducerea personală este un drept de care pot beneficia angajații care obțin un venit brut lunar de până la 2.000 de lei peste nivelul salariului de bază minim brut și care au persoane în întreținere. Numărul acestora din urmă determină, alături de valoarea venitului, suma pe care contribuabilul trebuie să o primească.
Întrebări frecvente despre deducerea personală
1. Deducerea personală îmi mărește salariul brut?
Nu. Deducerea personală nu modifică salariul brut negociat cu angajatorul. Ea reduce baza de calcul a impozitului pe venit, ceea ce înseamnă că vei plăti un impozit mai mic și vei încasa un salariu net ușor mai mare.
2. Dacă salariul meu se modifică în timpul anului, mai pot beneficia de deducere?
Da. Dreptul la deducere se verifică în fiecare lună, în funcție de venitul brut realizat. Dacă într-o lună îndeplinești condițiile legale, deducerea poate fi acordată pentru luna respectivă, iar dacă depășești plafonul, aceasta nu se mai aplică.
3. Deducerea personală se acordă automat?
Nu întotdeauna. Dacă ai persoane în întreținere sau soliciți deducerea suplimentară, trebuie să furnizezi angajatorului documentele și declarațiile necesare. În lipsa acestora, angajatorul nu poate aplica facilitatea fiscală.
4. Pot beneficia de deducere dacă îmi schimb locul de muncă?
Da. La noul angajator poți beneficia de deducerea personală, cu condiția să îndeplinești criteriile prevăzute de lege și să depui documentele solicitate pentru acordarea acesteia.
5. Deducerea personală influențează contribuțiile sociale?
Nu. Deducerea personală afectează doar calculul impozitului pe venit. Contribuțiile sociale obligatorii (CAS și CASS) se calculează în continuare conform regulilor fiscale aplicabile salariului brut.
6. Ce se întâmplă dacă uit să anunț angajatorul că s-a schimbat situația mea?
Dacă nu informezi angajatorul despre modificări care influențează dreptul la deducere, este posibil ca aceasta să fie calculată incorect. De aceea, orice schimbare privind venitul, persoanele aflate în întreținere sau alte condiții relevante trebuie comunicată cât mai curând.
7. Este obligatoriu să solicit deducerea personală?
Nu. Deducerea personală reprezintă un drept, nu o obligație. Totuși, dacă îndeplinești condițiile legale și depui documentele necesare, poți beneficia de un impozit mai mic și de un salariu net mai mare.
Sursă foto: Shutterstock, Unsplash
Bibliografie:
- Cod Fiscal 2026, https://www.noulcodfiscal.ro/titlu-4/capitol-3/articol-77.html accesat la 18 iulie 2026.
Cardul de vacanță: ce este și cum se folosesc voucherele de vacanță
Cardul de vacanță este un beneficiu extrasalarial acordat de angajatori, prin care poți achita servicii turistice în România. În 2026, voucherele de vacanță se acordă exclusiv în format electronic și pot fi utilizate doar la comercianții și unitățile turistice autorizate care acceptă acest mijloc de plată.
Ce trebuie să știi acum despre cardul de vacanță:
- În 2026, angajații din sectorul public eligibili pot primi vouchere de vacanță în valoare de 800 lei/an, iar în sectorul privat plafonul este de maximum 6 salarii minime brute pe țară/an, dacă angajatorul acordă acest beneficiu.
- Voucherele pot fi utilizate pentru cazare, pachete turistice, transport intern, servicii de masă incluse în pachet și tratamente balneare.
- Nu poți plăti cu cardul de vacanță combustibil, servicii turistice în afara României, asigurări de călătorie sau mese la restaurant care nu fac parte dintr-un pachet turistic.
Descoperă în cele ce urmează tot ce trebuie să știi despre cardul de vacanță.
Ce sunt voucherele de vacanță?
Voucherele de vacanță (cunoscute și sub denumirea de card de vacanță) reprezintă un beneficiu extrasalarial acordat de angajatori angajaților, atât din sectorul public, cât și din cel privat. Acestea au scopul de a sprijini odihna și recuperarea angajaților, contribuind la creșterea productivității și a stării de bine.
Care este valoarea voucherelor de vacanță în 2026?
În 2026, valoarea voucherelor de vacanță diferă în funcție de sectorul în care lucrezi. Pentru angajații din sectorul public cu un salariu de bază net de cel mult 6.000 de lei, pot fi acordate vouchere de vacanță în valoare de 800 de lei pe an. În sectorul privat, angajatorii pot acorda vouchere de vacanță în limita a maximum șase salarii minime brute pe țară pe an, dacă aleg să ofere acest beneficiu salariaților.
Tabel cu valoarea maximă a voucherelor de vacanță în 2026:
|
Categoria de angajați |
Valoarea maximă în 2026 |
|
Sectorul public |
800 lei/an |
|
Sectorul privat |
Până la echivalentul a 6 salarii minime brute pe țară/an (respectiv 25.950 lei/an, calculat la salariul minim brut de 4.325 lei, valabil de la 1 iulie 2026) |
Voucherele se acordă exclusiv pe suport electronic (card sau aplicație mobilă) și pot fi utilizate doar pe teritoriul României.
➡️ Un angajator poate aduce economii de până la 32% la bugetul companiei dacă alege să ofere angajaților vouchere de vacanță în loc de aceeași sumă cash. Află mai multe detalii despre voucherele de vacanță Edenred.
Ce poți cumpăra cu voucherele de vacanță?
Voucherele de vacanță acoperă cazarea, masa, transportul intern (pe teritoriul României), tratamente în stațiuni balneare și servicii suplimentare. Astfel, o agenție de turism sau chiar unitatea de cazare poate personaliza pachete turistice în care pot fi incluse toate tipurile de servicii pe care le poți achita cu ajutorul unui voucher de vacanță.
Este bine de știut că un pachet turistic trebuie să includă minimum o noapte de cazare la locația respectivă pentru a se putea plăti și alte servicii cu ajutorul voucherelor (de ex. masa la restaurant)
Categorii de cheltuieli care pot fi achitate cu cardul de vacanță:
- cazare cu vouchere la orice unități turistice din România, indiferent dacă se află într-o stațiune turistică sau în oraș;
- pachet care include cazare și transport;
- pachet de cazare cu card de vacanță și masă;
- pachet care include cazare și tratament;
- pachet de cazare cu vouchere de vacanță și agrement.
➡️ Dacă plănuiești să pleci în vacanță, consultă Top 15 cele mai impresionante cabane la munte care acceptă vouchere de vacanță, astfel încât să te bucuri de beneficiul acordat de angajator într-o locație cu adevărat spectaculoasă.
Ce nu poți achita folosind voucherul de vacanță?
Voucherele de vacanță pot fi folosite exclusiv pentru achiziționarea serviciilor turistice eligibile în România. Prin urmare, nu le poți utiliza pentru:
- asigurări de călătorie;
- cazare în unități care nu sunt clasificate turistic;
- sejururi sau servicii turistice în afara României;
- mese la restaurant sau comenzi de tip takeaway care nu fac parte dintr-un pachet turistic;
- bilete de avion, tren sau autocar pentru călătorii în afara țării;
- combustibil (benzină sau motorină).
De asemenea, nu poți plăti carburantul cu cardul de vacanță. Singurele servicii de transport care pot fi achitate sunt cele incluse într-un pachet turistic comercializat de o agenție de turism autorizată.
Plata cu card de vacanță la restaurant: cum este posibilă?
Poți plăti masa cu cardul de vacanță doar dacă aceasta face parte dintr-un pachet de servicii turistice eligibil. Cu alte cuvinte, nu poți folosi cardul pentru a achita o masă la un restaurant ales independent, chiar dacă acesta se află într-o stațiune turistică.
În schimb, dacă achiziționezi un pachet turistic de la o agenție de turism autorizată sau direct de la o unitate de cazare, iar acesta include servicii de masă (mic dejun, demipensiune, pensiune completă sau all inclusive), costul acestora poate fi achitat cu cardul de vacanță.
De exemplu, dacă ești cazat la un hotel care oferă un pachet cu mic dejun sau all inclusive, mesele incluse în acel pachet pot fi plătite cu voucherul de vacanță. În schimb, dacă intri într-un restaurant și dorești să achiți doar consumația, fără să fie parte dintr-un pachet turistic, plata cu cardul de vacanță nu va fi acceptată.
Care este termenul de valabilitate al cardului de vacanță?
În 2026, voucherele de vacanță sunt valabile timp de un an de la data alimentării cardului, dacă legislația sau condițiile emitentului nu prevăd un alt termen. Nu este necesar să cheltuiești întreaga sumă dintr-o singură tranzacție. Poți utiliza soldul disponibil pentru mai multe rezervări, până la epuizarea valorii voucherelor și înainte de expirarea acestora.
Dacă nu ai reușit să folosești întreaga sumă, este recomandat să verifici din timp data expirării cardului și să planifici o rezervare înainte de acest termen.
Cum poți evita expirarea voucherelor de vacanță și pierderea lor?
Poți rezerva servicii turistice pentru viitor, achitând un avans cu suma de pe cardul de vacanță. Spre exemplu, dacă voucherele de vacanță expiră la data de 31.12.2026, poți achiziționa un pachet turistic pentru anul 2027.
Astfel, chiar dacă vacanța are loc după expirarea voucherelor, poți beneficia de serviciile turistice achitate în avans, cu respectarea condițiilor impuse de agenția de turism sau de unitatea de cazare.
➡️ Află care sunt cele mai frumoase destinații turistice din România, pentru care poți utiliza tichetele de vacanță Edenred.
Unde poți folosi cardul de vacanță Edenred?
Cardul de vacanță Edenred poate fi utilizat la toți comercianții și prestatorii de servicii turistice din România care au contract cu Edenred și acceptă plata cu vouchere de vacanță. Acesta poate fi folosit pentru rezervarea serviciilor de cazare, a pachetelor turistice și a altor servicii eligibile prevăzute de lege.
Printre partenerii unde poți plăti cu cardul de vacanță Edenred se numără agenții de turism și platforme de rezervări precum Travelminit, Eximtur, Paralela 45, Bibi Touring, Roxy Travel sau Epic Visits, dar și numeroase hoteluri, pensiuni, vile și alte unități de cazare din întreaga țară.
➡️ Pe site-ul Edenred poți găsi o listă de unități de cazare care acceptă plata cu tichete de vacanță în toate regiunile turistice din țară. Explorează lista completă de parteneri Edenred unde poate fi folosit cardul Edenred de vacanță.
Cum începi să folosești cardul de vacanță?
- Verifică soldul și perioada de valabilitate a voucherelor din aplicația emitentului sau pe platforma online.
- Alege o unitate de cazare sau o agenție de turism autorizată care acceptă plata cu cardul de vacanță.
- Rezervă un serviciu turistic eligibil, precum cazarea sau un pachet care include cazare și alte servicii (masă, transport intern, tratament sau agrement).
- Achită rezervarea cu cardul de vacanță, online sau direct la partenerul acceptant, în funcție de modalitatea de plată disponibilă.
- Păstrează dovada plății și confirmarea rezervării, mai ales dacă achiți în avans pentru o vacanță viitoare.
- Folosește integral soldul înainte de expirare, deoarece sumele neutilizate până la sfârșitul perioadei de valabilitate nu mai pot fi recuperate.
Întrebări frecvente despre cardul de vacanță
1. Pot folosi cardul de vacanță pentru a plăti vacanța unei alte persoane?
Da, însă doar dacă ești și tu beneficiar al serviciilor turistice achiziționate. Cardul de vacanță este nominal și nu poate fi utilizat pentru a cumpăra vacanțe exclusiv pentru alte persoane.
2. Pot achita diferența de preț dacă valoarea vacanței este mai mare decât soldul cardului?
Da. Dacă pachetul turistic costă mai mult decât suma disponibilă pe cardul de vacanță, poți achita diferența folosind un alt mijloc de plată acceptat de comerciant, cum ar fi un card bancar sau numerar.
3. Pot retrage bani de pe cardul de vacanță?
Nu. Cardul de vacanță nu permite retrageri de numerar și nici transferul sumelor într-un cont bancar. Fondurile pot fi utilizate exclusiv pentru plata serviciilor turistice eligibile.
4. Ce se întâmplă dacă pierd cardul de vacanță?
În cazul pierderii sau furtului, trebuie să contactezi cât mai repede emitentul cardului pentru blocarea acestuia și solicitarea unui card nou. Sumele disponibile nu se pierd, dacă solicitanții blochează cardul înainte de utilizarea neautorizată.
5. Pot folosi cardul de vacanță pentru rezervări online?
Da, dacă agenția de turism, hotelul sau platforma de rezervări acceptă plata online cu cardul de vacanță. Tot mai mulți comercianți oferă această posibilitate, însă este recomandat să verifici înainte metodele de plată disponibile.
6. Pot folosi cardul de vacanță împreună cu reduceri sau oferte promoționale?
Da. În general, voucherele de vacanță pot fi utilizate și pentru pachete turistice aflate la reducere, atât timp cât serviciile sunt eligibile și comerciantul acceptă plata cu cardul de vacanță.
7. Ce se întâmplă dacă anulez vacanța plătită cu cardul de vacanță?
Restituirea sumelor depinde de politica de anulare a agenției de turism sau a unității de cazare. Dacă rezervarea este rambursabilă, contravaloarea achitată se reîntoarce, de regulă, pe cardul de vacanță, cu respectarea termenului de valabilitate al voucherelor și a condițiilor emitentului.
Sursa foto: Shutterstock
Impozitul pe profit în 2026: cum se calculează și care e cadrul legislativ
[1] În 2026, impozitul pe profit se calculează prin aplicarea cotei de 16% asupra profitului impozabil, determinat ca diferență între veniturile impozabile și cheltuielile deductibile, ajustată cu elementele fiscale prevăzute de lege. Regimul este reglementat de Codul Fiscal (Legea nr. 227/2015) și de modificările introduse prin Legea nr. 141/2025, Legea nr. 239/2025 și OUG nr. 89/2025.
Ce trebuie să știi acum despre impozitul pe profit în 2026:
- Firmele care nu mai îndeplinesc condițiile pentru regimul microîntreprinderilor sau depășesc plafonul de 100.000 euro trec la impozitul pe profit.
- Anumite companii pot beneficia de reduceri ale impozitului pe profit dacă îndeplinesc condițiile privind capitalul propriu.
- Companiile mari pot datora impozitul minim pe cifra de afaceri (IMCA) dacă acesta depășește impozitul pe profit calculat în mod obișnuit.
- Calculul impozitului pe profit presupune determinarea rezultatului fiscal, identificarea cheltuielilor deductibile și nedeductibile și aplicarea cotei de 16%.
Descoperă în continuare tot ce trebuie să știi despre impozitul pe profit.
Ce este impozitul pe profit și cât e cota în 2026?
Impozitul pe profit este taxa pe care o firmă o plătește statului pentru profitul obținut din activitatea sa economică. Se calculează aplicând o cotă de 16% asupra profitului impozabil, adică diferența dintre veniturile totale și cheltuielile deductibile ale companiei.
Care este cadrul legal al impozitului pe profit?
Impozitul pe profit este reglementat prin Codul Fiscal (Legea nr. 227/2015), cu cele mai recente modificări aduse prin trei acte normative principale, adoptate în 2025 și aplicabile în 2026:
- Legea nr. 290/2024 (cu modificările ulterioare): modificări privind regimul microîntreprinderilor și impozitul pe profit;
- OUG nr. 156/2024 (aprobată cu modificări): măsuri fiscal-bugetare care au afectat plafoanele, cotele și condițiile de impozitare;
- OUG nr. 91/2025 și OUG nr. 89/2025 (Ordonanța „trenuleț”): modificări suplimentare privind impozitul minim pe cifra de afaceri, microîntreprinderi și alte aspecte fiscale;
Aceste acte normative aduc modificări importante pentru impozitul pe profit, taxele pentru microîntreprinderi și impozitul minim pe cifra de afaceri.
Cine plătește impozit pe profit în 2026?
În 2026, obligația de a plăti impozit pe profit de 16% revine tuturor companiilor care nu se mai încadrează în regimul microîntreprinderilor. Principalele situații în care se plătește impozit pe profit:
- Firma depășește plafonul de 100.000 euro venituri totale pe an (calculat la cursul BNR de la 31 decembrie 2025).
- Firma nu mai îndeplinește condițiile de microîntreprindere (de exemplu, nu are minim un angajat pe perioadă nedeterminată sau determinată de minimum un an).
- Firma desfășoară activități excluse din regimul micro (bănci, asigurări, jocuri de noroc, exploatare petrol și gaze etc.).
👉 Dezvoltă-ți compania și crește-i rata de succes. Află ce este micromanagementul, de ce trebuie să îl eviți și ce soluții poți găsi.
Cum se calculează impozitul pe profit în România?
Modalitatea de calcul a impozitului pe profit a rămas similară anilor anteriori. Pentru a calcula impozitul pe profit în România, se calculează, mai întâi, rezultatul fiscal. Dacă acesta este pozitiv, vom avea profit impozabil, iar dacă este negativ, apare pierderea fiscală. Se aplică următoarea formulă pentru impozit pe profit:
Rezultatul fiscal = rezultatul contabil + cheltuielile nedeductibile fiscal - venituri neimpozabile - deduceri fiscale.
Impozitul pe profit se calculează, apoi, aplicând cota de impozit pe profit în 2026, respectiv 16% din profitul impozabil. În cazul unui rezultat fiscal negativ, nu se va mai calcula impozitul pe profit.
Pentru a putea determina profitul impozabil, contribuabilii sunt obligați să mențină un registru de evidență fiscală, în formă scrisă sau electronică. Aici vor fi înregistrate veniturile impozabile, indiferent de sursă, de-a lungul unui an fiscal. Totalitatea veniturilor impozabile se realizează prin însumarea tuturor veniturilor, trimestrial sau anual.
Următorul pas pentru calculul impozitului pe profit este calcularea rezultatului contabil. Astfel, rezultatul contabil se calculează prin formula:
Rezultatul contabil = totalitatea veniturilor înregistrate - totalitatea cheltuielilor înregistrate.
Componenta următoare se referă la cheltuielile nedeductibile fiscal. Acestea sunt acele cheltuieli care nu au o contribuție directă sau indirectă la realizarea veniturilor. Altfel spus, sunt acele cheltuieli pe care autoritățile nu le consideră necesare pentru a obține veniturile. Aici intră cheltuieli cu servicii de consultanță/management, cheltuieli de sponsorizare, dobânzi de întârziere, amenzi, penalități.
Exemplu de calcul pentru impozitul pe profit
O firmă înregistrează:
- Venituri totale: 1.300.000 lei
- Cheltuieli deductibile: 1.100.000 lei (inclusiv actualizarea sistemului informatic)
- Cheltuieli nedeductibile: 50.000 lei
Calcul:
- Rezultatul contabil = 1.300.000 – 1.100.000 = 200.000 lei
- Profit impozabil = 200.000 + 50.000 (cheltuieli nedeductibile) = 250.000 lei
- Impozit pe profit = 16% × 250.000 = 40.000 lei
Profitul net după impozit = 250.000 – 40.000 = 210.000 lei
Ce condiții trebuie să îndeplinești pentru reducerea impozitului pe profit în 2026?
Conform legislației în vigoare (OUG nr. 153/2020 cu modificările ulterioare), companiile pot beneficia de reduceri ale impozitului pe profit dacă îndeplinesc anumite condiții legate de capitalul propriu.
Tabel cu reduceri aplicabile în 2026:
|
Tip reducere |
Condiții de acordare |
|
Reducere de 2% |
Se acordă dacă capitalul propriu contabil (prezentat în situațiile financiare anuale) este pozitiv și reprezintă cel puțin 50% din capitalul social subscris. |
|
Reducere suplimentară de până la 3% |
Se acordă dacă, pe lângă îndeplinirea condiției pentru reducerea de 2%, firma înregistrează o creștere a capitalului propriu ajustat față de anul precedent (sau față de anul 2020, după caz). Procentul exact al reducerii depinde de nivelul creșterii capitalului propriu. |
Cum se calculează reducerea totală?
Dacă se îndeplinesc mai multe condiții, procentele de reducere se adună și se aplică asupra impozitului pe profit datorat. Reducerea nu poate duce la un impozit negativ.
Când se plătește impozitul pe profit?
Impozitul pe profit se poate plăti trimestrial sau anual.
1. Plata trimestrială
Majoritatea companiilor calculează, declară și plătesc impozitul pe profit trimestrial, până pe data de 25 inclusiv a lunii următoare încheierii trimestrului.
Exemple (an fiscal = an calendaristic):
- Trimestrul I (ianuarie–martie): 25 aprilie
- Trimestrul II (aprilie–iunie): 25 iulie
- Trimestrul III (iulie–septembrie): 25 octombrie
- Trimestrul IV (octombrie–decembrie): 25 ianuarie (anul următor)
2. Plata anuală (cu plăți anticipate)
Anumite categorii plătesc impozitul pe profit anual, cu plăți anticipate trimestriale:
- Instituțiile de credit (bănci) și sucursalele acestora
- Firmele care realizează venituri majore din agricultură (cultura cerealelor, plantelor tehnice, cartof, pomicultură, viticultură) – termen final: 25 februarie a anului următor
Termen general anual:
Impozitul pe profit se declară și se plătește definitiv până pe data de 25 martie a anului următor celui pentru care se datorează.
👉 În cazul în care, pe parcursul anului, ai avut cheltuieli cu plata indemnizației de delegare, află care este modalitatea de calcul a acesteia și care este plafonul neimpozabil, din articolul „Diurna în 2026: plafon, reglementări contabile, aspecte esențiale”.
Cine trebuie să plătească impozit suplimentar?
Instituțiile de credit persoane juridice române și sucursalele din România ale instituțiilor de credit persoane juridice străine datorează, suplimentar impozitului pe profit, un impozit pe cifra de afaceri. Cotele aplicabile s-au schimbat semnificativ față de planificarea inițială:
- 2% pentru perioada 1 ianuarie 2025 – 30 iunie 2025 inclusiv;
- 4% pentru perioada 1 iulie 2025 – 31 decembrie 2026 inclusiv (majorare introdusă prin Legea nr. 141/2025, în locul reducerii la 1% care fusese anticipată anterior).
Excepție: instituțiile de credit cu o cotă de piață sub 0,2% continuă să plătească doar 2%, atât în 2025, cât și în 2026.
Măsura e prezentată ca temporară, urmând ca impozitul suplimentar pentru bănci să fie eliminat începând cu 2027.
Impozitul suplimentar pentru sectoarele petrol și gaze naturale (ICAS) rămâne, separat, la o cotă de 0,5%, prelungit și el până la finalul lui 2026, cu eliminare planificată tot din 2027.
Cum se impozitează dividendele în 2026?
Cota de impozitare a dividendelor este de 16% în 2026, potrivit Legii nr. 141/2025.
Această cotă de 16% se aplică tuturor dividendelor plătite începând cu 1 ianuarie 2026, indiferent de anul fiscal în care a fost realizat profitul din care provin. Practic, chiar și profiturile acumulate anterior, dacă sunt distribuite ca dividende după această dată, sunt supuse noii cote majorate. Impozitul rămâne final.
Exemplu de calcul: pentru dividende brute de 60.000 lei plătite în martie 2026, impozitul datorat este de 9.600 lei (16%), iar suma netă încasată de asociați este de 50.400 lei.
Este important de reținut evoluția rapidă a acestei cote în ultimii ani: de la 8% (2024), la 10% (2025), și acum la 16% (2026). Asta înseamnă o dublare în doar doi ani, relevantă pentru planificarea fiscală a antreprenorilor care distribuie profit sub formă de dividende.
👉 Află cum gestionezi mai bine schimbările fiscale în 2026, direct de la experți. Cu BIZTRO Club, dedicat tuturor celor care dețin un business mic sau sunt manageri într-un IMM, ai acces la recomandările unor experți din numeroase domenii pentru a găsi soluții practice la provocările pe care le întâmpini.
Cum se impozitează veniturile microîntreprinderilor în 2026?
În 2026 se aplică o cotă unică de 1% pentru toate microîntreprinderile care îndeplinesc condițiile legale, indiferent de domeniul de activitate sau de nivelul veniturilor, atât timp cât acestea nu depășesc plafonul total.
Această simplificare a fost introdusă prin OUG nr. 89/2025, care a eliminat cota de 3%, aplicată anterior microîntreprinderilor cu venituri între 60.000 și 250.000 euro anual.
Care este plafonul pentru microîntreprinderi în 2026?
Începând cu 1 ianuarie 2026, plafonul este de 100.000 euro. Firmele care depășesc acest prag trec automat și ireversibil la impozitul pe profit (16%). În 2024, plafonul a fost de 500.000 euro, iar în 2025 de 250.000 euro.
Verificarea plafonului pentru 2026 se face pe baza veniturilor realizate în anul precedent (2025), la cursul de schimb valabil la 31 decembrie 2025. Termenul-limită pentru analiza și declararea încadrării este 31 martie 2026.
Alte condiții importante de îndeplinit pentru încadrarea la microîntreprindere
Pe lângă plafonul de venituri de 100.000 euro, o firmă trebuie să îndeplinească cumulativ toate condițiile de mai jos, verificate la data de 31 decembrie a anului fiscal precedent, pentru a putea aplica regimul de microîntreprindere:
- Capitalul social trebuie să fie deținut de persoane, altele decât statul și unitățile administrativ-teritoriale;
- Firma nu trebuie să se afle în dizolvare, urmată de lichidare, înregistrată la Registrul Comerțului sau la instanțele judecătorești;
- Firma trebuie să aibă cel puțin un salariat cu normă întreagă (sau echivalentul acesteia din contracte part-time însumate), ori un administrator remunerat printr-un contract de mandat. Există excepții pentru firmele nou-înființate și pentru cazurile de suspendare temporară a raportului de muncă, dacă perioada e mai mică de 30 de zile și situația nu s-a mai repetat în anul fiscal respectiv;
👉 Dacă îți dorești să obții performanțe din partea angajaților tăi, află care este cea mai potrivită metodă de a-i îndruma, care sunt principalele stiluri de leadership și cum îți poți dezvolta un stil de conducere potrivit.
- Dacă asociații sau acționarii dețin, direct sau indirect, peste 25% din capitalul social al mai multor firme eligibile pentru regimul micro, aceștia trebuie să desemneze o singură firmă din portofoliu care să aplice acest regim. Celelalte vor plăti impozit pe profit.
- Firma trebuie să fi depus la termen situațiile financiare anuale. Pentru anul fiscal 2026, termenul este 31 martie 2026.
- Firma nu trebuie să desfășoare activități excluse de la acest regim, precum: activități bancare, de asigurări și reasigurări, piețe de capital, jocuri de noroc, sau exploatarea și dezvoltarea zăcămintelor de petrol și gaze naturale.
Important pentru firmele cu mai multe entități legate: plafonul de venituri de 100.000 euro nu se verifică izolat, per firmă, ci cumulat cu veniturile întreprinderilor legate, adică firmele în care aceiași asociați dețin, direct sau indirect, peste 25% din capital. Această regulă poate „scoate" din regimul micro firme care, privite individual, ar părea sub prag.
Nerespectarea oricăreia dintre aceste condiții duce la trecerea automată la impozitul pe profit (16%), începând cu trimestrul în care condiția nu mai este îndeplinită, fără posibilitatea de a reveni la regimul micro în perioada următoare.
👉 Dorești să folosești o modalitate eficientă de a administra beneficiile extrasalariale pentru angajații tăi? Folosește platforma Benefit, un sistem de administrare a beneficiilor extrasalariale cu efort administrativ minim.
Ce industrii sunt cele mai afectate de plata impozitului pe profit în 2026?
Industriile cu marje de profit reduse, venituri sezoniere/fluctuante și costuri operaționale ridicate sunt cele mai afectate de trecerea la impozitul pe profit. Firmele cu marje mari și venituri stabile se adaptează mai ușor.
- Industria IT și Software. Multe firme IT care beneficiau de regimul micro (cu impozit de 1% sau 3%) au depășit plafonul de 100.000 euro. Trecerea la impozitul pe profit de 16% a crescut semnificativ sarcina fiscală, mai ales pentru companiile cu cheltuieli mari cu personalul și dezvoltare.
- Industria comerțului cu amănuntul. Magazinele de electronice, produse de larg consum, îmbrăcăminte și electrocasnice au marje de profit reduse și venituri fluctuante. Depășirea plafonului de 100.000 euro le obligă să plătească 16% impozit pe profit, ceea ce afectează lichiditatea.
- Industria construcțiilor. După eliminarea treptată a stimulentelor fiscale specifice, combinată cu costuri ridicate cu materialele și forța de muncă, firmele din construcții resimt puternic trecerea la impozitul pe profit.
- Industria ospitalieră și turistică (HORECA). Multe restaurante, hoteluri, pensiuni, catering și baruri au marje de profit mici. Trecând la impozitul pe profit, a crescut presiunea fiscală.
- Agricultură și producție alimentară. Micii producători și fermierii sunt cei mai vulnerabili. Marile companii agroalimentare pot gestiona mai ușor tranziția, dar firmele mici riscă profitabilitate redusă sau chiar dificultăți majore.
Ce este impozitul minim pe cifra de afaceri? Formulă de calcul
Conform articolului 18 din Codul Fiscal, anumite companii mari sunt obligate să plătească impozit minim pe cifra de afaceri (IMCA) dacă impozitul pe profit calculat în mod normal este mai mic decât această valoare.
Cine datorează IMCA?
Companiile care îndeplinesc cumulativ următoarele condiții:
- Au realizat o cifră de afaceri de peste 50.000.000 euro în anul precedent;
- Impozitul pe profit calculat în mod normal este mai mic decât valoarea IMCA.
În acest caz, firma plătește impozitul minim pe cifra de afaceri în loc de impozitul pe profit standard.
Formulă de calcul IMCA
Conform articolului 18 din Codul Fiscal, impozitul minim pe cifra de afaceri (IMCA) se determină astfel:
IMCA = 1% x (VT – Vs – I – A), unde:
- IMCA = impozit minim pe cifra de afaceri, determinat cumulat de la începutul anului fiscal/anului fiscal modificat până la sfârşitul trimestrului/anului de calcul;
- VT = Venituri totale cumulate
- Vs = Venituri care se scad din veniturile totale (ex. accize, anumite subvenții)
- I = Valoarea imobilizărilor în curs de execuție (înregistrate începând cu 1 ianuarie 2025 sau prima zi a anului fiscal modificat)
- A = Amortizarea contabilă aferentă activelor achiziționate/produse începând cu 1 ianuarie 2025
Ce presupune trecerea de la impozit pe venit la impozit pe profit în 2026?
Trecerea de la regimul de microîntreprindere la impozitul pe profit de 16% se face automat dacă se depășește plafonul de venituri, dacă nu sunt îndeplinite condițiile privind angajații, dacă firma desfășoară activități în anumite domenii și dacă nu este respectată regula acționariatului.
- Depășirea plafonului de venituri. Dacă în cursul anului fiscal veniturile totale depășesc 100.000 euro, firma plătește impozit pe profit începând cu primul trimestru în care s-a depășit plafonul. Nu există posibilitatea de a rămâne în regimul micro până la sfârșitul anului.
- Neîndeplinirea condiției privind angajații. Dacă microîntreprinderea nu mai are cel puțin un angajat, trece la impozit pe profit începând cu trimestrul respectiv. Excepție: Dacă firma avea un singur angajat și raportul de muncă a încetat, poate continua regimul micro dacă angajează un nou salariat (cu contract pe durată nedeterminată sau determinată de minimum 1 an) în maximum 30 de zile de la încetarea vechiului contract.
- Activități excluse. Firmele care desfășoară activități în domeniile: bancar, asigurări și reasigurări, piețe de capital; jocuri de noroc; exploatare și/sau dezvoltare petrol și gaze naturale nu pot aplica regimul micro, indiferent de nivelul veniturilor.
- Regula acționariatului (anti-abuz). Dacă asociații/acționarii care dețin peste 25% din capitalul social sau drepturile de vot controlează mai multe microîntreprinderi, ei trebuie să aleagă o singură firmă care aplică regimul micro. Alegerea se face până la data de 31 martie a anului fiscal următor.
Cine nu plătește impozit pe profit în 2026?
Microîntreprinderile, anumite instituții publice, organizațiile fără scop lucrativ și diferite entități sunt scutite de la plata impozitului pe profit în 2026.
1. Microîntreprinderile
Firmele care se încadrează în regimul micro (venituri sub 100.000 euro și îndeplinesc celelalte condiții) plătesc impozit pe venit, nu impozit pe profit.
2. Entități publice și instituții
- Trezoreria Statului
- Instituțiile publice (în ceea ce privește fondurile publice, veniturile proprii și disponibilitățile)
- Banca Națională a României
3. Organizații fără scop lucrativ
- Fundațiile române
- Cultele religioase
- Organizațiile nonprofit
- Organizațiile patronale și sindicale
- Asociațiile de proprietari (pentru veniturile destinate întreținerii și îmbunătățirii proprietății comune)
4. Alte entități scutite
- Instituțiile de învățământ privat acreditate/autorizate (conform Legii Educației Naționale nr. 1/2011)
- Fondul de garantare a depozitelor în sistemul bancar
- Fondul de garantare a pensiilor private
- Fondul de compensare a investitorilor
Pași de urmat pentru a trece la impozitul pe profit în 2026
Trecerea de la regimul de microîntreprindere la impozitul pe profit se face automat în momentul în care nu se mai îndeplinesc condițiile de micro. Totuși, iată pașii practici pe care trebuie să îi urmezi:
- Verifică încadrarea. La finalul fiecărui an (sau în cursul anului), analizează dacă veniturile totale au depășit plafonul de 100.000 euro (calculat la cursul BNR de la 31 decembrie a anului precedent). Verifică și celelalte condiții (număr angajați, activități excluse etc.).
- Completează Declarația 700. Dacă treci voluntar sau obligatoriu la impozit pe profit, depune Declarația 700 (cerere de modificare a vectorului fiscal) prin care anunți ieșirea din regimul micro și intrarea în regimul de impozit pe profit. Nu mai este obligatoriu să completezi cifra de afaceri estimată.
- Depune Declarația la termen. Termenul limită pentru depunerea Declarației 700 este de obicei până pe 31 martie a anului următor (sau în termen de 30 de zile de la depășirea plafonului în cursul anului).
- Aplică impozitul pe profit. De la data trecerii, firma calculează, declară și plătește impozit pe profit de 16% trimestrial sau anual, conform regulilor standard. Trebuie să ții evidența fiscală corespunzătoare și să ajustezi contabilitatea.
Întrebări frecvente despre impozitul pe profit
1. Dacă firma mea depășește plafonul pentru microîntreprinderi în timpul anului, trebuie să aștept anul următor pentru a schimba regimul fiscal?
Nu. În momentul în care nu mai îndeplinești condițiile prevăzute de lege, regimul fiscal se modifică în cursul anului, iar obligațiile fiscale se recalculează conform noilor reguli aplicabile.
2. Este avantajos să rămân microîntreprindere dacă îndeplinesc toate condițiile?
Depinde de profilul afacerii tale. Pentru companiile cu marje ridicate de profit, regimul micro poate fi mai avantajos, însă firmele cu investiții importante și cheltuieli deductibile consistente pot constata că impozitul pe profit este mai eficient din punct de vedere fiscal.
3. Pot reduce legal valoarea impozitului pe profit?
Da. O planificare fiscală corectă, evidențierea tuturor cheltuielilor deductibile și investițiile care beneficiază de facilități fiscale pot contribui la diminuarea impozitului datorat, cu respectarea prevederilor legale.
4. Ce se întâmplă dacă firma înregistrează pierdere fiscală?
Dacă rezultatul fiscal este negativ, nu vei datora impozit pe profit pentru perioada respectivă. Totuși, este important să păstrezi o evidență fiscală corectă, deoarece pierderea poate avea implicații asupra obligațiilor fiscale din anii următori.
5. Este necesar să colaborez cu un contabil dacă plătesc impozit pe profit?
Deși legea nu impune în toate situațiile colaborarea cu un expert contabil, calculul rezultatului fiscal presupune aplicarea unor reguli complexe privind deductibilitatea cheltuielilor și ajustările fiscale. Din acest motiv, sprijinul unui specialist reduce riscul de erori și de sancțiuni.
6. Cum pot afla din timp dacă firma riscă să iasă din regimul microîntreprinderilor?
Monitorizarea periodică a veniturilor, a structurii acționariatului și a celorlalte condiții prevăzute de legislație te ajută să identifici din timp eventualele modificări și să îți pregătești tranziția către impozitul pe profit, dacă este necesar.
7. De ce este importantă planificarea fiscală înainte de finalul anului?
O analiză realizată înainte de închiderea exercițiului financiar îți oferă posibilitatea să estimezi obligațiile fiscale, să verifici dacă îndeplinești condițiile pentru regimul aplicabil și să iei decizii privind investițiile sau distribuirea dividendelor înainte ca noile obligații să devină exigibile.
În 2026, cadrul fiscal privind impozitul pe profit aduce schimbări importante care îți pot influența semnificativ activitatea, de la reducerea plafonului pentru microîntreprinderi până la modificarea regimului de impozitare a dividendelor și menținerea unor obligații fiscale suplimentare pentru anumite domenii. În acest context, ca antreprenor, este important să îți analizezi periodic situația financiară, să verifici dacă îndeplinești condițiile pentru regimul fiscal aplicabil și să îți planifici din timp obligațiile fiscale. O evidență contabilă bine organizată și urmărirea constantă a modificărilor legislative te pot ajuta să eviți costurile suplimentare, să iei decizii informate și să îți dezvolți afacerea în condiții de conformitate și stabilitate.
Sursa foto: Shutterstock
Bibliografie:
- Legea nr. 227/2015, https://static.anaf.ro/static/10/Anaf/legislatie/L_227_2015.html, accesat la 18 iulie 2026;
- Legea nr. 290/2024, https://legislatie.just.ro/public/DetaliiDocument/291237, accesat la 18 iulie 2026;
- OUG nr. 156/2024, https://legislatie.just.ro/public/DetaliiDocument/293109, accesat la 18 iulie 2026;
- Legea nr. 141/2025, https://static.anaf.ro/static/10/Anaf/legislatie/L_141_2025.pdf, accesat la 18 iulie 2026;
- Legea nr. 239/2025, https://static.anaf.ro/static/10/Anaf/legislatie/L_239_2025.pdf, accesat la 18 iulie 2026;
- OUG nr. 89/2025, https://legislatie.just.ro/Public/DetaliiDocument/307057, accesat la 18 iulie 2026.
se pastreaza foto din articol
Ideal Day – 10 ani de implicare care transformă intenția în impact real
Ideal Day nu este doar o zi din calendar, ci un moment care aduce sens, comunitate și implicare autentică. De zece ani, colegii Edenred din întreaga lume aleg să își dedice timpul și energia pentru a susține cauze care contează, transformând gesturile de voluntariat în schimbări reale pentru comunități.
De la acțiuni simple, dar pline de empatie, până la inițiative cu impact pe termen lung, această zi a devenit un reper emoțional pentru echipe — o oportunitate de a ieși din rutina profesională și de a contribui concret la binele altora. La aniversarea celor 10 ani de Ideal Day, celebrăm nu doar proiectele realizate, ci mai ales oamenii și poveștile lor, care dau sens fiecărui moment petrecut împreună.
Anul acesta, cu ocazia ediției aniversare am adunat câteva dintre aceste voci
Povești reale, impact real
Alexandra Stănescu, Marketing specialist – Lecția recunoștinței
✅ Moment memorabil
Pentru mine, Ideal Day înseamnă acele momente în care lucrezi cot la cot cu colegii și simți că fiecare gest contează. Îmi amintesc lucrul la fațada unei case, când încercam să termin cât mai bine, fără să pierd din echilibru – un moment simplu, dar intens.
✅ Impact personal
Experiența Ideal Day nu a fost pentru mine doar o zi în care am ajutat, ci un moment în care am început să văd lucrurile altfel. În timp ce lucram alături de colegi și ascultam poveștile copiilor, am realizat cât de des uităm să ne bucurăm de lucrurile simple.
A fost una dintre acele experiențe care rămân cu tine și după ce ziua se termină. M-am întors acasă cu un sentiment de liniște și recunoștință — pentru ceea ce am, pentru oamenii din jurul meu și pentru faptul că pot contribui, chiar și puțin, la bucuria altora.
În timp, această zi mi-a schimbat perspectiva și mi-a reamintit cât de important este să fii prezent și să apreciezi ceea ce ai.
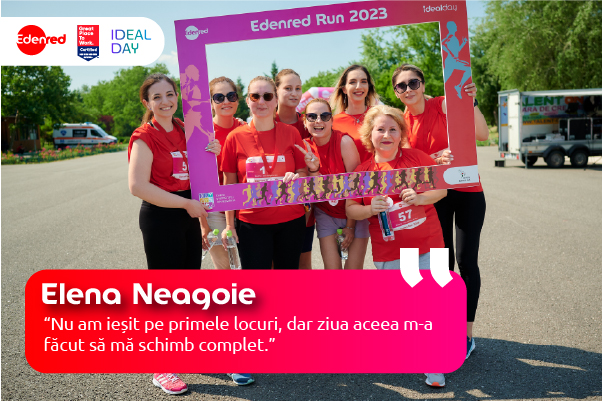
Elena Neagoie, Account manager – Curajul de a începe ceva nou
✅ Moment memorabil
Prima mea participare a fost la o cursă caritabilă. Nu aveam experiență, dar am vrut să fiu acolo alături de echipă.
✅ Impact personal
Pentru mine, Ideal Day a fost începutul unei schimbări pe care nu o anticipasem. Am plecat la cursa caritabilă cu emoții și fără nicio experiență, dar cu dorința de a face parte din echipă.
Nu a fost ușor, dar atmosfera, energia și sprijinul colegilor m-au făcut să merg mai departe. Iar la final, nu m-a interesat locul ocupat, ci sentimentul că am reușit să duc până la capăt ceva ce nu credeam că pot face.
După acea zi, am simțit nevoia să continui. A devenit un punct de pornire — iar sportul a intrat natural în viața mea. Ideal Day nu mi-a schimbat doar o zi, ci un obicei.
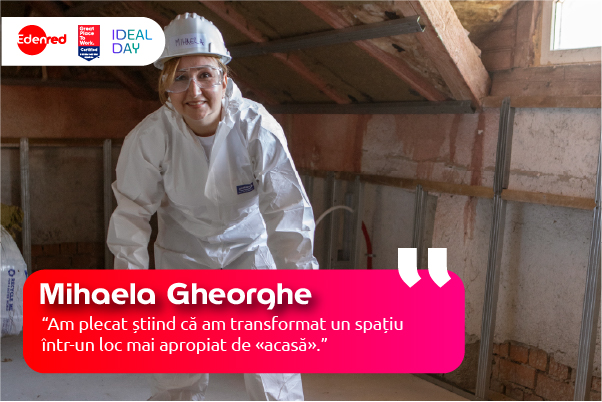
Mihaela Gheorghe, Product & Projects Senior Manager– Impactul muncii concrete
✅ Moment memorabil
Am trăit diferit fiecare ediție: alergare, gătit sau construcție. Dar momentul în care am contribuit la crearea unui spațiu pentru copii rămâne cel mai preț, am „construit” pentru viitor.
✅ Impact personal
Am înțeles cât de valoros este să vezi rezultatul muncii tale, imediat. Impactul este mai mare atunci când vezi și când simți un rezultat: nu neapărat în timpul activității, când ești concentrat pe ce ai de făcut, ci mai târziu, la final de zi. Atunci când povestești acasă, când arăți poze, când vezi reacțiile celor din jur, ți se confirmă că ceea ce ai făcut nu a fost doar o activitate de o zi.
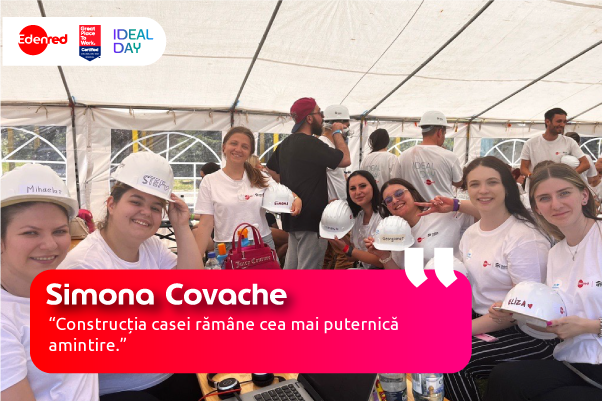
Simona Covache, Team Leader Customer Service – Rezultate care se văd
✅ Moment memorabil
Participarea la construcția unei case a fost o experiență unică pentru mine.
✅ Impact personal
Pentru mine, impactul a fost imediat și vizibil. Să particip direct la construcția unei case a însemnat să văd cu ochii mei cum munca prinde formă.
Nu a fost doar despre a ajuta — a fost despre a vedea concret ce rămâne în urmă. Fiecare mic progres devenea vizibil și, odată cu el, și sentimentul că ceea ce facem contează.
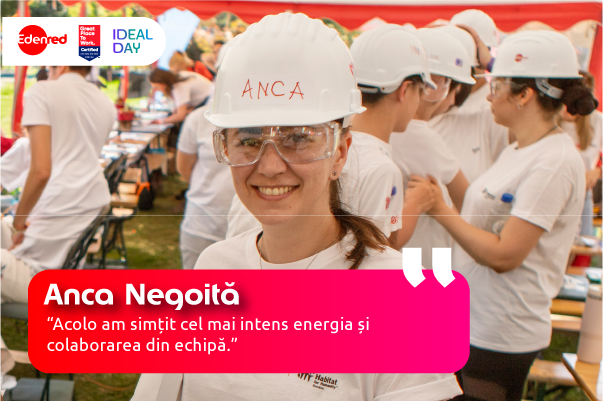
Anca Negoită, Senior PR&Communication Specialist – Energia colaborării
✅ Moment memorabil
Ediția de gătit din 2024 a fost cea mai intensă – totul a funcționat perfect, ca o echipă bine sincronizată.
✅ Impact personal
Pentru mine, Ideal Day a fost momentul în care am simțit cel mai clar ce înseamnă o echipă care funcționează cu adevărat.
În timpul ediției de gătit, totul a părut că se leagă natural. Fiecare avea rolul lui, dar nimic nu era forțat — energia venea din interiorul echipei.
Experiența m-a făcut să realizez că atunci când oamenii sunt aliniați și motivați de același scop, lucrurile devin mai simple și mai naturale. Mi-a întărit încrederea în echipă și în faptul că împreună putem face lucruri care, individual, ar părea dificil de atins.
Mihaela Costache, Customer Service Sales Support Team Leader– Bucuria de a dărui
✅ Moment memorabil
Cel mai mult m-a marcat faptul că am reușit, împreună, să aducem bucurie copiilor.
✅ Impact personal
Pentru mine, cel mai puternic impact a fost emoțional. Nu ține doar de ce faci, ci de reacția pe care o vezi în ochii celor pe care îi ajuți.
Momentul în care am realizat că, prin ceea ce facem, aducem bucurie copiilor a schimbat complet experiența. Nu mai era doar un proiect — era o conexiune reală.
Am înțeles atunci că munca în echipă nu înseamnă doar eficiență, ci creează emoție, sens și valoare. Și că uneori impactul cel mai mare nu este ceea ce construiești, ci ceea ce lași în urmă în sufletul oamenilor.
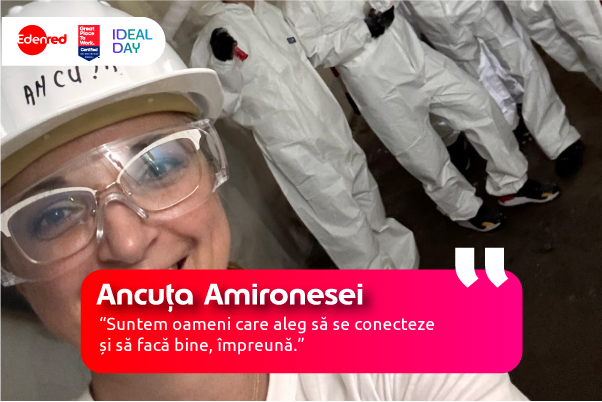
Ancuța Amironesei, HR Business Partner– Cultura trăită
✅ Moment memorabil
Pentru mine, Ideal Day nu este un moment singular, ci energia pe care o simți în fiecare ediție.
✅ Impact personal
Pentru mine, Ideal Day este momentul în care văd cultura organizațională în forma ei reală.
Nu în prezentări sau în concepte, ci în gesturi mici — în felul în care oamenii se ajută, în energia pe care o creează și în dorința sinceră de a contribui.
Este una dintre acele zile în care simți că suntem mai mult decât roluri și obiective. Că suntem oameni care aleg să fie împreună și să dea ceva înapoi comunității.
Mi-a reconfirmat că o cultură puternică se construiește prin acțiuni și conexiuni autentice, nu doar prin cuvinte.
Călin Pandele, Customer Success Manager – Forța unei direcții comune
✅ Moment memorabil
Îmi amintesc momentul în care m-am uitat în jur și am văzut „o armată” de colegi lucrând în aceeași direcție.
✅ Impact personal
Pentru mine, impactul Ideal Day vine din acea imagine de unitate.
Momentul în care vezi o echipă mare, fiecare făcând ceva diferit, dar toți în aceeași direcție, îți schimbă perspectiva. Înțelegi cât de mult contează alinierea și cât de puternic devine impactul atunci când toți oamenii au același scop.
Mi-a confirmat că rezultatele extraordinare nu vin din eforturi individuale, ci din coordonare, colaborare și încredere în echipă.
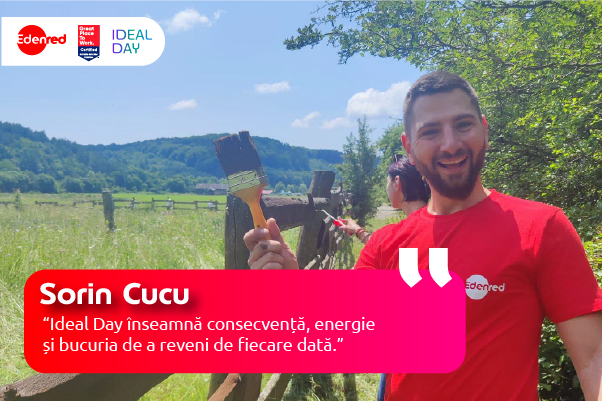
Sorin Cucu, SMEs Growth Coordinator - Puterea consecvenței
✅ Moment memorabil
Pentru mine, Ideal Day înseamnă să revin de fiecare dată și să mă implic, mai ales în activitățile unde gătesc pentru copii alături de colegi.
✅ Impact personal
Pentru mine, Ideal Day nu este despre o singură experiență, ci despre toate edițiile la care am ales să revin.
Cu fiecare participare, am înțeles mai bine că impactul nu vine dintr-o zi, ci din continuitate. Din faptul că alegi să fii din nou acolo, să te implici, să contribui.
Fie că gătesc pentru copii sau mă implic în organizare, simt că fiecare ediție adaugă ceva în plus. Nu doar pentru ceilalți, ci și pentru mine.
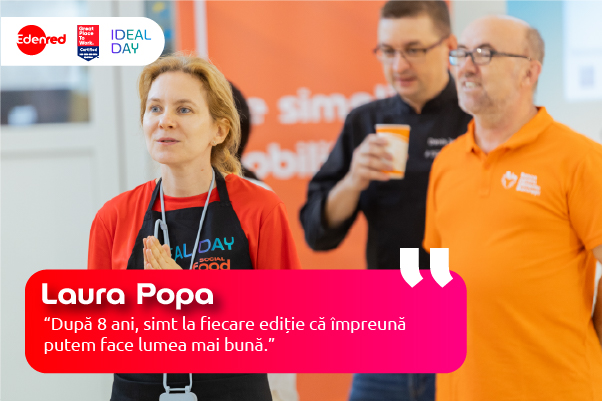
Laura Popa – CSR Coordinator - Impactul care se construiește în timp
✅ Moment memorabil
Fiecare ediție are propria poveste – de la construirea unui centru educațional, la gătit pentru comunitate sau organizarea unei curse caritabile.
✅ Impact personal
Pentru mine, Ideal Day este o experiență pe care o trăiesc de 8 ani și care mi-a arătat, pas cu pas, cum se construiește impactul real.
Nu într-o singură zi, ci în fiecare ediție, prin fiecare proiect și prin fiecare om implicat.
Am văzut cum ideile devin acțiuni, cum echipele se mobilizează și cum rezultatele capătă sens în timp. Dar dincolo de toate, ceea ce rămâne cel mai puternic este energia oamenilor și dorința lor autentică de a contribui.
Ideal Day m-a învățat că schimbarea nu vine dintr-un moment, ci din consecvență, implicare și din faptul că alegem, an de an, să facem ceva împreună.
Ideal Day - Mai mult decât o zi
Toate aceste povești au un element comun: impactul.
Rămâne sentimentul că ai făcut ceva cu sens.
Rămâne conexiunea cu ceilalți.
Rămâne dorința de a continua.
Ideal Day nu este doar despre ceea ce facem.
Este despre cine devenim împreună ceea ce construim şi lăsam pentru generaţiile viitoare.
Concediul medical: durată, cine poate beneficia, mod de calcul
Concediul medical este dreptul prin care salariații și alte categorii de persoane asigurate pot lipsi temporar de la muncă din motive medicale, beneficiind de o indemnizație acordată în condițiile prevăzute de lege. Durata, valoarea indemnizației și condițiile de acordare diferă în funcție de tipul concediului medical, stagiul de cotizare și modificările legislative aflate în vigoare.
Ce trebuie să știi acum despre concediul medical:
- Concediul medical poate fi acordat pentru mai multe situații, precum incapacitate temporară de muncă, accident de muncă, maternitate, risc maternal, îngrijirea copilului bolnav sau carantină.
- Fiecare tip de concediu medical are condiții specifice privind durata maximă și procentul indemnizației acordate.
- Plata concediului medical este suportată de angajator și de sistemul public de asigurări de sănătate, în funcție de tipul concediului și de perioada acestuia.
Descoperă în acest articol tot ce trebuie să știi despre concediul medical.
Care este cadrul legal pentru concediul medical?
Concediul medical este reglementat prin Ordonanța de Urgență nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate. Acesta este actul normativ de bază care stabilește condițiile de acordare, tipurile de concedii medicale, bazele de calcul și procentele de indemnizație.
Această ordonanță de urgență prevede că, pentru ca un angajat să beneficieze de dreptul la concediu medical, trebuie să fi realizat un stagiu de cotizare de minimum 6 luni în ultimele 12 luni anterioare perioadei în care se acordă concediul medical.
De-a lungul timpului, OUG 158/2005 a fost modificată succesiv. Cea mai importantă actualizare recentă este OUG nr. 91/2025 (publicată în Monitorul Oficial la 31 decembrie 2025), care aduce schimbări semnificative valabile în 2026.
Care sunt modificările legislative aduse de OUG nr. 91/2025?
OUG nr. 91/2025 (publicată în Monitorul Oficial la 31 decembrie 2025) aduce câteva schimbări semnificative, valabile în 2026, care afectează deopotrivă angajații și angajatorii. Aceste schimbări se referă la modul de plată al concediilor medicale, procentele de plată aplicate concediului medical pentru incapacitate temporară de muncă (boală obișnuită) și introducerea unui mecanism de control.
- Neplata primei zile de concediu medical. Pentru certificatele de concediu medical eliberate în perioada 1 februarie 2026 – 31 decembrie 2027, indemnizațiile se calculează prin diminuarea cu o zi. Practic, prima zi de concediu medical nu mai este plătită. Măsura se aplică tuturor tipurilor de concedii reglementate de OUG 158/2005, cu excepția celor pentru accidente de muncă și boli profesionale. Important: neplata acestei prime zile nu afectează stagiul de cotizare al angajatului, ziua respectivă continuând să conteze ca stagiu de asigurare.
- Modificarea modului de suportare a indemnizației pentru boala obișnuită. Angajatorul suportă indemnizația pentru zilele 2 până la 6 de incapacitate temporară de muncă. Fondul Național Unic de Asigurări Sociale de Sănătate (FNUASS) suportă indemnizația începând cu ziua a 7-a.
- Procente diferențiate de plată pentru boală obișnuită (cod 01), în funcție de durata episodului, aplicabile din august 2025: 55% din baza de calcul pentru episoadele de până la 7 zile calendaristice, 65% pentru cele cuprinse între 8 și 14 zile, respectiv 75% pentru episoadele de 15 zile sau mai mult.
- Introducerea unui mecanism de control. CNAS și casele de asigurări de sănătate primesc atribuții explicite de verificare a legalității și temeiniciei acordării certificatelor de concediu medical.
👉 Descoperă cum să gestionezi, ca antreprenor, modificările fiscale din 2026 și găsește soluții practice la provocările tale de zi cu zi pe platforma BIZTRO Club dezvoltată de Edenred. Indiferent că este vorba de taxe și legislație, finanțare sau dezvoltarea afacerii, aici vei descoperi materiale utile care să te ajute să iei cele mai bune decizii pentru businessul tău.
Cu cât se impozitează concediul medical în 2026?
Dacă te întrebi ce contribuții se plătesc la concediu medical în acest an, află că din indemnizația acordată pentru concediul medical se rețin, în funcție de tipul de concediu, următoarele contribuții și impozite: contribuția de asigurări sociale (CAS) – 25%, contribuția de asigurări sociale de sănătate (CASS) – 10%, impozitul pe venit – 10%.
Scurt istoric: Până la finalul anului 2023, angajatului i se reținea doar contribuția pentru asigurări sociale (CAS) de 25% și impozitul pe venit de 10% din cuantumul indemnizației aferente concediului medical, fără a i se reține contribuția pentru asigurări sociale de sănătate (CASS) de 10%. Începând cu 2024, Guvernul a impus o contribuție suplimentară de 10% din concediul medical pentru fondul de asigurări sociale de sănătate (CASS).
Important: CASS se aplică exclusiv pentru codurile de indemnizație 01 (boală obișnuită), 07 (carantină) și 10 (reducerea cu 1/4 a duratei normale de lucru). Alte categorii, precum maternitatea, îngrijirea copilului bolnav, riscul maternal, tuberculoza, afecțiunile oncologice sau urgențele medico-chirurgicale, sunt exceptate de la CASS, și, în unele cazuri, chiar și de la impozitul pe venit, conform art. 62 lit. c) din Codul Fiscal.
În ce condiții se acordă concediul medical?
Pentru a beneficia de concediu medical, o persoană trebuie să aibă domiciliul sau reședința pe teritoriul României și să fie asigurată în sistemul de asigurări sociale de sănătate, cu un stagiu de cotizare de minimum 6 luni realizat în ultimele 12 luni anterioare lunii pentru care se acordă concediul.
Activitatea profesională trebuie desfășurată în baza unui contract individual de muncă, a unui raport de serviciu, a unui act de detașare sau a unui statut special prevăzut de lege. Se încadrează aici și persoanele angajate de firme din afara UE/SEE, precum și beneficiarii indemnizației de șomaj.
Concediul medical poate fi acordat și dacă aceste condiții nu sunt îndeplinite prin angajare clasică: persoanele care realizează venituri din activități independente sau care au încheiat un contract de asigurări sociale pentru concedii și indemnizații (asigurare voluntară) pot beneficia, la fel, de acest drept, cu condiția plății contribuțiilor aferente.
În ce situații se acordă concediu medical?
Cele mai comune situații în care se acordă concediu medical sunt cele în care angajatul se află în incapacitate temporară de muncă sau a suferit un accident de muncă. De asemenea, se mai acordă concediu medical pentru risc maternal, sarcină și lăuzie, pentru îngrijirea copilului bolnav sau pentru carantină.
Concediu medical pentru incapacitate temporară de muncă
Concediul medical pentru incapacitate temporară de muncă este una dintre cele mai comune forme utilizate. Se acordă în cazul unor boli obișnuite și al unor răni apărute în timpul liber, iar plata se face acum diferențiat, în funcție de durata episodului de boală: 55% din baza de calcul pentru primele 7 zile calendaristice, 65% pentru zilele 8-14, respectiv 75% pentru episoadele de 15 zile sau mai mult.
Pentru afecțiuni speciale, perioada de concediu medical poate fi prelungită, fiind plătită 100%, pentru boli precum:
- Tuberculoza pulmonară și unele boli cardiovasculare: concediul medical poate fi de cel mult un an, în intervalul ultimilor doi ani;
- Tuberculoza pulmonară operată și osteoarticulară: se poate acorda concediu medical de 18 luni, în intervalul ultimilor doi ani;
- Tuberculoza meningeală, urogenitală și peritoneală, SIDA, neoplazii: de cele mai multe ori, concediul medical este de un an, dar poate ajunge și până la 18 luni.
Potrivit OUG nr. 158/2005, concediul medical pentru incapacitate temporară de muncă este suportat astfel: prima zi nu se plătește (regulă valabilă pentru certificatele eliberate între 1 februarie 2026 și 31 decembrie 2027), zilele 2-6 sunt suportate de angajator, iar de la ziua a 7-a plata trece în sarcina bugetului Fondului Național Unic de Asigurări Sociale de Sănătate, până la încetarea incapacității de muncă.
După a 90-a zi de concediu medical, acesta poate fi prelungit până la 183 de zile, cu avizul medicului expert al asigurărilor sociale. Concediul de 183 de zile poate fi prelungit ulterior cu maximum 90 de zile suplimentare, ajungând la un total maxim de 273 de zile, după care se pot face propuneri pentru pensionare de invaliditate.
În cazuri excepționale, dacă incapacitatea persistă, se poate iniția procedura de pensionare de invaliditate, conform evaluărilor medicale realizate de Casa Națională de Pensii Publice.
Concediu medical determinat de un accident de muncă
Concediul medical cauzat de un accident de muncă se acordă atunci când angajatul suferă un accident ca urmare a condițiilor sau activității de muncă. Spre deosebire de celelalte tipuri de concediu medical, acesta este reglementat printr-un act normativ separat, Legea nr. 346/2002 privind asigurarea pentru accidente de muncă și boli profesionale, și nu se supune regulilor din OUG 158/2005.
Concediul medical pentru accident de muncă poate avea durata maximă de 180 de zile într-un an calendaristic și este plătit cu un procent fix de 80% din baza de calcul (media veniturilor brute din ultimele 6 luni). Fiind reglementat separat, acest tip de concediu nu este afectat de regula neplății primei zile, introdusă prin OUG 91/2025 pentru celelalte tipuri de concedii medicale.
Indemnizația se acordă la propunerea medicului curant, cu aprobarea medicului din partea Asigurărilor Sociale, iar plata este suportată din bugetul asigurărilor pentru accidente de muncă și boli profesionale.
Concediu medical pentru risc maternal
Concediul medical pentru risc maternal se acordă angajatelor însărcinate, celor care au născut recent sau care alăptează, atunci când condițiile de muncă prezintă riscuri pentru sănătatea lor sau a copilului (de exemplu, expunerea la substanțe toxice).
Acest concediu este eliberat de medicul de familie sau de medicul specialist obstetrică-ginecologie, cu avizul medicului de medicina muncii, pe perioade de maximum 30-31 de zile calendaristice, într-o singură etapă sau fracționat, până la un total de maximum 120 de zile calendaristice.
Se plătește cu 75% din baza de calcul (media salariilor brute din ultimele 6 luni) și este suportat integral din bugetul FNUASS. Un avantaj important: concediul de risc maternal se acordă fără condiție de stagiu de cotizare, spre deosebire de majoritatea celorlalte tipuri de concediu medical.
Concediul de risc maternal nu poate fi acordat simultan cu alte tipuri de concedii prevăzute de OUG 158/2005.
Concediu medical pentru sarcină şi lăuzie
Concediul medical pentru sarcină și lăuzie se acordă pe o perioadă de maximum 126 de zile calendaristice. Concediul de sarcină (prenatal) are, în mod obișnuit, o durată de 63 de zile înainte de naștere, iar concediul de lăuzie (postnatal), 63 de zile după naștere. Cele două perioade se pot compensa între ele, în funcție de recomandarea medicului, cu condiția ca durata minimă a concediului postnatal să fie de 42 de zile calendaristice.
Concediul pentru sarcină și lăuzie se plătește cu 85% din media veniturilor brute realizate în ultimele 6 luni și este suportat integral din bugetul FNUASS, plătindu-se din prima zi. Spre deosebire de alte tipuri de concediu medical, concediul pentru sarcină și lăuzie nu este afectat de regula neplății primei zile introdusă prin OUG 91/2025.
Femeile gravide cu handicap pot beneficia de concediu de maternitate începând cu luna a șasea de sarcină.
👉 Descoperă mai multe despre concediul și indemnizația pentru creșterea copilului: cât durează și ce sumă de bani poți primi.
Concediu medical pentru îngrijirea copilului bolnav
De concediul medical pentru îngrijirea copilului bolnav pot beneficia ambii părinți (la alegere), dacă au îndeplinit stagiul de cotizare de minimum 6 luni în ultimele 12 luni de activitate profesională. Concediul are o durată de maximum 45 de zile calendaristice pe an, pentru fiecare copil.
Pentru acest tip de concediu se plătește o indemnizație în valoare de 85% din media veniturilor brute lunare din ultimele 6 luni din ultimul an de cotizare, cu baza de calcul plafonată la 12 salarii minime brute pe economie. Pe durata concediului, contractul individual de muncă se suspendă, dar salariatul nu poate fi concediat în această perioadă, iar durata concediului se ia în calcul la vechimea în muncă.
Se poate solicita concediu medical pentru îngrijirea copilului bolnav doar dacă acesta are până în 12 ani. Vârsta crește la 18 ani în cazul copiilor cu afecțiuni grave sau handicap, pentru afecțiuni intercurente.
Dacă minorul este diagnosticat cu o boală infecto-contagioasă, este imobilizat în aparat gipsat sau este supus unei intervenții chirurgicale, concediul poate fi prelungit până la 90 de zile, la recomandarea medicului specialist. O categorie aparte o reprezintă copiii cu afecțiuni grave (de exemplu leucemie sau boli neurologice severe), incluse pe o listă stabilită de comisiile de specialitate ale Ministerului Sănătății. Pentru aceștia nu se aplică limita de 45 de zile, durata concediului fiind stabilită de medicul specialist în funcție de evoluția bolii, fără a fi necesar un certificat de handicap.
Concediu medical pentru carantină
Concediul de carantină se aplică în cazul persoanelor care se deplasează în interes personal într-o zonă în care există epidemie, risc epidemiologic sau biologic determinat de un agent înalt patogen. La întoarcerea în țară, aceste persoane intră în concediu de carantină, care va fi suportat cu o indemnizație plătită de FNUASS, în primele cinci zile de concediu medical.
Concediul de carantină este stabilit de către Direcția de Sănătate Publică, iar pe baza certificatului eliberat de această instituție, medicul de familie va elibera certificatul de concediu medical pentru carantină. Completarea acestui certificat medical se realizează folosindu-se codul de indemnizație „07” (carantină) și codul de diagnostic „994” (persoane susceptibile de a fi contaminate cu boli transmisibile).
Spre deosebire de concediul medical pentru boală obișnuită, cel pentru carantină nu este afectat de regula neplății primei zile, introdusă prin OUG 91/2025. De asemenea, concediul pentru carantină nu reduce din numărul zilelor de concediu medical la care are dreptul un salariat.
Care este durata maximă a concediului medical?
Durata unui concediu medical acordat salariaților depinde de tipul de concediu. Medicul de familie poate elibera un certificat de concediu medical pe o durată de maximum 14 zile calendaristice, într-una sau mai multe etape, pentru un episod de boală. Certificatul poate fi prelungit, la recomandarea medicului specialist, până la cel mult 90 de zile. Începând cu a 91-a zi, concediul medical se poate prelungi până la 183 de zile într-un interval de un an (calculat de la prima zi de îmbolnăvire), cu avizul medicului expert al asigurărilor sociale.
Este important de reținut că cele 183 de zile pot fi acordate în una sau mai multe etape pentru aceeași afecțiune, cu condiția ca între ele să nu existe o perioadă de revenire completă la muncă mai mare de 60 de zile. Astfel, se consideră un nou episod de boală, cu recalcularea perioadei.
După epuizarea celor 183 de zile, concediul medical poate fi prelungit, în situații temeinic motivate, cu încă maximum 90 de zile suplimentare, prin decizia medicului expert și cu avizul comisiei de expertiză medicală a capacității de muncă, ajungând astfel la un total maxim de 273 de zile. Dacă recuperarea nu e posibilă nici după această perioadă, se pot face propuneri pentru pensionare de invaliditate.
Există cazuri excepționale în care concediul medical poate ajunge până la un an sau chiar mai mult, de exemplu, pentru bolnavii de tuberculoză, SIDA și alte boli grave, care pot beneficia de un concediu medical de până la 18 luni în interval de 2 ani.
Care este modul de calcul al indemnizației pentru concediu medical?
Numărul de zile de concediu și valoarea indemnizației depind de tipul afecțiunii pentru care se acordă concediul medical. Calculul pornește de la baza de calcul lunară, care nu poate depăși 12 salarii minime brute pe țară.
Media zilnică se calculează împărțind suma veniturilor brute din ultimele 6 luni la numărul zilelor de stagiu din aceeași perioadă. Valoarea indemnizației rezultă din înmulțirea numărului de zile de concediu plătite cu media zilnică și cu procentul de acordare specific codului de indemnizație.
Coduri de concedii medicale plătite și procentul de acordare aferent
În funcție de tipul concediului medical, legislația prevede procente diferite de acordare a indemnizației.
Tabel cu principalele coduri de concedii medicale plătite și procentul indemnizației aferent fiecărui tip de concediu medical.
|
Cod concediu medical |
Procentul indemnizației |
|
01 – Boală obișnuită |
55% (până la 7 zile); 65% (8–14 zile); 75% (peste 15 zile) |
|
02 – Accident în timpul deplasării la și de la locul de muncă |
80% |
|
03 – Accident de muncă |
80% |
|
04 – Boală profesională |
80% |
|
05 – Boală infecto-contagioasă din grupa A |
100% |
|
06 – Urgență medico-chirurgicală |
100% |
|
07 – Carantină |
100% |
|
08 – Sarcină și lăuzie |
85% |
|
09 – Îngrijirea copilului bolnav |
85% |
|
10 – Reducerea cu 1/4 a duratei normale de lucru |
25% |
|
11 – Trecerea temporară la altă muncă |
25% |
|
12 – Tuberculoză |
100% |
|
13 – Unele boli cardiovasculare |
75% |
|
14 – Neoplazii sau SIDA |
100% |
|
15 – Risc maternal |
75% |
Dacă îți dorești un calcul pentru indemnizația aferentă concediului medical cât mai ușor și rapid, atunci poți să apelezi la un calculator concediu medical online / calculator indemnizație.
Care este stagiul de cotizare în cazul concediului medical?
Stagiul minim de cotizare (numit și stagiu de asigurare, conform terminologiei actualizate a legii), pentru ca un salariat să beneficieze de concediu medical, este de șase luni din ultimele 12 luni anterioare lunii pentru care se acordă concediul medical, conform OUG 158/2005.
Stagiul de cotizare este format prin însumarea mai multor perioade, printre care:
- Perioada în care s-au plătit contribuțiile asiguratorii pentru muncă;
- Perioada în care angajatorul sau asiguratul a achitat contribuția pentru concedii și indemnizații.
Sunt considerate asimilate stagiului de cotizare următoarele perioade:
- Perioadele în care asiguratul a beneficiat de pensie de invaliditate;
- Perioadele în care asiguratul a urmat cursuri de zi ale învățământului universitar, pe durata normală a studiilor, cu condiția absolvirii cu examen de licență sau de diplomă, organizat în prima sesiune;
- Perioada în care asiguratul a beneficiat de concediu de acomodare, conform Legii nr. 273/2004 privind procedura de adopție.
Există și o regulă alternativă de calcul: se consideră stagiu de cotizare și situația în care, prin însumarea perioadelor din ultimele 12 luni anterioare producerii riscului, rezultă un număr de zile de stagiu cel puțin egal cu numărul total de zile lucrătoare din ultimele 6 luni anterioare producerii riscului.
Concediu medical fără stagiu de cotizare
Nu este necesar stagiul de cotizare în următoarele cazuri:
- Concediu de risc maternal;
- Concediu medical urgențe medico-chirurgicale;
- Concediu medical pentru tuberculoză, SIDA, neoplazii, boli infecto-contagioase din grupa A.
Cine plătește concediul medical?
Plata concediului medical este împărțită între angajator și stat, în funcție de tipul de concediu și de numărul de zile.
Pentru concediul medical de boală obișnuită (cod 01, tratament la domiciliu), prima zi de concediu nu se mai plătește. Angajatorul suportă indemnizația pentru zilele 2-6, iar începând cu ziua a 7-a, plata este preluată din bugetul Fondului Național Unic de Asigurări Sociale de Sănătate (FNUASS), fiind achitată inițial de angajator și recuperată ulterior de la casa de asigurări de sănătate.
Alte tipuri de concedii, precum indemnizația de risc maternal, indemnizația de maternitate și cea pentru îngrijirea copilului bolnav, sunt suportate integral din bugetul FNUASS, încă din prima zi, fiind total exceptate de la regula neplății primei zile.
Dacă firma își încetează activitatea, intră în insolvență sau își suspendă activitatea pe perioada în care angajatul este în concediu medical, plata indemnizației este preluată integral de Casa Teritorială de Sănătate, din bugetul FNUASS.
Limita maximă a bazei de calcul a indemnizației este de 12 salarii minime brute pe țară, indiferent de valoarea salariului real al angajatului.
Certificatul de concediu medical trebuie predat angajatorului până cel târziu pe data de 5 a lunii următoare celei pentru care a fost acordat concediul, plata efectuându-se de regulă odată cu lichidarea drepturilor salariale.
Care sunt pașii obținerii certificatului de concediu medical?
Ca angajator, primul pas constă în primirea notificării din partea angajatului care dorește să obțină concediu medical, precum și motivarea sa.
Mai apoi, va trebui să se completeze o adeverință de plătitor (cu excepția cazurilor de boli infecto-contagioase din grupa A sau a urgențelor medico-chirurgicale), care poate fi descărcată de pe site-ul CNAS, care să demonstreze calitatea de asigurat a salariatului și numărul de zile de concediu medical din ultimele 12 sau 24 de luni, după caz.
Pe baza acestei adeverințe și a diagnosticului, medicul va elibera certificatul de concediu medical. Documentul poate fi eliberat de medicul de familie, medicul specialist din ambulatoriu sau orice alt medic specialist care a încheiat o convenție cu o Casă de Sănătate și are drept de practică.
De regulă, certificatul de concediu medical se eliberează în aceeași zi în care are loc consultația medicală. Certificatul poate fi eliberat la o dată ulterioară, în următoarele cazuri: sarcină și lăuzie, internarea în spital, punerea sau scoaterea gipsului, îmbolnăvirea în străinătate, carantină.
În cazul în care este nevoie de prelungirea certificatului de concediu medical, sunt necesare următoarele documente:
- Adeverința de salariat în care să fie specificat numărul de zile de concediu medical din ultimele 12 luni;
- Copie după certificatul de concediu medical inițial;
- Bilet de trimitere de la medicul de familie.
Ce se întâmplă cu beneficiile extrasalariale în concediul medical?
Un salariat aflat în concediu medical nu este obligat, prin lege, să primească tichete de masă sau alte avantaje extrasalariale, cum ar fi voucherele de vacanță, pentru zilele de concediu medical. Tichetele se acordă strict pentru zilele efectiv lucrate. Astfel, dacă un angajat are, într-o lună, atât zile lucrate, cât și zile de concediu medical, va primi tichete doar proporțional, pentru zilele lucrate efectiv din acea lună.
👉 Potrivit Legii nr. 201/2025, publicată în Monitorul Oficial și intrată în vigoare la 1 decembrie 2025, plafonul maxim al unui tichet de masă a fost majorat la 45 lei. Dacă firma pentru care lucrezi nu vă acordă încă acest beneficiu ție și colegilor tăi și dorești să o recomanzi pentru o colaborare cu Edenred, completează formularul online și poți câștiga premii de până la 500 RON!
Întrebări și răspunsuri despre concediul medical
Deoarece concediul medical este un subiect complex, deseori există întrebări și aspecte mai puțin cunoscute care necesită clarificare. Iată câteva dintre cele mai importante care să te ajute, pe lângă informațiile prezentate pe parcursul acestui articol:
- Concediul medical se pune la vechime în muncă?
Perioada de concediu medical se consideră perioadă de activitate prestată, fiind inclusă în calculul vechimii în muncă.
- Câte zile de concediu medical ai pe an?
Pentru incapacitate temporară de muncă, indemnizația se acordă pe cel mult 183 de zile într-un an, cu posibilitatea de prelungire cu cel mult 90 de zile suplimentare, ajungând la maximum 273 de zile. Important: pentru certificatele eliberate între 1 februarie 2026 și 31 decembrie 2027, prima zi a fiecărui episod de boală obișnuită nu se plătește, deși ea rămâne, în continuare, o zi de concediu medical valabilă și contează pentru stagiul de asigurare.
- Cât se plătește concediul medical?
Concediul medical se plătește diferit, în funcție de codul de boală. Pentru boala obișnuită, procentul e progresiv, în funcție de durata episodului: 55% pentru primele 7 zile, 65% pentru 8-14 zile, 75% pentru peste 15 zile, cu recalcularea retroactivă a întregii perioade dacă boala continuă peste aceste praguri. Alte tipuri de concediu au procente fixe (de exemplu, 85% pentru maternitate, 100% pentru urgențe și boli grave).
- Se poate să am concediu medical fără stagiu de cotizare?
Da, pentru urgențe medico-chirurgicale, tuberculoză, boli infectocontagioase din grupa A, neoplazii, SIDA, carantină și risc maternal.
- De la cine pot cere eliberarea concediu medical?
Certificatul de concediu medical poate fi eliberat de medicul primar, medicul de familie, medicul specialist din ambulatoriu de specialitate sau din spital sau de către orice alt medic care a încheiat o convenție în acest sens cu o Casă de Sănătate și are autorizație de liberă practică.
- Pot să beneficiez de concediu retroactiv?
Certificatele de concediu medical se completează și se eliberează la data la care se acordă consultația medicală, stabilindu-se numărul necesar de zile de concediu medical. Totuși, în situația imposibilității prezentării asiguratului la medic se pot acorda certificate de concediu medical cu retroactivitate de 24 de ore numai în cazul certificatelor de concediu medical „inițial”.
- Pot să beneficiez de concediu medical pentru depresie?
Da, există posibilitatea de a beneficia de concediu medical pentru depresie, cu cod boală înscris pe certificat: 321 - episod depresiv.
- De la câte săptămâni se poate lua concediu de risc maternal?
Nu există un număr de săptămâni stabilit în care să îți poți lua concediu de risc maternal. De aceea, o poți face chiar din momentul confirmării sarcinii, dacă activitatea pe care o desfășori prezintă riscuri pentru sănătatea ta sau a copilului.
- Ce acte sunt necesare pentru prelungirea concediului medical?
Pentru prelungirea concediului medical, ai nevoie de adeverința de salariat, în care să fie specificat numărul de zile de concediu medical din ultimele 12 luni, copie după certificatul de concediu medical inițial și de bilet de trimitere de la medicul de familie.
Concediul medical reprezintă o perioadă în care productivitatea firmei poate scădea. Însă oferirea de concediu medical încă de la primele semne ale bolii asigură recuperarea rapidă și revenirea într-un timp cât mai scurt la locul de muncă. Din acest punct de vedere, se poate spune că angajatorii investesc în bunăstarea angajaților și în menținerea unei productivități ridicate pe termen lung.
Sursa foto: Shutterstock
Bibliografie:
- LEGE nr. 201 din 28 noiembrie 2025, https://legislatie.just.ro/Public/DetaliiDocument/304840, accesat la 18 iulie 2026.
- Ordonanța de Urgență nr. 158/2005, https://legislatie.just.ro/public/DetaliiDocument/66305, accesat la 18 iulie 2026.
- Ordonanţa de urgenţă nr. 91/2025 privind stabilirea unor măsuri în cadrul sistemului de sănătate , https://lege5.ro/Gratuit/ge3tomzxgezdq/ordonanta-de-urgenta-nr-91-2025-privind-stabilirea-unor-masuri-in-cadrul-sistemului-de-sanatate, accesat la 18 iulie 2026.
- OUG 158/2005, https://legislatie.just.ro/public/DetaliiDocument/66305, accesat la 18 iulie 2026.
Ce este feedbackul: tipuri, exemple și cum îl oferi eficient
Feedbackul este un instrument de comunicare prin care oferi informații specifice despre performanța, comportamentul sau acțiunile unei persoane, cu scopul de a susține dezvoltarea și îmbunătățirea continuă. Pentru a fi eficient, trebuie să fie concret, orientat spre acțiune și oferit la momentul potrivit.
Vrei să știi cum să oferi feedback constructiv echipei tale și ce tipuri de feedback există? Iată un ghid practic, cu exemple concrete și caracteristicile unui feedback care chiar funcționează.
Informații esențiale
- Feedbackul eficient este specific, orientat spre comportamente (nu spre persoană) și oferit la timp
- Tipuri principale: evaluativ, prescriptiv, descriptiv, pozitiv, negativ și de 360 de grade
- Absența feedbackului duce la scăderea motivației, creșterea conflictelor și stagnarea profesională
- Atât angajații, cât și managerii ar trebui să primească și să ofere feedback în mod regulat
Ce este feedbackul și cine ar trebui să îl ofere?
Feedbackul furnizează informații cu privire la performanța unei persoane, punctele forte și aspectele care necesită îmbunătățire. Pentru a produce rezultatele dorite, trebuie să fie specific, orientat spre acțiune sau comportament concret și construit pe fapte, nu pe impresii subiective.
În comunicarea organizațională, atât angajații, cât și managerii ar trebui să primească feedback. O cultură deschisă spre feedback ajută personalul să învețe să ofere și să primească informații constructive, factor esențial pentru îmbunătățirea continuă a performanței. Liderii de proiect și managerii sunt îndreptățiți să ofere feedback referitor la performanța echipei, dar și angajații ar trebui să fie încurajați să ofere feedback managerilor, într-un mod deschis și sincer.
Feedbackul nu trebuie oferit doar în momentul unei greșeli, ci pe tot parcursul activității în companie. Descoperă și alte metode prin care poți încuraja creativitatea la locul de muncă.
De ce este important feedbackul și ce se întâmplă fără el?
Feedbackul oferit constant aduce beneficii concrete la nivel individual și organizațional:
- Crește performanța și productivitatea prin informații critice care ajută angajații să corecteze erorile și să lucreze mai eficient
- Oferă perspectivă asupra modului în care angajatul este perceput și contribuie la creșterea motivației și angajamentului
- Îmbunătățește comunicarea și soluționarea problemelor prin construirea unor relații de încredere
- Stimulează dezvoltarea personală și profesională prin identificarea punctelor forte și a celor de îmbunătățit
- Crește satisfacția la locul de muncă atunci când angajații se simt apreciați și înțeleg că eforturile lor sunt recunoscute
Lipsa feedbackului are consecințe negative clare: angajații nu știu ce trebuie îmbunătățit, se simt neapreciați, conflictele interne cresc, iar stagnarea profesională afectează atât individul, cât și performanța organizației.
Pe lângă un feedback constructiv, și acordarea de beneficii extrasalariale contribuie la motivarea echipei. Cardul cultural Edenred sau alte forme de recunoaștere nu ar trebui să lipsească din strategia businessului tău.
Ce tipuri de feedback există?
|
Tip de feedback |
Caracteristică principală |
Când se folosește |
|
Evaluativ |
Evaluează performanța sau comportamentul într-un context specific, cu exemple concrete |
Evaluări periodice, după finalizarea unui proiect |
|
Prescriptiv |
Oferă sugestii concrete pentru îmbunătățirea performanței viitoare, nu analizează trecutul |
Înainte de proiecte noi, în training |
|
Descriptiv |
Neutru, bazat pe fapte obiective, fără judecăți de valoare |
Situații delicate, unde subiectivismul ar putea fi dăunător |
|
Pozitiv |
Recunoaște explicit performanța și comportamentele de urmat |
Imediat după o reușită, pentru consolidarea comportamentului |
|
Negativ |
Evidențiază aspectele care necesită îmbunătățire |
Când există probleme concrete de corectat |
|
360 de grade |
Feedback din multiple surse: colegi, manageri, subordonați, clienți |
Evaluări complexe, pentru roluri de conducere |
Exemple de feedback pozitiv
Feedbackul pozitiv, oferit corect și la momentul potrivit, are un impact semnificativ asupra motivației și nivelului de implicare. Iată câteva formulări concrete:
- „Apreciez modul în care ai gestionat proiectul X. Ai respectat toate termenele și ai menținut o comunicare excelentă cu echipa. Munca ta a fost esențială pentru succesul final."
- „Prezentarea ta din ședința de ieri a fost clară, bine structurată și foarte convingătoare. Era evident că te-ai pregătit temeinic."
- „Vreau să-ți mulțumesc pentru disponibilitatea de a sprijini colegii noi în procesul de integrare. Ai dat dovadă de spirit de echipă și empatie."
- „Ai adus o idee valoroasă la ședința de strategie, originală și care ne-a ajutat să vedem lucrurile dintr-o altă perspectivă. Îți încurajez inițiativa."
Descoperă și Platforma Benefit Edenred, o modalitate facilă de a pune la dispoziția angajaților programe de training și formare profesională, pe lângă alte beneficii extrasalariale care îi motivează la muncă
Feedback verbal sau scris: care este mai eficient?
Ambele forme au avantaje și dezavantaje și servesc scopuri diferite.
Feedbackul verbal permite clarificări imediate, crește gradul de interacțiune și abordează problemele într-un mod personal și uman. Este mai potrivit pentru feedback pozitiv sau pentru situații care necesită nuanță și empatie. Poate fi mai dificil de utilizat când feedbackul este de natură negativă.
Feedbackul scris permite un grad mare de detaliere, poate fi consultat ulterior ca referință a progresului și este util când trebuie păstrată o înregistrare formală. Gradul de distanțare emoțională este mai mare, ceea ce îl face mai potrivit pentru o abordare formală.
Ce caracterizează un feedback constructiv?
Un feedback constructiv are șase caracteristici esențiale:
- Claritate și specificitate: persoana care îl primește înțelege exact ce trebuie îmbunătățit sau care sunt elementele pozitive din activitatea sa
- Orientare spre fapte și comportamente, nu spre personalitatea sau caracterul persoanei. Nu judecă, nu descurajează, ci motivează și îmbunătățește
- Relevanță față de subiectul analizat și față de obiectivele și sarcinile persoanei evaluate
- Acordare în timp util, astfel încât persoana să poată acționa imediat, cât timp elementele evaluate sunt proaspete în memorie
- Pozitivitate: oferit într-o manieră încurajatoare, axată pe soluții și sugestii constructive, nu pe critică
- Personalizare: adaptat stilului și nevoilor persoanei care îl primește
Și cardurile cadou Edenred pot contribui la îmbunătățirea performanței în echipă, oferind o formă tangibilă de recunoaștere a eforturilor și rezultatelor obținute.
Cum oferi un feedback realist și eficient?
Indiferent de tipul de feedback, iată câțiva pași esențiali pentru a-l oferi corect:
- Fii clar și specific. Concentrează-te pe comportamente și acțiuni concrete, nu pe caracter. Oferă exemple obiective care ilustrează situația
- Oferă soluții, nu doar critici. Asigură-te că feedbackul tău este constructiv și încurajator, cu sugestii concrete de îmbunătățire
- Alege momentul potrivit. Selectează un moment în care persoana este disponibilă și nu se află sub presiunea unor termene limită
- Fii deschis la dialog. Feedbackul trebuie să fie bidirecțional. Încurajează persoana să își expună punctul de vedere și să identifice soluții
- Fii consecvent. Feedbackul nu se acordă doar când apare o problemă, ci în mod regulat, pe tot parcursul activității
- Folosește un limbaj respectuos. Evită limbajul defensiv sau critic și asigură-te că feedbackul tău este înțeles și acceptat
Întrebări frecvente despre feedback
Cât de des ar trebui oferit feedbackul în echipă?
Feedbackul ar trebui să fie un proces continuu, nu limitat la evaluările anuale. Sesiunile regulate (lunare sau trimestriale) sunt eficiente pentru a urmări progresul, dar feedbackul informal, oferit imediat după o situație relevantă, este la fel de valoros.
Cum gestionezi un angajat care reacționează defensiv la feedback?
Creează un climat de siguranță psihologică înainte de a oferi feedback. Pornește de la aspecte pozitive, fii specific și orientat spre fapte, și lasă loc de dialog. Un angajat defensiv are nevoie să simtă că feedbackul vine din dorința de a-l ajuta, nu de a-l critica.
Este feedbackul de 360 de grade potrivit pentru orice companie?
Feedbackul de 360 de grade este mai potrivit pentru organizații cu o cultură matură a comunicării deschise. Introdus prematur sau fără pregătire adecvată, poate genera tensiuni. Este recomandat să fie implementat gradual, cu o perioadă de acomodare.
Cum deosebești feedbackul de critică?
Feedbackul este specific, bazat pe fapte și orientat spre soluții. Critica este adesea generală, subiectivă și fără propuneri concrete de îmbunătățire. Un feedback eficient descrie comportamentul și propune alternative, fără a judeca persoana.
Poate feedbackul negativ să demotiveze angajații?
Un feedback negativ formulat greșit poate demotiva. Un feedback negativ corect formulat, specific, respectuos și însoțit de soluții concrete, are efectul opus: clarifică așteptările, arată că performanța este urmărită și oferă o direcție clară de îmbunătățire.
Concluzie
Feedbackul este un instrument esențial pentru dezvoltarea angajaților și pentru construirea unei culturi organizaționale sănătoase. Pozitivismul și orientarea spre soluții sunt elementele care transformă un feedback dintr-o simplă critică într-un instrument real de creștere. Acordând feedbackului importanța cuvenită și integrând-ul constant în activitatea echipei, contribui direct la performanța și satisfacția organizației în ansamblu.
Surse foto: Shutterstock, Edenred
Cum să gestionezi cheltuielile de protocol pentru a optimiza fiscal bugetul firmei
Gestionarea eficientă a cheltuielilor de protocol începe cu respectarea regulilor fiscale și delimitarea clară dintre cheltuielile destinate partenerilor de afaceri și beneficiile acordate angajaților. Pentru a optimiza fiscal bugetul firmei, este esențial să urmărești plafonul de deductibilitate de 2% și să păstrezi documente justificative.
Ce mai trebuie să știi despre gestionarea eficientă a cheltuielilor de protocol:
- Diferențierea clară a destinației fondurilor: Cheltuielile de protocol sunt cele efectuate cu parteneri de afaceri, clienți, furnizori sau potențiali colaboratori pentru consolidarea relațiilor comerciale. Cheltuielile cu mesele festive interne pentru salariați nu intră la categoria cheltuielilor de protocol.
- Respectarea plafonului legal de 2%: Conform Codului Fiscal, deductibilitatea cheltuielilor de protocol este limitată la 2% din baza de calcul stabilită legal. Orice sumă care depășește această limită calculată la profitul contabil devine nedeductibilă, crescând artificial baza de impozitare a companiei.
Citește articolul complet pentru a înțelege exact limitele legislative actuale, cum să eviți capcanele contabile la controalele ANAF și cum te ajută platforma Edenred Benefit să recompensezi angajații conform legislației în vigoare.
Ce sunt cheltuielile de protocol și ce limite fiscale li se aplică în prezent?
Cheltuielile de protocol includ cadourile oferite partenerilor de afaceri, mesele la restaurant organizate în cadrul unor negocieri sau tratative comerciale, precum și alte acțiuni menite să promoveze imaginea brandului tău în raport cu terții. Conform art. 25 alin. (3) lit. a) din Codul Fiscal, aceste cheltuieli sunt deductibile limitat, în limita unei cote de 2% aplicate asupra profitului contabil, la care se adaugă cheltuielile cu impozitul pe profit și cheltuielile de protocol în sine.
Din punct de vedere al impozitului pe venituri din activități independente, cheltuielile de protocol sunt deductibile în limita unei cote de 2% din baza de calcul. Aceasta este determinată ca diferența între venitul brut și cheltuielile deductibile, altele decât cheltuielile pentru acordarea de burse private și cheltuielile de protocol.
Important: Pentru a evita eventuale probleme în cazul controalelor ANAF, fiecare tranzacție de protocol trebuie însoțită de documente justificative solide: facturi fiscale, referate de necesitate și note de negociere care să ateste scopul business al întâlnirii.
👉 Gestionarea corectă a cheltuielilor de protocol este doar unul dintre pașii necesari pentru a menține sănătatea financiară a companiei. Descoperă câteva tehnici de eliminare a blocajelor financiare și află cum te ajută Edenred să reduci costurile companiei.
De ce antreprenorii tind să confunde protocolul cu recompensarea angajaților?
Antreprenorii tind să confunde protocolul cu recompensarea propriei echipe deoarece ambele tipuri de cheltuieli implică mese, cadouri sau alte beneficii oferite în context profesional. Cu toate acestea, din punct de vedere fiscal, ele au scopuri complet diferite și sunt tratate distinct de legislație.
În timp ce cheltuielile de protocol au rolul de a susține relațiile comerciale, mesele, cadourile sau beneficiile acordate angajaților reprezintă beneficii pentru salariați și trebuie gestionate prin instrumente dedicate.
Tabel comparativ între tratamentul fiscal al meselor cu colaboratorii și angajații:
|
Aspect |
Mese cu colaboratori |
Mese cu angajații |
|
Încadrare legală |
Cheltuieli de protocol |
Cheltuieli sociale |
|
Limită deductibilitate |
2% din baza de calcul specifică |
5% din fondul de salarii |
|
Beneficiari |
Terți externi (clienți, parteneri) |
Angajați proprii |
|
Documente necesare |
Referat protocol + listă participanți |
Regulament intern + proces-verbal (opțional) |
|
TVA deductibil |
Da |
Da |
|
Exemplu de situație |
Masă cu clientul pentru semnarea contractului |
Team-building sau masa de Crăciun cu echipa |
👉 Dacă vrei să le oferi angajaților tăi un sprijin real pentru mese zilnice sănătoase, alege cardurile de masă Edenred. Aduci economii companiei de până la 32% față de aceeași sumă acordată cash și oferi angajaților acces la cea mai extinsă rețea de comercianți, cu peste 57.000 de parteneri Edenred.
Cum poți să recompensezi angajații fără birocrație și riscuri fiscale cu Edenred Benefit?
Platforma Edenred Benefit îți permite să emiți carduri cadou, de masă, culturale sau de vacanță 100% digital, fără să mai ai nevoie de bonuri fizice și deconturi complicate.
În multe companii, mesele oferite echipei, cadourile sau alte beneficii sunt gestionate prin proceduri care implică bonuri, chitanțe și deconturi. Pe lângă timpul consumat pentru verificarea și arhivarea documentelor, această abordare poate crea dificultăți în încadrarea fiscală a cheltuielilor și poate complica activitatea departamentelor financiar-contabile.
De asemenea, atunci când cheltuielile destinate angajaților sunt confundate cu cele de protocol sau nu sunt încadrate corespunzător, există riscul unor interpretări diferite în cadrul controalelor fiscale. Din acest motiv, este recomandat ca beneficiile acordate salariaților să fie gestionate separat de cheltuielile de protocol și prin instrumente dedicate.
Platforma Edenred Benefit simplifică acest proces prin centralizarea beneficiilor angajaților într-un singur loc și eliminarea unei mari părți din activitățile administrative asociate. Poți acorda beneficii personalizate angajaților tăi, adaptate nevoilor reale, având în același timp o imagine clară asupra bugetelor alocate și a modului în care acestea sunt utilizate.
👉 Află cum poți implementa platforma Edenred Benefit în compania ta în 3 pași.
În esență, Edenred Benefit integrează într-o singură platformă cele mai importante categorii de beneficii extrasalariale. Iată câteva dintre acestea:
- tichete de masă: sprijin pentru cheltuielile zilnice;
- tichete de vacanță pentru acces la servicii și experiențe turistice;
- carduri cadou pentru momente speciale și ocazii importante;
- tichete culturale pentru acces la evenimente și activități culturale.
👉 Alege Edenred Benefit pentru gestionarea beneficiilor acordate angajaților și ai totul într-o singură platformă și un singur contract.
Potrivit Fortune Business Insights, o companie preocupată de sănătatea și bunăstarea angajaților poate contribui la creșterea satisfacției la locul de muncă și a loialității acestora, precum și la îmbunătățirea puterii de cumpărare și a nivelului de motivație al lor.
Ce să faci după ce citești acest articol
- Auditează deconturile actuale: Verifică ultimele luni din punct de vedere al documentelor justificative (referate, note) pentru a te asigura că nu riști recalculări din partea ANAF.
- Optimizează procesele: Implementează platforma Benefit pentru a centraliza toate beneficiile angajaților într-un singur loc cu trasabilitate deplină.
👉 Dacă îți dorești mai multe sfaturi de la experți pentru optimizarea proceselor businessului tău, intră în BIZTRO Club – platforma destinată antreprenorilor.
- Adoptă soluțiile virtuale: Folosește opțiunea de emitere digitală a cardurilor virtuale direct pe telefoanele angajaților pentru a răspunde rapid nevoilor din organizație.
- Instruiește echipa: Explică managerilor diferența fiscală dintre o masă de business cu un client și o ieșire informală cu echipa, oferindu-le instrumentele potrivite pentru fiecare situație.
Întrebări frecvente despre cheltuielile de protocol
Pot organiza evenimente pentru clienți și parteneri de afaceri în cadrul cheltuielilor de protocol?
Da, evenimentele organizate cu scopul dezvoltării relațiilor comerciale, prezentării unor produse sau consolidării colaborărilor pot fi încadrate în categoria cheltuielilor de protocol, cu condiția să existe documente care să demonstreze scopul profesional al acțiunii.
De ce este necesară o procedură internă pentru aprobarea cheltuielilor de protocol?
O procedură internă clară ajută la stabilirea criteriilor de aprobare, a responsabilităților și a documentelor necesare. În plus, aceasta poate simplifica activitatea departamentului financiar și poate reduce riscul unor interpretări diferite în cadrul verificărilor fiscale.
Cum pot urmări mai eficient bugetul alocat protocolului?
Monitorizarea periodică a cheltuielilor și utilizarea unor instrumente digitale de raportare permit identificarea rapidă a depășirilor de buget și oferă o imagine mai clară asupra costurilor asociate relațiilor comerciale.
Cum pot demonstra scopul de business al unei cheltuieli de protocol?
Este recomandat să existe documente care să arate legătura dintre cheltuială și activitatea economică a firmei, precum invitații la întâlniri, agende de discuție, corespondență profesională sau alte dovezi care justifică scopul comercial al interacțiunii.
De ce este importantă separarea bugetelor pentru protocol și beneficii pentru angajați?
Separarea acestor bugete oferă o imagine mai clară asupra cheltuielilor companiei, facilitează raportarea financiară și ajută la aplicarea corectă a regulilor fiscale specifice fiecărei categorii de cheltuieli. În plus, cu platforma Edenred Benefit, gestionarea bugetului devine mai facilă, având bugetul pentru toate beneficiile într-un singur lor.
Sursă foto: Magnific
Bibliografie:
- Codul Fiscal, https://lege5.ro/gratuit/g43donzvgi/cheltuieli-codul-fiscal?dp=hazdimzugu2tk#google_vignette – accesat la 4 iunie 2026;
- Ghid ANAF, Limite de deductibilitate ale unor categorii de cheltuieli la calculul rezultatului fiscal, https://static.anaf.ro/static/10/Brasov/Brasov/deductibilitate.pdf– accesat la 4 iunie 2026;
- Fortune Business Insights, Meal Vouchers and employee benefits solutions market size, https://www.fortunebusinessinsights.com/meal-voucher-and-employee-benefit-solutions-market-104412– accesat la 4 iunie 2026.
Exemple de cheltuieli deductibile: cum să investești inteligent profitul firmei
Investiția inteligentă a profitului firmei se realizează prin direcționarea strategică a fondurilor către resurse care dezvoltă activitatea economică și reduc direct baza de impozitare. În acest proces sunt incluse cheltuielile deductibile care presupun investiții în marketing, echipamente și tehnologie, programe de training și alte beneficii extrasalariale pentru angajați.
Ce trebuie să știi acum despre cheltuielile deductibile:
- Cele mai frecvente exemple de cheltuieli deductibile includ chiria, utilitățile, echipamentele IT, software-ul, serviciile profesionale, programele de training și activitățile de marketing.
- O greșeală frecventă a antreprenorilor este realizarea unor achiziții fără utilitate reală doar pentru a reduce profitul contabil la final de an.
- Beneficiile extrasalariale pot reprezenta o alternativă mai eficientă decât achizițiile inutile sau majorările salariale costisitoare, oferind avantaje atât companiei, cât și angajaților.
Descoperă în cele ce urmează cum să investești inteligent profitul firmei în bunăstarea angajaților și performanța companiei.
Ce sunt cheltuielile deductibile și de ce sunt importante pentru o firmă?
Cheltuielile deductibile sunt acele costuri pe care o companie le efectuează în scopul desfășurării activității sale economice și care, din punct de vedere fiscal, sunt eligibile pentru a fi scăzute din veniturile totale care determină profitul impozabil.
Legătura strânsă cu activitatea economică a firmei este criteriul eliminatoriu: orice achiziție, de la un simplu top de hârtie până la un server complex, trebuie să poată fi justificată ca fiind utilă și indispensabilă pentru businessul respectiv.
Impactul asupra rezultatului financiar este direct proporțional cu volumul acestor cheltuieli: cu cât ai mai multe cheltuieli deductibile legale, cu atât profitul impozabil scade, ceea ce înseamnă un impozit pe profit mai mic de plată.
👉 Cheltuielile deductibile reprezintă doar una dintre componentele unei strategii fiscale eficiente. Pentru o perspectivă mai amplă asupra modului în care poți reduce legal taxele și crește valoarea oferită angajaților, descoperă ghidul complet despre optimizare fiscală și beneficii extrasalariale.
Care sunt cele mai frecvente exemple de cheltuieli deductibile?
Cele mai frecvente categorii de cheltuieli acceptate fiscal includ costurile operaționale logistice, tehnologice și administrative de care o companie are nevoie zilnic pentru a funcționa la parametri optimi.
- Chiria și cheltuielile cu spațiile de lucru: Sumele plătite lunar pentru sediile administrative, birourile operaționale sau spațiile comerciale sunt integral deductibile dacă spațiul este dedicat activității economice.
- Utilități și servicii operaționale: Facturile pentru energie electrică, apă, gaz, internet și telefonie sunt esențiale pentru bunul mers al afacerii și se deduc integral în baza contractelor și a justificării consumului.
- Echipamente și tehnologie: Achizițiile de laptopuri, monitoare, telefoane inteligente și imprimante reprezintă investiții în infrastructura de lucru și sunt deductibile prin amortizare sau integral, în funcție de valoare.
- Software și abonamente digitale: Soluțiile moderne de tip CRM, ERP, instrumentele de HR și licențele pentru platformele de colaborare și productivitate sunt complet deductibile și vitale pentru digitalizare.
- Servicii profesionale: Onorariile plătite pentru serviciile externalizate de contabilitate, consultanță fiscală și consultanță juridică asigură conformitatea legală a firmei și sunt recunoscute fiscal.
- Training și dezvoltare profesională: Cursurile de perfecționare, certificările profesionale și programele de training pentru angajați sunt deductibile, fiind considerate investiții în capitalul uman al companiei.
- Marketing și promovare: Bugetele alocate pentru campanii online, publicitate media și servicii de creare de conținut sunt deductibile deoarece au ca scop direct atragerea de noi clienți și creșterea veniturilor.
Care este greșeala pe care antreprenorii o fac doar ca să reducă profitul și cum să o eviți?
O practică riscantă întâlnită des în rândul IMM-urilor o reprezintă achizițiile făcute exclusiv din dorința de a diminua profitul contabil la sfârșit de an. Echipamentele cumpărate fără o nevoie reală sau stocurile supradimensionate reprezintă bugete consumate ineficient, care blochează cash-flow-ul companiei în active inutile, în loc să fie direcționate către investiții cu randament real.
Soluția? În loc să direcționezi bugete importante către achiziții fără impact real sau către majorări salariale costisitoare (din care o mare parte ajunge sub formă de taxe și impozite la stat), poți investi în beneficii extrasalariale.
👉 Vrei să fii la curent cu cele mai noi informații despre fiscalitate, beneficii extrasalariale și administrarea eficientă a afacerii? Înscrie-te în BIZTRO Club și primește acces la articole, resurse și recomandări utile pentru dezvoltarea companiei tale.
De ce investiția în angajați este una dintre cele mai inteligente cheltuieli deductibile?
Investiția în angajați prin instrumente de optimizare fiscală reprezintă o cheltuială deductibilă inteligentă deoarece generează o dublă valoare. Pe de o parte, reduce baza de impozitare a companiei, iar pe de altă parte, crește direct retenția și performanța echipei fără a genera povara fiscală a salariilor clasice.
În plus, investiția în beneficii extrasalariale poate avea efecte directe și asupra performanței organizaționale. Potrivit unui studiu efectuat de PwC în 2026, 57% dintre angajați afirmă că resimt stres financiar în viața de zi cu zi, iar aceștia sunt de cinci ori mai predispuși să fie distrași la locul de muncă decât colegii care nu se confruntă cu astfel de dificultăți.
Tabel cu beneficii extrasalariale care aduc facilități fiscale pentru angajator:
|
Tip de beneficiu Edenred |
Facilități fiscale pentru angajator |
Impact asupra angajatului |
|
Tichete de masă |
Angajatorul nu plătește nicio taxă aferentă tichetelor de masă. Totuși, se impozitează cu 10% impozit pe venit și cu 10% CASS, acestea fiind sume reținute angajatului și plătite de angajator. |
Crește bugetul lunar alocat pentru alimente și prânz zilnic. |
|
Carduri cadou |
Pentru sumele acordate pe cardul cadou Edenred, în limita a 300 de lei, nu se plătește impozit pe venit, CAS, CASS sau CAM. |
Putere de cumpărare suplimentară pentru cumpărături diverse cu ocazia sărbătorilor. |
|
Vouchere de vacanță |
100% deductibilitate pentru companie, însă angajații plătesc 10% impozit pe venit și 10% CASS. |
Finanțarea integrală sau parțială a concediilor în România, îmbunătățind starea de bine a angajaților. |
👉 Descoperă toate soluțiile Edenred și află cum poți transforma o parte din bugetul companiei într-o investiție în bunăstarea și motivarea echipei.
Pe lângă facilitățile fiscale, acordarea de beneficii extrasalariale aduce și alte avantaje strategice pentru companie: o retenție mai bună a talentelor și o productivitate crescută generată de un nivel ridicat de satisfacție. De asemenea, brandul de angajator devine mult mai atractiv pe piața muncii, permițând o optimizare excelentă a costurilor cu personalul și utilizarea eficientă a bugetelor disponibile.
Din perspectiva echipei, beneficiile extrasalariale se traduc printr-o putere de cumpărare vizibil mai mare comparativ cu o mărire netă echivalentă în bani, din care s-ar fi oprit taxe. În ceea ce privește tichetele de masă, potrivit Legii 201/2025, valoarea nominală maximă este de 45 de lei.
În plus, cu Edenred, angajații se bucură și de o flexibilitate mai mare a utilizării cardurilor, având acces la peste 57.000 de parteneri comercianți. Astfel, indiferent dacă se află într-o metropolă sau într-un oraș de dimensiuni mici, cel mai probabil că vor găsi un comerciant care acceptă plata cu soluțiile Edenred.
Cum te ajută platforma Edenred Benefit să gestionezi fără efort beneficiile pentru angajați?
Edenred Benefit te ajută să gestionezi toate beneficiile extrasalariale dintr-un singur loc, printr-o platformă unică ce reduce birocrația, simplifică procesele administrative și oferă angajaților acces rapid la beneficiile de care au nevoie.
Pentru multe companii, administrarea beneficiilor extrasalariale presupune colaborarea cu mai mulți furnizori, contracte diferite, facturi multiple și procese administrative consumatoare de timp. Edenred Benefit elimină această complexitate printr-o abordare all-in-one, care centralizează într-un singur ecosistem cele mai importante categorii de beneficii pentru angajați.
Prin platformă poți administra tichete de masă, tichete de vacanță, carduri cadou, tichete culturale, tichete sociale și carduri de combustibil, dar și alte beneficii relevante, precum servicii medicale, pensii private, activități de wellbeing, programe de training sau experiențe de turism și timp liber.
Cu Edenred Benefit, și angajații au acces la o platformă unică din care își pot gestiona beneficiile, consulta ofertele disponibile și utiliza cardurile primite. Astfel, investiția companiei în beneficii extrasalariale se transformă într-un avantaj concret și ușor de utilizat pentru întreaga echipă.
👉 Transformă cheltuielile deductibile într-un instrument real de retenție și motivare a angajaților, cu Edenred Benefit. Printr-o singură platformă poți administra rapid și eficient beneficiile pe care le oferi angajaților, în timp ce deții mai mult control asupra bugetelor companiei.
Cum alegi cele mai potrivite cheltuieli deductibile pentru compania ta
- Analizează structura de costuri actuală: Verifică balanța contabilă și identifică zonele operaționale unde procesele pot fi eficientizate prin tehnologie sau servicii externalizate.
- Evaluează nevoile reale ale echipei: Discută cu angajații tăi pentru a înțelege ce tip de beneficii extrasalariale (tichete de masă, carduri cadou, vouchere de vacanță) le-ar îmbunătăți considerabil calitatea vieții.
- Calculează impactul fiscal comparativ: Efectuează simulări financiare împreună cu departamentul contabil pentru a vedea diferența de costuri dintre o mărire salarială brută și implementarea soluțiilor Edenred.
👉 Pentru o estimare rapidă, folosește calculatorul de economii Edenred și află pe loc cât economisești cu soluțiile noastre!
- Planifică investițiile în funcție de sezonalitate: Alocă bugete pentru marketing sau achiziții de echipamente în perioadele cu profitabilitate ridicată, asigurându-te că fiecare cheltuială are un scop economic clar documentat.
- Menține o comunicare strânsă cu departamentul financiar: Asigură-te că toate documentele justificative sunt colectate la timp și respectă normele Codului Fiscal în vigoare pentru a evita reconsiderarea cheltuielilor în cadrul controalelor.
Întrebări frecvente despre cheltuielile deductibile
Pot deduce o cheltuială dacă nu am factura originală?
În majoritatea situațiilor, documentele justificative sunt esențiale pentru recunoașterea fiscală a unei cheltuieli. Dacă factura este pierdută sau incompletă, este recomandat să soliciți un duplicat de la furnizor și să consulți departamentul financiar sau contabilul companiei.
Pot fi considerate deductibile cheltuielile efectuate înainte de înființarea firmei?
În anumite situații, unele cheltuieli realizate în scopul înființării sau pregătirii activității economice pot fi recunoscute contabil și fiscal. Tratamentul exact depinde de tipul cheltuielii și de documentele disponibile.
Ce se întâmplă dacă o cheltuială este considerată nedeductibilă în urma unui control fiscal?
Dacă autoritățile fiscale stabilesc că o cheltuială nu îndeplinește condițiile de deductibilitate, aceasta poate fi adăugată la baza de calcul a impozitului. Acest lucru poate genera obligații fiscale suplimentare și, în unele cazuri, penalități.
Cum pot demonstra că o cheltuială este legată de activitatea firmei?
Pe lângă documentele fiscale, este util să existe dovezi care justifică scopul economic al cheltuielii, precum contracte, comenzi, rapoarte de activitate, politici interne sau alte documente relevante care demonstrează legătura cu activitatea companiei.
Este recomandat să aleg cheltuielile deductibile pe SRL doar în funcție de avantajul fiscal?
Nu. O cheltuială ar trebui să răspundă în primul rând unei nevoi reale de business. Avantajul fiscal este important, însă investițiile care contribuie la creșterea eficienței, dezvoltarea echipei sau atragerea de clienți generează de regulă cea mai mare valoare pe termen lung.
Ce înseamnă deductibil din punct de vedere fiscal?
O cheltuială deductibilă este o cheltuială pe care legislația fiscală permite unei companii să o scadă din veniturile impozabile atunci când calculează profitul asupra căruia va plăti impozit. Cu alte cuvinte, deductibilitatea reduce baza de calcul a impozitului și poate contribui la diminuarea obligațiilor fiscale ale firmei.
Cheltuielile de protocol sunt deductibile?
Da, cheltuielile de protocol pot fi deductibile în anumite condiții prevăzute de legislația fiscală. Acestea includ, de regulă, cheltuieli efectuate pentru dezvoltarea relațiilor de afaceri cu partenerii, clienții sau colaboratorii. Deoarece deductibilitatea lor este supusă unor reguli și limite specifice, este recomandată consultarea contabilului sau a unui specialist fiscal înainte de înregistrarea acestora.
Se poate face decontarea combustibilului pe firmă?
Da, decontarea combustibilului pe firmă este posibilă atunci când autovehiculul este utilizat în scopul activității economice. Tratamentul fiscal și nivelul deductibilității pot varia în funcție de modul de utilizare al vehiculului și de documentele justificative disponibile. Pentru a evita eventuale neconformități fiscale, este importantă evidențierea clară a utilizării în interes de serviciu.
Sursă foto: Magnific
Bibliografie:
- Lege 201/2025; https://legislatie.just.ro/Public/DetaliiDocument/304840?isFormaDeBaza=True&rep=True – accesat la 07.06.2026;
- PwC, Employee Financial Wellness Survey 2026, https://www.pwc.com/us/en/services/consulting/human-resources/library/employee-financial-wellness-survey.html– accesat la 07.06.2026.
Totul despre perioada de probă la job: ce durată are și ce obligații implică
Ce trebuie să știi acum despre perioada de probă:
- Perioada de probă este etapa inițială a unui contract de muncă, în care ambele părți evaluează dacă relația profesională funcționează.
- Pentru contracte nedeterminate, perioada de probă este de până la 90 zile (execuție) și 120 zile (conducere).
- Pentru contracte pe perioadă determinată, perioada de probă este de până la 5 zile lucrătoare pentru un contract mai mic de 3 luni, 15 zile lucrătoare pentru un contract între 3 şi 6 luni, 30 de zile lucrătoare pentru un contract încheiat pe o perioadă mai mare de 6 luni și 45 de zile lucrătoare în cazul angajaților care ocupă funcţii de conducere, cu un contract mai mare de 6 luni.
- Angajatul este plătit integral și are aceleași drepturi și obligații ca orice alt salariat.
- Contractul poate fi încetat în orice moment în această perioadă, fără preaviz și fără obligația de a motiva decizia.
Descoperă în cele ce urmează tot ce trebuie să știi despre perioada de probă la job.
Ce reprezintă perioada de probă
Perioada de probă reprezintă intervalul de timp stabilit la începutul unui contract individual de muncă, în care atât angajatorul, cât și angajatul evaluează compatibilitatea profesională și organizatorică a colaborării.
Conform legislației în vigoare, angajatorul poate introduce această perioadă pentru a verifica aptitudinile și competențele noului salariat. Pe parcursul ei, sunt analizate evoluția profesională, calitatea muncii și modul în care acesta se integrează în echipă.
În același timp, perioada de probă oferă angajatului oportunitatea de a se familiariza cu responsabilitățile postului, cu cerințele activității și cu mediul organizațional. Este un moment de adaptare și înțelegere a culturii companiei și a relațiilor de lucru.
La finalul acestei etape, ambele părți pot decide dacă doresc continuarea colaborării. Încetarea raportului de muncă în această perioadă nu necesită justificare, indiferent de inițiator.
Astfel, perioada de probă nu este doar un instrument de evaluare, ci și o oportunitate pentru angajat de a determina dacă rolul și organizația corespund obiectivelor sale profesionale și personale pe termen scurt și lung.
Cât durează perioada de probă pentru un contract pe perioadă nedeterminată?
Durata maximă a perioadei de probă într-un contract încheiat pe perioadă nedeterminată este de 90 de zile pentru funcțiile de execuție, 120 de zile pentru funcțiile de conducere și 30 de zile pentru persoanele cu handicap.
|
Tip funcție |
Durata maximă a perioadei de probă |
|
Funcții de execuție |
90 de zile calendaristice |
|
Funcții de conducere |
120 de zile calendaristice |
|
Persoane cu handicap |
30 de zile calendaristice |
Cât durează perioada de probă pentru un contract pe perioadă determinată?
În cazul unui contract pe durată determinată, articolul 85 din Codul Muncii prevede următoarele limite maxime:
|
Durata contractului |
Durata maximă a perioadei de probă |
|
Mai mică de 3 luni |
5 zile lucrătoare |
|
Între 3 și 6 luni |
15 zile lucrătoare |
|
Mai mare de 6 luni (execuție) |
30 de zile lucrătoare |
|
Mai mare de 6 luni (funcții conducere) |
45 de zile lucrătoare |
Perioada de probă se plătește? Ce spune Codul Muncii
Da, angajatul are dreptul de a fi remunerat pentru munca depusă în perioada de probă. Practic, angajatul beneficiază de toate drepturile și îi revin toate obligațiile prevăzute în legislația muncii, în contractul colectiv de muncă aplicabil, în regulamentul intern, precum și în contractul individual de muncă - art. 31 din Codul Muncii.
👉 Dacă ești antreprenor și vrei să fii la curent cu noutăți din HR, legislația muncii și soluții moderne pentru motivarea angajaților, alătură-te comunității BIZTRO Club Edenred și descoperă resurse utile, evenimente și idei care te ajută să iei decizii mai bune în business.
Câte perioade de probă pot exista la un job?
Angajatul poate fi supus unei singure perioade de probă, pe durata executării unui contract individual de muncă. Altfel spus, pentru un loc de muncă există o singură perioadă de probă, care poate să dureze cel mult 90 de zile, după cum este specificat în cadrul articolului 32 din Codul Muncii.
Totuși, în cazul în care salariatul obține o nouă funcție în cadrul aceleiași companii sau pentru același angajator, acesta poate fi supus unei noi perioade de probă. Același criteriu se aplică și în cazul salariaților care urmează să presteze activitatea în condiții grele, vătămătoare sau periculoase.
👉 Citește și: Cum gestionezi promovarea în cadrul unei afaceri mici.
Dacă între angajator și angajat se încheie un nou contract de muncă pentru aceeaşi funcţie şi cu aceleaşi atribuţii, în termen de 12 luni de la semnarea contractului inițial, impunerea unei noi perioade de probă este interzisă. În plus, și perioada de probă constituie vechime în muncă.
Există perioadă de probă fără contract?
Conform legii, nu există posibilitatea de a presta activități în perioada de probă fără contract individual de muncă.
Munca fără contract se clasifică drept ilegalitate sau muncă la negru, astfel că niciun angajator nu poate propune angajaților să presteze servicii fără a le întocmi un contract de muncă.
Este legală demisia în perioada de probă?
Da. Art. 31 alin. 3 din Codul Muncii subliniază faptul că, atât pe durata, cât și la finalul perioadei de probă, contractul individual de muncă poate înceta printr-o notificare scrisă, la inițiativa oricăreia dintre părți, fără a se respecta termenul de preaviz. Decizia de încetare a contractului nu trebuie motivată.
Scopul perioadei de probă este tocmai acela de a oferi un timp propice angajatului și angajatorului pentru a se acomoda cu noul context de muncă. În cazul în care acest context nu este prielnic uneia dintre părți, legislația permite încheierea contractului fără obligații suplimentare.
Este necesar preavizul în perioada de probă?
Preavizul nu este necesar dacă angajatul sau angajatorul decid să încheie colaborarea din diferite motive, pe parcursul sau la sfârșitul perioadei de probă.
Dacă un angajat decide să demisioneze în perioada de probă sau la finalizarea acesteia, poate părăsi locul de muncă notificându-l pe angajator în scris, iar acesta nu poate impune o perioadă de preaviz premergătoare demisiei.
Așadar, dacă vrei să demisionezi, nu este necesar un preaviz în perioada de probă. Pentru a clarifica aceste aspecte, te poți informa despre perioada de probă, din Codul Muncii, și poți obține un model de demisie în perioada de probă, în cazul în care angajatorul refuză să ți-l ofere.
Model de notificare a demisiei în perioada de probă
Pentru a demisiona în perioada de probă, Codul Muncii informează că este obligatorie notificarea în scris a angajatorului. Prin urmare, dacă decizi să închei contractul individual de muncă, informează angajatorul în acest sens și solicită un model notificare a demisiei în perioada de probă ca angajat. Este posibil ca angajatorul să utilizeze un format tipizat de notificare a demisiei angajaților.
În caz contrar, poți utiliza acest model de notificare pentru încetarea contractului din inițiativa angajatului, care să aducă la cunoștință demisia, fără a fi necesară respectarea unui termen de preaviz, așa cum prevede Codul Muncii perioada de probă. Motivele pentru care angajatul decide să demisioneze nu trebuie precizate.
Se acordă beneficii extrasalariale în perioada de probă?
Conform Codului Muncii, în perioada de probă, salariații beneficiază de toate drepturile și au toate obligațiile prevăzute în legislația muncii. Prin urmare, angajatorul poate acorda beneficii extrasalariale în timpul perioadei de probă.
Beneficiile care însoțesc pachetul salarial și care au fost negociate cu angajatorul trebuie stipulate în contractul individual de muncă sau într-un act adițional la acesta, conform ultimelor modificări din Codul Muncii.
Cu toate acestea, angajatorul nu este obligat să ofere noilor angajați întregul pachet de beneficii extrasalariale pe care îl pune la dispoziția salariaților.
Negocierea pachetului de beneficii extrasalariale ar trebui să aibă loc în timpul procesului de recrutare și selecție, moment în care angajatorul va informa candidatul cu privire la aspectele negociate și stabilite prin regulament intern sau prin contract colectiv de muncă, referitoare la bonusuri și recompense. Astfel, candidatul poate lua o decizie informată cu privire la acceptarea ofertei de angajare, evaluând beneficiile pe care le va primi de la angajator.
Cardul de tichete de masă Edenred aduce beneficii atât pentru angajator, cât și pentru angajați. În timp ce angajatorul se bucură de o loialitate mai mare a angajaților, aceștia din urmă beneficiază de un venit suplimentar la salariu, pe care îl pot folosi zilnic pentru mese sănătoase sau cumpărături esențiale. Important de reținut totuși este că, deși angajatorul nu plătește nicio taxă aferentă tichetelor, acestea sunt supuse impozitului pe venit și CASS – plătite de angajat.
👉 Descoperă mai multe despre cardurile de masă Edenred!
Un studiu EY România a concluzionat că 93% dintre companiile respondente oferă angajaților diferite beneficii extrasalariale. Cele mai populare în rândul beneficiilor sunt tichetele de masă, urmate de tichetele cadou pentru ocazii speciale și decontarea transportului la și de la locul de muncă.
De asemenea, același sondaj menționat mai sus arată că aproximativ 60% dintre respondenți asigură accesul angajaților la servicii medicale private, pensii facultative sau vouchere de vacanță.
👉 Și cardurile cadou Edenred reprezintă o soluție eficientă și versatilă pentru acordarea de beneficii extrasalariale angajaților. Ușor de gestionat și adaptabile în funcție de nevoi, acestea contribuie la creșterea satisfacției generale în mediul de lucru.
În general, companiile care își doresc să atragă talente în interiorul organizației, să rețină și să-și fidelizeze angajații vor acorda pachetul de beneficii extrasalariale încă din perioada de probă.
Salariații pot beneficia de concediu în perioada de probă?
Da, salariații pot beneficia de concediu de odihnă în perioada de probă. După cum prevede Codul Muncii, angajații aflați în perioada de probă beneficiază de toate drepturile și au toate obligațiile prevăzute în legislația muncii, în contractul colectiv de muncă aplicabil, în regulamentul intern și în contractul individual de muncă.
Legislația nu condiționează acordarea zilelor de concediu de trecerea unei anumite perioade de timp de la angajare. În plus, angajații aflați în perioada de probă se bucură de aceleași drepturi precum cele ale salariaților permanenți din organizație.
În general, zilele de concediu se calculează proporțional cu perioada de timp efectiv lucrată în companie. Totuși, dacă o persoană recent angajată are nevoie de concediu de odihnă, aceasta poate stabili împreună cu angajatorul acordarea unor zile libere plătite, pentru care va compensa ulterior.
Sarcina în perioada de probă – drepturi și obligații
În cazul în care, pe timpul perioadei de probă, angajata informează angajatorul că este însărcinată, acesta nu are dreptul să dispună încetarea raporturilor de muncă din motive care au legătură directă cu starea sa.
Interdicția angajatorului de a concedia o angajată însărcinată din motive legate de starea sa de graviditate este reglementată în OUG 96 din 2003 la art. 21. Totodată, dacă angajata consideră că raporturile de muncă încetate din inițiativa angajatorului au fost legate de sarcină, aceasta are dreptul de a contesta decizia la instanța judecătorească competentă, în termen de 30 de zile de la data informării.
În plus, art. 27 din Codul Muncii informează că solicitarea testelor de graviditate în momentul angajării este interzisă.
Prin urmare, angajatorul nu are dreptul să solicite efectuarea testelor de graviditate în timpul procesului de recrutare sau angajare și, totodată, nu poate dispune concedierea angajatei din motive legate de starea sa.
Cum să aplici informațiile din acest articol în compania ta
- Stabilește clar durata perioadei de probă pentru fiecare rol și include-o explicit în contractele individuale de muncă.
- Creează un proces standard de evaluare (obiective, criterii de performanță, feedback periodic) pentru noii angajați.
- Definește așteptările încă din prima zi: responsabilități, KPI-uri și modul de lucru în echipă.
- Asigură un onboarding structurat, astfel încât angajații să se integreze rapid și eficient.
- Monitorizează constant progresul și oferă feedback clar și constructiv pe parcursul perioadei de probă.
- Decide din timp politica privind beneficiile extrasalariale în perioada de probă și comunic-o transparent.
- Respectă toate obligațiile legale (contract, salarizare, drepturi) pentru a evita riscurile juridice.
- Pregătește un proces simplu și corect pentru încetarea colaborării, dacă este cazul.
- Evaluează obiectiv dacă angajatul merită continuarea colaborării și ia decizia înainte de finalul perioadei.
- Optimizează constant procesul de recrutare și probă pe baza experiențelor anterioare, pentru a reduce fluctuația de personal.
Întrebări frecvente despre perioada de probă
-
Cât timp este perioada de probă?
Perioada de probă este, de regulă, de maximum 90 de zile calendaristice pentru funcțiile de execuție, 120 de zile calendaristice pentru funcțiile de conducere și 30 de zile calendaristice pentru salariații angajați pe durată determinată, mai mare de 3 luni. Această perioadă trebuie menționată în mod expres în contractul individual de muncă.
-
Ce înseamnă contract nedeterminat?
Un contract de muncă pe durată nedeterminată înseamnă că nu are o dată de încetare stabilită de la început. Practic, angajatorul și salariatul colaborează pe termen nelimitat, iar contractul poate înceta doar prin demisie, concediere sau alte cauze legale.
-
Ce se întâmplă dacă rămân însărcinată în perioada de probă?
Chiar dacă rămâi însărcinată în perioada de probă, ai în continuare aceleași drepturi, adică poți să fii angajată pe poziția respectivă. Angajatorul nu are dreptul să dispună încetarea raporturilor de muncă din motive care au legătură directă cu sarcina.
-
Poți concedia o femeie însărcinată în perioada de probă?
Da, legea permite încetarea contractului în perioada de probă, inclusiv în cazul femeilor însărcinate, însă, conform legislației, motivul trebuie să fie altul decât sarcina. Totuși, dacă se dovedește că motivul real este discriminarea, angajatorul poate fi sancționat.
-
În perioada de probă se stă în preaviz?
Nu, în perioada de probă contractul de muncă poate fi încetat fără preaviz, de către oricare dintre părți (angajator sau salariat), cu notificare scrisă.
-
Care este perioada de probă pentru o funcție de conducere?
Pentru funcțiile de conducere, perioada maximă de probă este de 120 de zile calendaristice, conform Codului Muncii. Durata exactă se stabilește prin negociere și este menționată în contractul individual de muncă.
-
Se pot oferi beneficii extrasalariale sau tichete de masă în perioada de probă?
Da, angajatorii pot acorda beneficii extrasalariale, inclusiv tichete de masă, chiar și în perioada de probă, dacă aceste beneficii sunt prevăzute în contractul individual de muncă sau în regulamentul intern. În acest sens, soluțiile Edenred, precum cardurile de tichete de masă ori cardurile cadou, sunt opțiuni flexibile și eficiente, care pot fi folosite pentru a motiva și recompensa noii angajați încă din primele zile de colaborare.
Sursa foto: Depositphotos
Verificarea angajatului după CNP: care sunt limitele GDPR
Ce trebuie să știi acum despre verificarea angajatului după CNP:
- Verificarea angajaților după CNP este permisă doar în condiții stricte GDPR și cu scop profesional legitim.
- REGES-ONLINE este principala sursă oficială pentru istoricul de muncă.
- Datele personale trebuie colectate minim și păstrate doar pe perioada necesară.
- Procesul de onboarding implică documente standard și înregistrare obligatorie a CIM.
- GDPR limitează accesul la date sensibile și impune transparență și proporționalitate.
Dacă vrei să înțelegi concret cum se aplică regulile GDPR în recrutare și cum poți eficientiza onboarding-ul și administrarea beneficiilor, citește articolul complet și descoperă toate detaliile esențiale pentru HR și management.
Cum verifici un angajat după CNP?
Ca angajator, poți verifica istoricul profesional al unui candidat sau angajat prin mijloace legale limitate, cu respectarea strictă a principiilor GDPR (Regulamentul UE 2016/679). Principalele metode de verificare sunt:
- REGES-ONLINE (fostul REVISAL): Platforma națională gestionată de Inspecția Muncii permite angajatorilor accesul la datele despre contractele de muncă anterioare (perioade, angajatori, vechime). Accesul se face prin cont securizat (semnătură electronică calificată sau ROeID). Angajatorii pot verifica istoricul relevant pentru evaluarea candidaturii, dar numai datele profesionale esențiale.
- Extrase și adeverințe de vechime: Se solicită direct de la candidatul/fostul angajat sau se generează din REGES. Angajatorul anterior are obligația de a elibera adeverința în maximum 15 zile (Codul Muncii, art. 34). Din 2025-2026, salariații accesează direct extrase oficiale semnate electronic din REGES-ONLINE.
- Inspectoratul Teritorial de Muncă (ITM): Furnizează informații limitate, mai ales la solicitarea angajatului. Angajatorii nu au acces direct nelimitat; verificările se fac proporțional și documentat.
Important: Prelucrarea datelor cu caracter personal, inclusiv a CNP-ului (cod numeric personal), trebuie să se bazeze pe un temei legal valabil – de obicei interesul legitim al angajatorului (art. 6 alin. 1 lit. f GDPR) sau consimțământul explicit. Totuși, consimțământul este rar recomandat în relații de muncă din cauza dezechilibrului de putere.
👉 Citește și: Inteligența emoțională (EQ) – noul standard în recrutare și retenție.
Care sunt limitele GDPR care trebuie respectate?
Limitele GDPR pe care trebuie să le ai în vedere atunci când cauți un angajat după CNP sunt următoarele:
- Verificările trebuie să fie proporționale, transparente (informare prealabilă a candidatului) și minim invazive. Nu se accesează date sensibile (sănătate, convingeri, date biometrice) fără temei suplimentar (art. 9 GDPR).
- Datele colectate se păstrează doar cât este necesar și se șterg după finalizarea procesului de recrutare dacă nu se angajează persoana (cu excepții justificate).
- Recomandat: politică de confidențialitate clară, evaluare de impact (DPIA) dacă prelucrarea este la scară largă, și înregistrarea activității de prelucrare.
Important: Nu poți folosi CNP-ul pentru verificări neautorizate (ex: date medicale detaliate, istoric judiciar complet fără justificare). Încălcările atrag amenzi ANSPDCP și răspundere civilă/contravențională.
👉 Intră în BIZTRO Club și află de la specialiști cum poți transforma procesele de HR și administrarea angajaților într-un sistem mai simplu, mai eficient și complet aliniat la realitatea legislativă și digitală din România.
Care este procedura corectă de onboarding?
Onboarding-ul legal implică mai mulți pași obligatorii, conform Codului Muncii (Legea 53/2003) și normelor secundare. Contractul individual de muncă (CIM) se încheie în scris, în două exemplare, și se înregistrează în REGES-ONLINE cel târziu în ziua anterioară începerii activității.
Pașii de onboarding sunt:
- Evaluare și selecție (cu informare GDPR);
- Ofertă de angajare și negociere CIM;
- Examen medical;
- Semnarea CIM și a altor documente (fișă de post, regulamentul intern, politică confidențialitate, acord prelucrare date);
- Înregistrare în REGES-ONLINE;
- Transmitere date către ITM, Casa de Pensii, sănătate etc;
- Integrare practică (training, acces tool-uri, beneficii).
👉 Descoperă care sunt așteptările angajaților de la un proces de onboarding și află cum să-l organizezi mai eficient.
Ce documente sunt necesare la angajare?
- Carte de identitate (copie);
- Certificat de naștere (copie);
- Diplome de studii și calificări relevante (copii);
- Certificat medical de aptitudine (eliberat de medicul de medicina muncii; cost suportat de angajator);
- Adeverințe de vechime sau extras REGES (dacă este solicitat);
- Declarație pe proprie răspundere privind alte contracte active (evitarea cumulului ilegal);
- Date bancare (IBAN) pentru virament salarial;
- Eventual: certificat de căsătorie, cazier judiciar (pentru anumite posturi reglementate).
Bine de știut: Dosarul de personal se păstrează la sediul angajatorului și conține toate aceste documente.
Cum contribuie platforma Edenred Benefit la simplificarea proceselor administrative?
Odată ce angajatul este înregistrat legal în REGES-ONLINE și CIM-ul este activ, procesele administrative se simplifică semnificativ cu ajutorul platformei Edenred Benefit. Această platformă permite:
- Înrolare rapidă a angajatului prin portal securizat (de obicei cu date minime: CNP, nume, email/telefon, cont bancar).
- Acordarea imediată de beneficii extrasalariale (carduri de masă/tichete, vouchere de vacanță, tichete cadou, cultură, sport, pensie privată etc.), integrate cu bugetul alocat de angajator.
- Gestionare flexibilă prin aplicație mobilă și web: angajații aleg și utilizează beneficiile, urmăresc solduri, accesează reduceri.
- Conformitate automată: raportări, securitate date (GDPR), integrări cu sisteme HR.
Care sunt avantajele platformei Edenred Benefit?
Dincolo de simplificarea proceselor administrative, Edenred Benefit aduce o serie de avantaje strategice atât pentru angajatori, cât și pentru angajați, transformând gestionarea beneficiilor extrasalariale într-un proces eficient, transparent și ușor de scalat.
1. Eficiență fiscală și optimizare de costuri
Unul dintre cele mai importante beneficii pentru companii este optimizarea fiscală. O mare parte dintre beneficiile oferite prin platformă pot fi acordate cu taxe zero pentru angajator și, în anumite cazuri, și pentru angajat. Acest lucru permite companiilor să ofere pachete atractive de recompensare fără a crește semnificativ costurile salariale totale.
În plus, există categorii de beneficii cu tratamente fiscale avantajoase:
- beneficii medicale și pensii private în limite lunare/anuale reglementate;
- tichete de masă și culturale cu regim fiscal favorabil;
- transport și vouchere de vacanță în plafoane dedicate;
- traininguri profesionale deductibile în condiții flexibile.
👉 Descoperă soluțiile Edenred care îți aduc avantaje fiscale și au impact direct în retenția și motivarea angajaților.
2. Reducerea semnificativă a efortului administrativ
Pentru echipele de HR și financiar, Edenred Benefit înseamnă simplificare operațională reală. În locul mai multor furnizori și fluxuri separate, compania gestionează beneficiile printr-un singur sistem integrat, cu:
- o plată unică și un număr redus de facturi lunare;
- procese automatizate de alocare și raportare;
- reducerea timpului consumat pe administrarea beneficiilor.
Practic, o parte din activitățile administrative sunt externalizate, eliberând resurse interne pentru activități strategice.
3. Flexibilitate și autonomie pentru angajați
Un avantaj major al platformei este gradul ridicat de flexibilitate oferit angajaților. Aceștia pot:
- alege beneficiile în funcție de nevoile personale;
- utiliza bugetul extrasalarial într-un mod personalizat;
- accesa rapid solduri, oferte și reduceri prin aplicație mobilă sau web.
Această autonomie contribuie direct la creșterea satisfacției și implicării în cadrul companiei.
4. Experiență modernă și digitalizată
Platforma transformă complet modul în care sunt administrate beneficiile, oferind o experiență digitală intuitivă. Integrarea cu sistemele HR și conformitatea automată (inclusiv din perspectiva GDPR) reduc riscurile operaționale și asigură un control mai bun asupra datelor.
5. Beneficii pentru employer branding și retenția talentelor
Oferirea unui pachet de beneficii flexibil și modern contribuie la consolidarea imaginii companiei pe piața muncii. Angajatorii devin mai atractivi atât pentru candidații noi, cât și pentru angajații actuali, prin:
- personalizarea experienței de lucru;
- acces la oferte și reduceri prin parteneriate;
- posibilitatea de a adapta beneficiile în funcție de profilul echipei.
6. Acces la o gamă largă de beneficii într-o singură platformă
Edenred Benefit reunește într-un singur ecosistem multiple tipuri de beneficii: de la tichete de masă și cadouri, până la pensii private, abonamente medicale, traininguri, transport sau donații. Această centralizare oferă claritate, control și o experiență unitară pentru întreaga organizație.
👉 Edenred Benefit este mai mult decât o platformă de administrare a beneficiilor; este un instrument strategic pentru companiile care doresc să eficientizeze procesele interne, să reducă sarcinile administrative și să ofere angajaților o experiență modernă, flexibilă și motivantă. Solicită un demo și bucură-te de toate avantajele!
Cum să pui în aplicare informațiile din acest articol
- Stabilește clar scopul verificării angajaților înainte de a solicita sau utiliza CNP-ul, astfel încât procesarea datelor să fie justificată legal.
- Utilizează exclusiv canale oficiale precum REGES-ONLINE pentru verificarea istoricului profesional și evită surse neautorizate.
- Creează o politică internă de GDPR care să definească exact ce date se colectează, de ce și pentru cât timp sunt păstrate.
- Asigură-te că fiecare candidat este informat transparent despre procesul de recrutare și despre modul în care îi sunt prelucrate datele.
- Standardizează procesul de onboarding printr-o listă clară de documente și pași obligatorii pentru toate angajările.
- Automatizează administrarea beneficiilor și a documentelor folosind platforma Edenred Benefit pentru a reduce erorile și timpul de procesare.
Întrebări frecvente despre verificarea angajatului după CNP
Este legal să verifici un angajat folosind CNP-ul?
Da, dar doar în condiții stricte GDPR și exclusiv pentru scopuri legitime, cum ar fi verificarea experienței profesionale prin REGES-ONLINE sau documente oficiale. Accesul neautorizat la alte tipuri de date este interzis.
Ce presupune procesul de verificare a cărții de muncă după CNP?
Procesul de verificare a cărții de muncă după CNP înseamnă, în practică, accesarea legală a istoricului profesional al unei persoane prin platforme oficiale precum REGES-ONLINE. Pe baza CNP-ului, un angajator poate identifica înregistrările de muncă asociate și poate verifica perioadele de angajare, angajatorii anteriori și vechimea în muncă.
Ce poate vedea un angajator în REGES-ONLINE?
Angajatorul poate consulta strict informații legate de contractele de muncă anterioare, precum perioadele lucrate, angajatorii și vechimea, fără acces la date personale sensibile.
Este necesar consimțământul candidatului pentru verificări?
Nu întotdeauna. În practică, se folosește mai des interesul legitim al angajatorului. Consimțământul este mai rar recomandat în HR din cauza dezechilibrului dintre părți.
Ce se întâmplă cu datele candidatului dacă nu este angajat?
Acestea trebuie șterse sau anonimizate după finalizarea procesului de recrutare, dacă nu există un temei legal pentru păstrarea lor.
Sursă foto: Freepik
Cum sunt reglementate orele suplimentare în Codul Muncii: calcul, sporuri și compensare cu timp liber
Ce trebuie să știi despre orele suplimentare:
- Orele suplimentare reprezintă munca prestată peste programul normal de 8 ore pe zi sau 40 de ore pe săptămână și sunt reglementate de Codul Muncii (Legea 53/2003).
- Limita maximă legală este de 48 de ore pe săptămână, incluzând orele suplimentare, cu posibilitatea unor excepții în condiții speciale.
- Compensarea se face prioritar prin timp liber plătit, acordat în termen de maximum 90 de zile calendaristice.
- Dacă nu este posibilă compensarea prin timp liber, orele suplimentare se plătesc printr-un spor salarial de minimum 75% din salariul de bază.
- Cardurile cadou Edenred reprezintă o formă modernă de recompensare, oferind flexibilitate și autonomie angajaților în utilizarea beneficiilor.
Citește ghidul complet pentru detalii despre calcul, compensare și cadrul legal al orelor suplimentare în 2026.
Ce sunt orele suplimentare și cum sunt reglementate în Codul Muncii?
Orele suplimentare reprezintă munca prestată de un angajat peste durata normală a timpului de lucru săptămânal. În România anului 2026, cadrul legal de referință rămâne Codul Muncii (Legea 53/2003), cu toate actualizările care vizează flexibilizarea muncii și protecția salariatului.
Este esențial de înțeles că munca suplimentară nu este o stare de fapt implicită; ea se efectuează, de regulă, la solicitarea angajatorului și cu acordul explicit al salariatului (cu excepția cazurilor de forță majoră sau lucrări urgente pentru prevenirea accidentelor).
Câte ore se lucrează pe lună și câte ore suplimentare poate presta un angajat?
Durata normală a timpului de lucru este de 8 ore pe zi și de 40 de ore pe săptămână, asta înseamnă aproximativ 160–176 de ore pe lună . Orice oră de muncă prestată peste durata normală a timpului de lucru se consideră oră suplimentară și se supune unor reguli de procedură speciale privind calculul, recuperarea, compensarea sau acordarea de sporuri pentru orele suplimentare prestate de angajat.
Potrivit Codului Muncii în vigoare, numărul maxim legal al orelor suplimentare este de 8 ore pe săptămână, peste durata normală a timpului de lucru. Această limită poate fi depășită în cazuri excepționale, cu respectarea principiului protecției sănătății și securității în muncă a angajaților.
Care e numărul maxim de ore lucrate pe lună?
Având în vedere limita săptămânală de 48 de ore, totalul lunar cu ore suplimentare incluse poate ajunge la 192 de ore, luând în calcul o lună cu patru săptămâni complete.
👉 Orele suplimentare constante la locul de muncă pot contribui la apariția burnoutului în rândul angajaților. Află cum să eviți acest fenomen și ce soluții ai la îndemână.
Cum se calculează orele suplimentare?
Pentru a calcula orele suplimentare, se determină numărul de ore lucrate peste programul normal. Exemplu simplu: dacă un angajat lucrează 10 ore într-o zi în loc de 8, cele 2 ore în plus sunt considerate ore suplimentare și vor fi compensate conform regulilor de mai sus.
Cum se plătesc orele suplimentare? Procedura privind orele suplimentare
Orele suplimentare nu se plătesc automat în bani, ci sunt compensate în principal prin timp liber plătit sau, în anumite situații, printr-un spor salarial. În 2026, legislația muncii pune accent pe recuperarea timpului de odihnă al angajatului, iar plata efectivă intervine doar atunci când compensarea în timp liber nu este posibilă.
În practică, există două modalități principale de compensare:
- Ore libere plătite: Aceasta este prima opțiune prevăzută de lege. Angajatul primește timp liber corespunzător orelor suplimentare efectuate, care trebuie acordat în termen de maximum 90 de zile calendaristice. În această perioadă, salariatul își păstrează salariul obișnuit, fără pierderi financiare.
- Spor salarial pentru ore suplimentare: Dacă nu este posibilă compensarea prin timp liber în termenul legal de 90 de zile, orele suplimentare trebuie plătite. Acest lucru se face prin acordarea unui spor la salariul de bază, și nu prin plata tarifului orar normal.
Cuantumul sporului nu poate fi mai mic de 75% din salariul de bază corespunzător orelor suplimentare efectuate. Totuși, acest procent poate fi mai mare dacă este stabilit prin Contractul Colectiv de Muncă sau prin Contractul Individual de Muncă.
Astfel, sistemul de compensare a orelor suplimentare este conceput pentru a echilibra nevoile angajatorului cu protecția timpului de odihnă al angajatului, oferind întâietate recuperării prin timp liber și doar ulterior compensării financiare.
👉 Intră în BIZTRO Club și află mai multe sfaturi de gestionare a businessului, în conformitate cu legislația în vigoare. Platforma reunește experți în diverse domenii și antreprenori ca tine care împărtășesc bune practici, soluții aplicate și experiențe reale din mediul de business, pentru a te ajuta să iei decizii mai informate și să îți dezvolți compania în mod sustenabil.
Cum se plătesc zilele de sâmbătă și duminică?
Munca în weekend (repaus săptămânal) este tratată distinct. Dacă angajatul lucrează sâmbăta și duminica, acesta are dreptul la un spor stabilit prin CCM sau CIM și, obligatoriu, la două zile de repaus în timpul săptămânii. În situații excepționale, dacă repausul nu poate fi acordat pe parcursul a 14 zile, compensațiile pot ajunge la 150% (dublul compensațiilor obișnuite), cu aprobarea ITM.
Se acordă tichete de masă în plus pentru orele suplimentare?
Nu. Tichetele de masă se acordă pentru fiecare zi în care angajatul a fost prezent la lucru, indiferent de numărul de ore prestate (6, 8 sau 12 ore). Munca suplimentară nu generează dreptul la bonuri de masă extra, deoarece acestea sunt destinate prânzului din ziua respectivă, nu sunt corelate proporțional cu numărul de ore.
Cum poți să-ți arăți recunoștința față de implicarea angajaților?
Într-o piață a muncii tot mai competitivă, aprecierea implicării se construiește prin gesturi constante și relevante, care merg dincolo de compensarea financiară.
Arată recunoaștere publică
Una dintre cele mai simple, dar eficiente forme de apreciere este recunoașterea publică a efortului depus. Atunci când contribuțiile angajaților sunt menționate în cadrul ședințelor de echipă sau în comunicările interne, acest lucru validează munca depusă și întărește sentimentul de apartenență. O astfel de recunoaștere are un impact puternic asupra motivației, deoarece angajații simt că munca lor este observată și apreciată la nivel organizațional.
👉 Descoperă și cum poți să construiești un program eficient și măsurabil de wellbeing în companie.
Oferă beneficii flexibile
Aprecierea poate fi exprimată și prin beneficii adaptate nevoilor reale ale angajaților. Cardurile cadou Edenred reprezintă exemple moderne de recompensare, oferind libertatea de a alege modul în care este folosit beneficiul. Acestea contribuie la creșterea satisfacției la locul de muncă prin faptul că transformă recompensa într-un beneficiu cu adevărat util și flexibil. În locul unor bonusuri rigide sau standardizate, angajații primesc libertatea de a decide ce își doresc cu adevărat — indiferent că este vorba despre cumpărături, experiențe sau nevoi personale.
Nu în ultimul rând, astfel de beneficii transmit un mesaj clar: efortul angajaților este văzut, apreciat și recompensat într-un mod modern și relevant, ceea ce contribuie direct la creșterea loialității și a motivației pe termen lung.
👉 Cere o ofertă personalizată pentru cardurile cadou Edenred și recompensează implicarea angajaților tăi într-un mod care să-i ajute cu adevărat.
Susține echilibrul între job și viața personală
Un alt mod esențial de a arăta apreciere este respectarea echilibrului dintre viața profesională și cea personală. Asta înseamnă nu doar respectarea celor 90 de zile pentru recuperarea orelor suplimentare, ci și o planificare responsabilă a volumului de muncă. Atunci când angajatorul sprijină efectiv recuperarea timpului liber și evită suprasolicitarea constantă, transmite un mesaj clar de respect față de sănătatea și bunăstarea angajatului.
Ce să faci după ce citești acest articol
- Monitorizează corect orele de muncă. Asigură-te că toate orele lucrate, inclusiv cele suplimentare, sunt evidențiate corect în pontaj. Acest lucru te ajută să respecți legislația și să eviți dezechilibre în compensare.
- Stabilește o procedură clară pentru orele suplimentare. Definește din start cum se aprobă, se înregistrează și se compensează orele suplimentare, fie prin timp liber plătit, fie prin spor salarial.
- Respectă termenele legale de compensare. Aplică regula celor 90 de zile pentru acordarea timpului liber plătit și asigură-te că nicio oră suplimentară nu rămâne nereglementată.
- Oferă recunoaștere constantă angajaților. Include în cultura organizațională validarea efortului prin feedback, mențiuni în ședințe sau comunicări interne.
- Introdu beneficii flexibile pentru recompensare. Folosește instrumente moderne precum cardurile cadou Edenred pentru a recompensa performanța și implicarea într-un mod adaptabil și motivant.
- Susține echilibrul work-life balance. Planifică volumul de muncă astfel încât să previi suprasolicitarea și să încurajezi recuperarea reală a timpului liber.
Întrebări frecvente despre orele suplimentare
1. Orele suplimentare se plătesc dublu?
Nu obligatoriu prin lege. Legea impune un spor de minimum 75%. Plata "dublă" (spor 100%) apare doar dacă este negociată prin contracte colective sau în cazuri specifice de muncă în zile de sărbătoare legală.
2. Orele suplimentare se iau în calcul la pensie?
Da, cu condiția ca acestea să fie plătite ca venituri salariale brute, pentru care s-au achitat contribuțiile sociale (CAS). Orele compensate doar cu timp liber nu cresc baza de calcul a pensiei.
3. Se pot refuza orele suplimentare?
Da. Angajatul are dreptul să refuze, fără a fi sancționat disciplinar, cu excepția situațiilor de forță majoră, incendii, inundații sau urgențe majore care vizează siguranța companiei.
4. Ce se întâmplă dacă angajatorul nu compensează orele suplimentare?
Compania riscă amenzi contravenționale semnificative din partea ITM pentru fiecare persoană identificată. Mai mult, în contextul digitalizării 2026, discrepanțele dintre pontaj și plățile din statul de salarii sunt ușor de detectat la controalele încrucișate.
Sursă foto: Freepik
Tot ce trebuie să știi despre vechimea în muncă în 2026: ghid complet
Ce trebuie să știi acum despre vechimea în muncă:
- Vechimea în muncă reprezintă perioada totală în care o persoană a desfășurat o activitate profesională și a contribuit la sistemul de asigurări sociale.
- Perioadele de studii universitare și stagiul militar rămân perioade asimilate, dar cu reguli stricte de validare prin diplome și documente oficiale.
- Verificarea vechimii în muncă se poate face rapid, prin contul online pe platforma Casei Naționale de Pensii Publice.
Citește articolul complet și află ce perioade sunt considerate vechime în muncă și cum pot angajatorii să recompenseze angajații fideli.
Ce este vechimea în muncă?
Conform art. 16 din Codul Muncii, orice activitate prestată în baza unui contract individual de muncă (CIM) constituie vechime în muncă.
Vechimea în muncă cuprinde perioade contributive și perioade necontributive.
Care sunt perioadele contributive?
Perioadele contributive reprezintă intervalele de timp în care ai desfășurat activitate profesională în baza unui contract legal și pentru care s-au plătit efectiv contribuțiile de asigurări sociale (CAS) către sistemul public de pensii. Aceste contribuții sunt esențiale, deoarece stau la baza calculului pensiei și determină atât stagiul de cotizare, cât și punctajul acumulat de-a lungul carierei.
Care sunt perioadele necontributive (perioadele asimilate)?
Perioadele necontributive sunt următoarele:
- Stagiul militar;
- Studiile universitare. Anii de facultate (licență, master, doctorat) urmați la zi sunt recunoscuți, cu condiția absolvirii cu diplomă;
- Concediu de risc maternal;
- Concediul de maternitate/ paternitate;
- Concediul de odihnă;
- Concediul pentru creșterea copilului bolnav;
- Perioada de invaliditate;
- Concediul pentru incapacitate de muncă;
- Concediul de studii;
- Concediul fără plată de cel mult 30 de zile dintr-un an calendaristic;
- Cursurile de pregătire profesională.
Bine de știut: Șomajul indemnizat, adică timpul în care a fost primită indemnizație de șomaj, nu este recunoscut drept vechime în muncă, ci doar perioadă asimilată ca stagiu de cotizare pentru pensie.
👉 Află mai multe despre ce este stagiul de cotizare și cum se calculează.
Cum verifici vechimea în muncă în 2026?
Pentru perioadele de după 1 aprilie 2001, datele sunt centralizate digital și le poți verifica online, după ce îți creezi un cont pe site-ul oficial al Casei Naționale de Pensii Publice. După aprobarea cererii (care se poate face și prin semnătură electronică), poți descărca un extras de punctaj care conține tot istoricul tău de cotizare.
Bine de știut: Pentru perioadele anterioare anului 2011, carnetul de muncă rămâne documentul oficial „sfânt”. Dacă l-ai pierdut, trebuie să soliciți adeverințe de la foștii angajatori sau de la deținătorii de arhive.
Cine eliberează adeverința de vechime în muncă?
Adeverința de vechime în muncă poate fi eliberată de angajator, de Inspectoratul Teritorial de Muncă (ITM), Casa Națională de Pensii Publice (CNPP) sau, dacă firma a intrat în insolvență sau faliment, poți obține adeverința de la administratorul judiciar sau lichidator.
- Angajatorul actual sau foștii angajatori: Conform Codului Muncii, angajatorul este obligat să elibereze o adeverință care să ateste activitatea desfășurată, durata acesteia, salariul, vechimea în muncă și în specialitate, în cel mult 15 zile de la solicitare.
- Inspectoratul Teritorial de Muncă (ITM): Dacă angajatorul nu poate elibera adeverința (de exemplu, refuză sau nu mai are acces la date), poți solicita un extras din registrul general de evidență a salariaților (REVISAL) de la ITM-ul în raza căruia firma își are sediul.
- Casa Națională de Pensii Publice (CNPP): Prin portalul online, CNPP eliberează extrase de punctaj care servesc drept dovadă a stagiului de cotizare pentru sistemul public de pensii.
- Administratorul judiciar sau lichidatorul: În cazul în care firma la care ai lucrat a intrat în insolvență sau faliment, adeverințele sunt eliberate de către entitatea care administrează procedura de lichidare.
Cum poți să calculezi vechimea în muncă? Ghid pentru calculatoarele online de vechime
În 2026, calculatoarele online sunt actualizate cu noua valoare a Punctului de Referință (VPR), care se menține la 81 lei, ajustată anual cu rata inflației și creșterea salariului mediu.
Iată cum să calculezi online vechimea în muncă:
|
Pas |
Ce trebuie să faci |
Detalii |
|
1 |
Alege o platformă actualizată |
Verifică dacă softul include algoritmul Legii 360/2023 privind conversia zilelor lucrătoare în calendaristice. |
|
2 |
Introdu datele corect |
Ia în considerare atât perioadele cu normă întreagă, cât și cele în care ai lucrat part-time. |
|
3 |
Adaugă perioadele de studii |
Introdu exact data de început și de sfârșit a anului universitar. |
|
4 |
Verifică condițiile de muncă |
Perioadele lucrate în condiții deosebite sau speciale aduc un spor de vechime suplimentar. |
👉 Citește și: Contractul de muncă cu program part-time – reglementare și acordarea tichetelor de masă.
Sporul de vechime este obligatoriu?
La nivel legislativ național, nu există o prevedere care să oblige toți angajatorii privați să acorde un spor de vechime. Obligativitatea apare doar dacă sporul de vechime este prevăzut în Contractul Colectiv de Muncă sau în Contractul Individual de Muncă (CIM).
În sectorul bugetar, spre deosebire de mediul privat, sporul de vechime (gradația) este reglementat prin legi specifice de salarizare și se acordă automat în funcție de tranșele de vechime acumulate.
Cum poți să recompensezi fidelitatea angajaților fără a pune presiune pe bugetul firmei?
Poți recompensa fidelitatea angajaților prin beneficii extrasalariale, care oferă valoare reală pentru echipă, dar au un impact fiscal mai redus decât creșterile salariale clasice.
De exemplu, acordarea de bonusuri aniversare pentru anii de vechime în companie este o metodă eficientă de a recunoaște loialitatea și implicarea. Acestea pot fi oferite sub formă de carduri sau tichete cadou, odată cu ocazii speciale precum 8 Martie (dacă sunt acordate femeilor), Paște sau Crăciun. Acestea sunt apreciate pentru flexibilitatea lor și pentru faptul că pot fi folosite în funcție de nevoile personale ale fiecărui angajat. În plus, cardurile cadou în cuantum de 300 RON/eveniment/persoană sunt neimpozabile, ceea ce le transformă într-o soluție eficientă din punct de vedere al costurilor.
👉 Alege cardul cadou Edenred și oferă-le angajaților tăi acces la peste 57.000 de comercianți din categorii diferite: frumusețe, IT, home & deco etc.
Pe lângă componenta financiară, retenția angajaților este influențată și de beneficiile non-financiare. Zilele libere suplimentare în funcție de vechime, programele de wellbeing, abonamentele medicale sau oportunitățile de dezvoltare profesională contribuie la crearea unui mediu de lucru stabil și motivant.
👉 Ca să susții relaxarea în zilele libere suplimentare, acordă-le angajaților tăi cardul de vacanță Edenred. În timp ce tu profiți de deductibilitate, angajaţii se bucură de liniște în timpul liber, departe de casă. Totuși, pentru acest beneficiu, ține cont că se reține 10% impozit pe venit și 10% CASS din venitul angajaților.
Astfel, printr-o combinație echilibrată de beneficii extrasalariale și inițiative orientate către angajați, poți construi o cultură organizațională bazată pe apreciere și loialitate, fără a pune presiune inutilă pe bugetul companiei.
Întrebări frecvente despre vechimea în muncă
Ce fac dacă fostul angajator s-a desființat și nu am adeverință?
Trebuie să identifici lichidatorul judiciar sau firma de arhivare care a preluat statele de plată ale companiei respective. Primăriile sau Inspectoratul Teritorial de Muncă (ITM) te pot ajuta să afli unde se află arhiva.
Armata și șomajul se consideră vechime în muncă?
Stagiul militar (serviciul militar obligatoriu) este considerat perioadă asimilată, oferind punctaj suplimentar celor care l-au efectuat. În ceea ce privește șomajul, acesta nu este considerat vechime în muncă.
Facultatea se pune la vechime în muncă?
Studiile universitare sunt considerate perioade asimilate vechimii în muncă, cu îndeplinirea a două condiții esențiale: cursurile să fi fost urmate la zi (învățământ cu frecvență) și ciclul de studii să fi fost finalizat cu o diplomă de licență sau echivalentă. Masteratul și doctoratul sunt, de asemenea, recunoscute dacă au fost urmate la zi.
Facultatea la distanță (ID) sau frecvență redusă se consideră vechime?
Nu. Conform legii, doar studiile universitare urmate la cursuri de zi sunt considerate vechime în muncă și sunt asimilate stagiului de cotizare.
Dacă am urmat două facultăți, se dublează vechimea în muncă?
Dacă ai absolvit mai multe facultăți, poți alege o singură perioadă (de exemplu, cei 3-4 ani de licență) pentru a fi adăugată la stagiul de cotizare.
Ce condiții speciale de vechime în muncă există?
Dincolo de activitatea standard, legislația recunoaște condiții care accelerează acumularea vechimii sau oferă beneficii suplimentare. De exemplu, persoanele care lucrează în medii toxice, periculoase sau solicitante beneficiază de un spor de vechime, reducând vârsta standard de pensionare. În ceea ce privește munca în străinătate, anii de muncă se cumulează cu vechimea din România prin sistemul de totalizare european, conform regulamentelor de securitate socială.
Sursă foto: Freepik
Edenred Benefit: ecosistemul complet de beneficii all-in-one
Ce trebuie să știi acum despre Edenred Benefit:
- Edenred Benefit este o platformă all-in-one de beneficii extrasalariale, care centralizează totul într-un singur ecosistem digital.
- Simplifică administrarea pentru HR prin procese centralizate, raportare unificată și integrare ușoară cu payroll.
- Crește flexibilitatea pentru angajați prin libertatea de alegere și acces la peste 57.000 de parteneri și 120.000 de locații.
- Implementarea este simplă, în 3 pași: contact și contract, configurare buget și acces pentru angajați.
Descoperă în continuare tot ce trebuie să știi despre platforma Edenred Benefit și află ce avantaje poți obține pentru companie și angajați.
Ce înseamnă Edenred Benefit?
Edenred Benefit este o platformă all-in-one de beneficii extrasalariale care reunește într-un singur ecosistem toate soluțiile de care au nevoie companiile pentru a susține starea de bine a angajaților și pentru a simplifica administrarea beneficiilor.
În esență, Edenred Benefit integrează într-o singură platformă cele mai importante categorii de beneficii extrasalariale:
- tichete de masă – sprijin pentru cheltuielile zilnice;
- tichete de vacanță – acces la servicii și experiențe turistice;
- carduri cadou – beneficii pentru momente speciale și ocazii importante;
- tichete culturale – acces la evenimente și activități culturale;
- tichete sociale – beneficii cu impact în viața de zi cu zi;
- carduri de combustibil – suport pentru mobilitate și transport.
👉 Descoperă toate soluțiile Edenred pentru companii și integrează-le în pachetele de beneficii ale angajaților tăi!
Dincolo de categoriile principale de beneficii, platforma oferă acces și la un ecosistem larg de servicii relevante pentru viața de zi cu zi:
- pensii private;
- servicii medicale și abonamente de sănătate;
- turism și experiențe de vacanță;
- activități culturale;
- sport și wellbeing;
- traininguri și cursuri de dezvoltare profesională.
Care sunt avantajele unui singur furnizor de beneficii?
Colaborarea cu un singur furnizor pentru gestionarea beneficiilor extrasalariale înseamnă mai puțină complexitate, procese simplificate și un control mai bun asupra resurselor. Edenred Benefit centralizează totul într-un singur ecosistem, reducând semnificativ efortul administrativ și crescând eficiența operațională.
Un singur partener – Edenred
Prin Edenred Benefit, companiile lucrează cu un singur partener pentru toate beneficiile extrasalariale. Această abordare elimină nevoia de a gestiona relații multiple cu furnizori diferiți și simplifică întregul proces de administrare.
Iată ce presupune:
- Un singur contract – toate serviciile sunt acoperite printr-un acord unic, ceea ce reduce semnificativ timpul de negociere și gestionare contractuală
- O singură platformă – toate beneficiile sunt administrate și accesate dintr-un sistem digital centralizat
- Un singur punct de suport – o echipă dedicată pentru toate solicitările, indiferent de tipul beneficiului.
În plus, modelul all-in-one Edenred este conceput pentru a reduce sarcinile administrative și a optimiza procesele interne ale departamentelor de HR și financiar.
- Administrare simplificată. Toate beneficiile sunt gestionate într-un singur loc, ceea ce înseamnă mai puține procese manuale, mai puține erori și o vizibilitate completă asupra bugetelor și utilizării acestora.
- Integrare payroll. Soluția permite integrarea facilă cu sistemele de salarizare, ceea ce simplifică distribuirea beneficiilor și reduce timpul necesar procesării acestora.
- Suport și call-center dedicat. Companiile și angajații beneficiază de un punct unic de contact, cu suport specializat, capabil să ofere soluții rapide și eficiente pentru orice tip de solicitare.
- Plăți și furnizori centralizați. Toate plățile și relațiile cu furnizorii sunt gestionate centralizat, eliminând nevoia de coordonare multiplă și reducând semnificativ complexitatea operațională.
👉 Prin această abordare integrată, Edenred Benefit transformă un proces fragmentat într-un sistem simplu, eficient și ușor de administrat, cu impact direct asupra productivității organizației.
Ce beneficii aduce Edenred Benefit pentru companie și angajați?
Edenred Benefit aduce valoare atât pentru companii, cât și pentru angajați, prin simplificarea proceselor, creșterea eficienței și oferirea unei experiențe flexibile și moderne. Rezultatul este o administrare mai ușoară pentru HR și o experiență mai relevantă și personalizată pentru angajați.
Care sunt beneficiile Edenred Benefit pentru HR și companie?
Pentru organizații, Edenred Benefit înseamnă eficiență operațională, control mai bun asupra resurselor și o contribuție directă la consolidarea brandului de angajator.
- Administrare simplificată – toate beneficiile sunt gestionate într-o singură platformă, reducând complexitatea proceselor interne.
- Control și transparență – vizibilitate completă asupra bugetelor și utilizării beneficiilor.
- Brand de angajator consolidat – o ofertă modernă de beneficii contribuie la percepția unei companii atractive și responsabile.
- Atracție pentru talente noi – pachetul de beneficii devine un diferențiator important în recrutare.
- Creșterea retenției – angajații sunt mai motivați și mai loiali atunci când au acces la beneficii relevante.
- Personalizare platformă – posibilitatea de adaptare a experienței în funcție de identitatea și nevoile companiei.
Care sunt beneficiile Edenred Benefit pentru angajați?
Pentru angajați, Edenred Benefit înseamnă libertate, acces rapid la beneficii și o experiență digitală simplificată, adaptată stilului lor de viață.
- Flexibilitate și libertate de alegere – fiecare angajat își poate alege beneficiile în funcție de propriile nevoi. Edenred oferă acces la o rețea de peste 57.000 de parteneri și 120.000 de locații, ceea ce le oferă libertate reală de utilizare, atât online, cât și offline.
- Economii prin oferte și reduceri – acces la beneficii avantajoase și discounturi în rețeaua Edenred.
- Suport dedicat – asistență rapidă prin email și call-center.
- Gestionare simplificată a beneficiilor – totul este accesibil dintr-o singură platformă.
- Libertate de alegere în funcție de nevoi – de la sănătate la educație sau timp liber.
- Posibilitate de coplată – flexibilitate suplimentară pentru anumite beneficii, atunci când bugetul alocat este depășit.
- Gestionarea cardurilor direct din aplicație – acces rapid și control total asupra utilizării.
- Acces rapid la beneficii și oferte – totul disponibil instant, într-o singură aplicație.
Care este diferența dintre soluția Edenred all-in-one și abordarea fragmentată?
Diferența dintre o soluție all-in-one și o abordare fragmentată constă în nivelul de simplitate, control și eficiență. În timp ce un ecosistem integrat centralizează toate beneficiile într-o singură platformă și la un singur furnizor, abordarea clasică presupune gestionarea mai multor parteneri, sisteme și procese separate, ceea ce crește complexitatea operațională. Iată un tabel comparativ cu mai multe detalii:
|
Abordarea all-in-one (Edenred Benefit) |
Abordare fragmentată (mai mulți furnizori) |
|
Un singur furnizor pentru toate beneficiile |
Mai mulți furnizori, contracte și relații separate |
|
Procese simplificate și centralizate |
Procese administrative complexe și repetitive |
|
O singură platformă digitală |
Sisteme diferite, dificil de integrat în fluxul de lucru |
|
Date centralizate și vizibilitate completă |
Raportare fragmentată și greu de consolidat |
|
Un singur punct de suport |
Mai multe canale de suport și responsabilități dispersate |
|
Administrare eficientă a bugetelor |
Control redus și dificultăți în urmărirea cheltuielilor |
👉 Descoperă principalele 7 avantaje competitive Edenred și vezi cum se pot transpune în beneficii pentru compania ta.
Cum funcționează Edenred Benefit? Implementarea în 3 pași simpli
Implementarea soluțiilor Edenred se face în trei pași simpli: inițierea colaborării online, completarea listei de angajați și alegerea beneficiilor.
1. Contactul și semnarea contractului
Primul pas constă în inițierea colaborării cu Edenred. Completezi formularul de contact, iei legătura cu echipa dedicată, iar împreună sunt stabilite detaliile soluției de beneficii potrivite.
Ulterior, semnezi un singur contract care acoperă întreg ecosistemul de beneficii, simplificând semnificativ procesul administrativ și eliminând nevoia de multiple acorduri cu furnizori diferiți.
2. Transmiterea listei de angajați și a bugetului
După semnarea contractului, transmiți lista de angajați și bugetul alocat pentru beneficiile extrasalariale. Nu-ți face griji, e simplu. Trebuie doar să completezi un fișier pus la dispoziție de noi.
Acest pas permite configurarea rapidă a platformei și personalizarea beneficiilor în funcție de structura organizației și politica internă de recompensare.
Totul este gestionat centralizat, fără procese complicate sau sarcini administrative suplimentare pentru HR.
3. Accesul angajaților la platformă și alegerea beneficiilor
Odată configurată platforma, angajații primesc acces direct la Edenred Benefit și pot începe să își aleagă beneficiile în funcție de nevoile și preferințele lor.
Aceștia au la dispoziție o aplicație unică, unde pot gestiona totul simplu și rapid:
- alegerea beneficiilor din bugetul alocat;
- acces la oferte și reduceri din rețeaua extinsă de parteneri;
- utilizarea cardurilor și gestionarea beneficiilor direct din aplicație.
În acest mod, angajații beneficiază de libertate totală de alegere, iar tu și echipa ta vă bucurați de un proces eficient, complet digitalizat și ușor de administrat.
Cum să pui în aplicare informațiile din acest articol
- Evaluează modul actual de administrare a beneficiilor – identifică dacă lucrezi cu mai mulți furnizori, procese fragmentate sau sisteme separate.
- Analizează timpul și resursele consumate de HR – cuantifică efortul administrativ necesar pentru gestionarea beneficiilor existente.
- Definește bugetul de beneficii extrasalariale – stabilește sumele alocate și nivelul de flexibilitate dorit pentru angajați.
- Alege soluția all-in-one oferită de Edenred – centralizează toate beneficiile într-o singură platformă.
- Comunică beneficiile către angajați – explică-le modul de utilizare și avantajele platformei Edenred Benefit.
- Monitorizează utilizarea și feedbackul – urmărește gradul de adoptare și nivelul de satisfacție pentru optimizare continuă.
Întrebări frecvente despre platforma Edenred Benefit
Ce tipuri de companii pot folosi Edenred Benefit?
Edenred Benefit este potrivit atât pentru companii mici și medii, cât și pentru organizații mari, indiferent de industrie. Soluția este flexibilă și poate fi adaptată în funcție de structura echipei și politica internă de beneficii.
Pot companiile să personalizeze pachetul de beneficii?
Da, pachetul de beneficii poate fi adaptat în funcție de politica internă a companiei, buget și obiectivele de motivare a angajaților, astfel încât să reflecte cât mai bine cultura organizațională.
Se poate ajusta bugetul de beneficii în timp?
Da, bugetele pot fi revizuite în funcție de evoluția companiei și de strategia de resurse umane, oferind flexibilitate pe termen lung.
Este dificil de implementat o astfel de platformă în companie?
Nu. Procesul este gândit să fie rapid și simplu, cu pași clari de implementare și suport dedicat pe tot parcursul colaborării, astfel încât tranziția să nu genereze blocaje operaționale.
Ce se întâmplă dacă un angajat nu folosește toate beneficiile?
În funcție de politica companiei, beneficiile neutilizate pot rămâne disponibile în perioada alocată sau pot fi redistribuite, ceea ce oferă flexibilitate în administrare.
Sursă foto: Freepik
Încă nu oferi carduri de masă angajaților tăi? Solicită o ofertă personalizată pe nevoile afacerii tale
Sau discută direct cu un consultant financiar Edenred pentru a primi mai rapid o ofertă personalizată.
 Abonează-te
Vreau să am acces la reduceri exclusive și promoții speciale la plata cu cardul de masă
Abonează-te la newsletter-ul nostru pentru a fi la curent cu ultimii comercianți la care poți plăti cu cardul de masă Edenred și ce promoții și oferte exclusive avem pentru tine.
Îți mulțumim că te-ai abonat!
În curând vei primi pe email oferte speciale pentru a fi la curent cu promoțiile și ofertele exclusive la restaurantele partenere.