


Este cardul de masă un beneficiu salarial? Ce trebuie să știi ca angajat și angajator
Cardul de masă este un beneficiu extrasalarial, nu salarial. Spre deosebire de salariul de bază, care este stipulat în contractul individual de muncă, acordarea cardului de masă este o decizie a angajatorului și nu este obligatorie prin lege.
Confuzia între cele două categorii este frecventă. Iată ce diferențiază beneficiile salariale de cele extrasalariale, de ce cardul de masă se încadrează în a doua categorie și ce avantaje fiscale concrete aduce pentru ambele părți.
Informații esențiale
- Cardul de masă este beneficiu extrasalarial, nu salarial, indiferent de valoarea acordată
- Nu este obligatoriu prin lege, dar aduce avantaje fiscale atât angajatorului, cât și angajatului
- Valoarea maximă: 45 lei/zi lucrată (Legea 201/2025, Monitorul Oficial nr. 1106/28.11.2025, Monitorul Oficial nr. 1.254/1.188 din 2026)
- Impozitare: 10% impozit pe venit + 10% CASS = 19% total, suportate de angajat
- Angajatorul este scutit de taxele sociale și beneficiază de 100% deductibilitate la impozitul pe profit
Care este diferența dintre beneficiile salariale și cele extrasalariale?
Recompensarea angajaților reprezintă un aspect esențial pentru atragerea, menținerea și motivarea resurselor umane. Recompensele financiare pe care angajatorii le oferă angajaților se împart în două mari categorii: directe (salariale) și indirecte (extrasalariale).
|
Criteriu |
Beneficii salariale |
Beneficii extrasalariale |
|
Definiție |
Recompense financiare directe pentru munca depusă |
Facilități suplimentare acordate pe lângă salariu |
|
Exemple |
Salariu de bază, sporuri, adaosuri, bonusuri, comisioane |
Carduri de masă, vouchere de vacanță, cadouri, asigurări, decontare transport |
|
Obligativitate |
Obligatorii, stipulate prin contractul individual de muncă |
Opționale, la decizia angajatorului |
|
Moment acordare |
Retroactiv, după prestarea muncii |
Periodic, conform politicii companiei |
|
Tratament fiscal |
Incluse în venitul brut, supuse tuturor taxelor |
Regim fiscal specific, cu scutiri parțiale sau totale |
Cultura organizațională poate acționa ca un important factor motivator alături de beneficii. Dacă vrei să încurajezi un mediu de lucru sănătos, cu angajați implicați și productivi, descoperă tot ce trebuie să știi despre cultura organizațională: definiție, tipuri și importanță.
De ce este cardul de masă un beneficiu extrasalarial?
Cardul de masă se încadrează în categoria beneficiilor extrasalariale din trei motive principale, recunoscute de legislația fiscală în vigoare.
Tratament fiscal favorabil
Angajatorul este scutit de la plata contribuțiilor sociale și patronale (CAS, CASS, CAM). Angajatul plătește un impozit pe venit de 10% și CASS de 10%, ajungând la un total de 19% taxe, față de 45% în cazul salariului brut.
Nu este inclus în venitul salarial brut
Valoarea încărcată pe cardul de masă nu se adaugă la venitul salarial brut al angajatului și, prin urmare, nu contribuie la creșterea taxelor și a impozitelor asociate salariului brut.
Flexibilitate pentru ambele părți
Fără a contribui semnificativ la creșterea costurilor cu salariile, angajatorul poate oferi un beneficiu concret care contribuie la creșterea calității vieții angajaților și a puterii lor de cumpărare.
Forța de muncă tânără aduce perspective diferite față de sistemul tradițional de recompensare. Descoperă ce își doresc angajații din generația Z de la angajatori, pentru a putea atrage tinere talente în companie.
Ce avantaje aduce acordarea cardului de masă?
Cardul de masă rămâne în topul beneficiilor preferate de angajații din România. Avantajele sunt concrete, pentru ambele părți.
Avantaje pentru angajați
- Venit suplimentar lunar, dedicat exclusiv alocației individuale de hrană
- Acces la o rețea largă de comercianți: restaurante, magazine, supermarketuri, platforme de food delivery
- Gestionare simplă a soldului prin aplicația mobilă Edenred
- Taxare redusă față de aceeași sumă acordată prin salariu brut (19% vs. 45%)
Avantaje pentru angajatori
- Economii de până la 32% din costurile de personal, față de aceeași sumă acordată cash
- Scutire de la plata taxelor sociale și patronale (CAS, CASS, CAM)
- 100% deductibilitate de la plata impozitului pe profit
- Logistică simplificată: comandă și gestionare directă din aplicație
- Instrument de motivare și retenție a angajaților, cu costuri de implementare reduse
Descoperă cardul de masă Edenred și beneficiază de acces la cea mai mare rețea de comercianți parteneri din România, cu acoperire națională 100% în hipermarketuri, supermarketuri, restaurante, cafenele și platforme de food delivery.
Ce valoare au tichetele de masă?
Valoarea maximă a tichetelor de masă este de 45 lei pe zi lucrată, conform Legii nr. 201/2025 (Monitorul Oficial nr. 1106 din 28 noiembrie 2025, Monitorul Oficial nr. 1.254/1.188 din 2026). Aceasta reprezintă plafonul legal, nu o valoare impusă: angajatorul decide valoarea efectivă acordată, fără o limită minimă stabilită prin lege.
Câteva aspecte importante privind modul de acordare și utilizare:
- Numărul de tichete lunar depinde de numărul efectiv de zile lucrate din luna respectivă
- Angajații pot plăti sub sau peste valoarea nominală a unui tichet, folosind cardul
- Valabilitate: tichetele emise până la 31 octombrie sunt valabile până la 31 decembrie a anului de emitere; cele emise după 1 noiembrie sunt valabile până la 31 decembrie a anului următor
- Tichetele de masă se iau în calcul la indemnizație, deoarece reprezintă venit impozabil
Descoperă cardul cadou Edenred, soluția modernă pentru recompensarea și motivarea angajaților la ocazii speciale, cu aceleași avantaje fiscale.
Întrebări frecvente despre cardul de masă
Cine plătește impozitul pe bonurile de masă?
Impozitul pe tichetele de masă este suportat de angajat. Bonurile de masă se impozitează cu 10% impozit pe venit și 10% CASS, ajungând la un total de 19% taxe reținute din venitul angajatului.
Câte bonuri de masă se acordă pe lună?
Numărul de bonuri de masă acordate pentru o lună depinde de numărul de zile efectiv lucrate în luna respectivă. Pentru fiecare zi lucrată, se acordă un tichet în valoarea stabilită de angajator.
Când intră bonurile de masă pe card?
Încărcarea cardurilor se face la data stabilită de angajator împreună cu emitentul cardului. Verificarea soldului se poate face oricând prin aplicația mobilă sau prin contul online al utilizatorului.
Unde pot plăti cu cardul de masă Edenred?
Edenred deține cea mai extinsă rețea de comercianți parteneri la nivel național, cu acoperire în toate județele: hipermarketuri, supermarketuri, restaurante, pizzerii, cafenele, magazine online și platforme de food delivery (Bringo, Sezamo, Freshful, Glovo).
Bonurile de masă se trec în contractul de muncă?
Ca regulă generală, acordarea beneficiilor extrasalariale este reglementată prin contractul colectiv de muncă sau prin decizia unilaterală a angajatorului, nu neapărat prin contractul individual de muncă.
Concluzie
Cardul de masă este un beneficiu extrasalarial, cu un regim fiscal specific, avantajos atât pentru angajat, cât și pentru angajator. Valoarea maximă legal admisă este de 45 lei pe zi lucrată, iar acordarea acestui beneficiu poate genera economii reale pentru companie, menținând în același timp satisfacția angajaților.
Informațiile prezentate au caracter general și informativ, neconstituind consultanță juridică sau fiscală. Pentru situații specifice, recomandăm consultarea unui specialist
Totul despre anul fiscal în România: ghid complet pentru antreprenori
Anul fiscal în România coincide, ca regulă generală, cu anul calendaristic: începe la 1 ianuarie și se încheie la 31 decembrie, conform art. 16 din Codul Fiscal. Totuși, anumiți contribuabili pot opta pentru un an fiscal modificat, dacă exercițiul financiar ales diferă de cel calendaristic.
Dacă ești proprietarul unui business și vrei să înțelegi exact ce obligații fiscale ai și când, acest ghid îți explică tot ce trebuie să știi, de la definiție până la documentele care trebuie depuse.
Informații esențiale
- Regula generală: anul fiscal coincide cu anul calendaristic (1 ianuarie - 31 decembrie)
- Excepție permisă: contribuabilii pot opta pentru un an fiscal modificat, dacă exercițiul financiar diferă de cel calendaristic
- Durata este întotdeauna de 12 luni, indiferent de intervalul ales
- Notificare obligatorie: prin formularul 014, în termen de 15 zile de la data începerii anului fiscal modificat
Ce este anul fiscal și cum se definește în legislația română?
Anul fiscal este perioada de timp utilizată pentru calcularea situației financiare și a obligațiilor fiscale ale unei firme. Potrivit art. 16 din Codul Fiscal, în România, anul fiscal este, ca regulă generală, anul calendaristic.
Legea contabilității 82/1991 definește exercițiul financiar drept perioada pentru care trebuie întocmite situațiile financiare anuale. De regulă, exercițiul financiar coincide cu anul calendaristic, iar durata sa este de 12 luni.
Legislația permite totuși un exercițiu financiar diferit de cel calendaristic, în două situații specifice:
- sucursale cu sediu în România care aparțin unei persoane juridice străine, dacă exercițiul financiar diferă pentru societatea-mamă
- filiale consolidate ale societății-mamă sau filiale ale filialelor, dacă exercițiul financiar diferă pentru societatea-mamă
În practică, companiile care sunt filiale ale unor entități străine aleg cel mai frecvent această opțiune, pentru a se alinia la exercițiul financiar al grupului-mamă.
De reținut: înțelegerea noțiunilor fiscale este un avantaj atât pentru angajatori, cât și pentru angajați. Descoperă ghidul complet al contribuțiilor salariale: ce este CAS, CASS și ce alte taxe plătești din salariu.
Care este diferența dintre anul fiscal calendaristic și cel modificat?
Deși în mod obișnuit anul fiscal coincide cu cel calendaristic, anumiți contribuabili pot opta pentru un an fiscal modificat, care să corespundă exercițiului lor financiar specific.
|
Criteriu |
An fiscal calendaristic |
An fiscal modificat |
|
Perioadă |
1 ianuarie - 31 decembrie |
Oricare 12 luni consecutive, diferite de intervalul calendaristic |
|
Cine poate opta |
Toți contribuabilii (implicit) |
Filiale ale entităților străine sau contribuabili cu exercițiu financiar diferit |
|
Notificare fiscală |
Nu este necesară |
Formularul 014, în 15 zile de la începerea anului fiscal modificat |
|
Declarație anuală |
D101, până pe 25 martie a anului următor |
D101, până pe 25 a celei de-a treia luni după închiderea anului fiscal modificat |
Primul an fiscal modificat
Codul Fiscal precizează că primul an fiscal modificat include și perioada anterioară optării. Concret, acesta cuprinde perioada din anul calendaristic cuprinsă între 1 ianuarie și ziua anterioară primei zile a anului fiscal modificat, formând un singur an fiscal.
Revenirea la anul calendaristic
Dacă un contribuabil optează ca anul fiscal modificat să redevină an calendaristic, ultimul an fiscal modificat va include și perioada cuprinsă între ziua ulterioară ultimei zile a anului fiscal modificat și 31 decembrie a anului respectiv. Declarația anuală se depune până pe 25 martie inclusiv a anului următor.
Modificarea ulterioară a perioadei
Contribuabilii pot schimba ulterior perioada anului fiscal modificat. Noul an fiscal modificat va include și perioada de tranziție cuprinsă între ziua ulterioară ultimei zile a anului fiscal anterior modificat și ziua anterioară primei zile a noului an fiscal modificat.
Microîntreprinderile care optează pentru un exercițiu financiar diferit de cel calendaristic trebuie să depună declarația privind impozitul pe profit aferentă perioadei cuprinse între data începerii anului modificat și 31 decembrie, până pe 25 martie a anului fiscal următor.
Ce se întâmplă cu perioada fiscală la înființarea sau încetarea activității?
Dacă o firmă se înființează sau încetează să mai existe în cursul unui an fiscal, perioada impozabilă este exclusiv perioada din acel an în care firma și-a desfășurat efectiv activitatea.
La înființarea unei firme
Perioada de impozitare începe de la una din datele de mai jos, în funcție de tipul entității:
- Data înregistrării în Registrul Comerțului, pentru persoanele juridice înregistrate acolo
- Data înregistrării în registrul ținut de instanțele judecătorești sau alte autorități competente
- Data la care persoana juridică străină începe să-și desfășoare activitatea în România, în cazul sediului permanent (cu excepția celui înregistrat la Registrul Comerțului)
La încetarea activității
Perioada impozabilă ia sfârșit astfel, în funcție de modalitatea de încetare:
- Fuziuni sau divizări: la data înregistrării în Registrul Comerțului a noii persoane juridice
- Dizolvare urmată de lichidare: la data finalizării operațiunilor de lichidare
- Încetarea sediului permanent: la data radierii înregistrării fiscale
Ce documente trebuie depuse pentru anul fiscal modificat?
Contribuabilii care optează pentru modificarea anului fiscal au o serie de obligații declarative specifice. Tabelul de mai jos rezumă documentele necesare și termenele aplicabile.
|
Document / Formular |
Scop |
Termen de depunere |
|
Formularul S1055 |
Optarea pentru exercițiu financiar diferit de cel calendaristic |
Înainte de modificarea anului fiscal |
|
Formularul 014 |
Notificare privind modificarea anului fiscal |
15 zile de la data începerii anului fiscal modificat |
|
Declarația 100 |
Obligații de plată trimestriale la bugetul de stat |
25 inclusiv a primei luni după încheierea trimestrului |
|
Declarația 101 |
Impozit pe profit anual |
25 a celei de-a treia luni după închiderea anului fiscal modificat |
Contribuabilii cu an fiscal modificat calculează, declară și plătesc impozit pe profit trimestrial prin declarația 100, până pe 25 inclusiv a primei luni care urmează după încheierea fiecărui trimestru.
Dacă îți dorești o echipă motivată și cauți beneficii extrasalariale care să susțină starea de bine a angajaților, Edenred Benefit îți oferă o soluție all-in-one. Poți alege beneficiile potrivite pentru compania ta și gestiona toate cardurile Edenred direct din aplicație.
Întrebări frecvente despre anul fiscal în România
Poate orice firmă să opteze pentru un an fiscal modificat?
Nu orice firmă. Opțiunea este disponibilă contribuabililor care au ales un exercițiu financiar diferit de cel calendaristic, situație întâlnită cel mai frecvent în cazul filialelor sau sucursalelor unor companii străine.
Ce se întâmplă dacă nu depun formularul 014 în termen?
Nerespectarea termenului de 15 zile poate atrage sancțiuni din partea autorităților fiscale. Recomandăm consultarea unui specialist fiscal pentru a te asigura că respecti toate obligațiile declarative.
Cum se calculează impozitul pe profit dacă firma s-a înființat în cursul anului?
Impozitul se calculează proporțional cu perioada efectivă de activitate. Dacă firma a funcționat, de exemplu, doar 8 luni din 12, impozitul se aplică veniturilor aferente exclusiv acestei perioade.
Microîntreprinderile au obligații declarative speciale pentru anul fiscal modificat?
Da. Microîntreprinderile cu exercițiu financiar diferit de cel calendaristic trebuie să depună declarația privind impozitul pe profit aferentă perioadei cuprinse între data începerii anului modificat și 31 decembrie, până pe 25 martie a anului următor.
Poate fi schimbat ulterior intervalul ales pentru anul fiscal modificat?
Da, intervalul poate fi modificat ulterior. Noul an fiscal va include și perioada de tranziție dintre cele două intervale, iar autoritățile fiscale trebuie notificate conform procedurii legale în vigoare.
Concluzie
Pentru majoritatea antreprenorilor, anul fiscal în România coincide cu anul calendaristic. Totuși, legislația permite optarea pentru un an fiscal modificat, cu condiția respectării obligațiilor declarative specifice. Indiferent de intervalul ales, respectarea termenelor de notificare și de depunere a declarațiilor este esențială pentru a evita penalizări.
Informațiile prezentate au caracter general și informativ, neconstituind consultanță juridică sau fiscală. Pentru situații specifice, recomandăm consultarea unui specialist în legislația fiscală.
Sursă foto: Shutterstock.com
Fișa postului: ce este, ce informații conține și de ce este importantă?
Fișa postului este documentul care detaliază responsabilitățile și sarcinile specifice fiecărei poziții dintr-o companie. Este obligatorie conform Codului Muncii, deși nu se înregistrează la ITM odată cu contractul individual de muncă.
Ești la început de drum în carieră și vrei să știi la ce să fii atent înainte să semnezi contractul? Fișa postului este primul document pe care merită să-l citești cu atenție.
Informații importante
- Fișa postului este obligatorie conform Codului Muncii, chiar dacă nu se înregistrează la ITM
- Documentul este util atât angajatului (claritate asupra sarcinilor și evaluării), cât și managerilor de resurse umane (compensare, conformitate)
- Cuprinde 8 secțiuni esențiale, de la titlul postului până la politicile și procedurile interne ale companiei
- Indicatorii de performanță din fișa postului stau la baza bonusurilor, inclusiv al 13-lea și al 14-lea salariu
Ce este fișa postului și cui îi este adresată?
Fișa postului este documentul care detaliază responsabilitățile și sarcinile specifice fiecărei poziții din cadrul unei companii. Îți oferă o imagine clară asupra a ceea ce înseamnă, concret, rolul pentru care aplici.
Documentul este adresat în principal angajatului, însă este un instrument util și pentru managerii de resurse umane.
- Pentru angajat: oferă claritate asupra sarcinilor, a criteriilor de evaluare și a nivelului de compensare
- Pentru managerii de resurse umane: sprijină determinarea nivelului de compensare adecvat și asigurarea conformității cu politicile și procedurile companiei
De ce este importantă fișa postului pentru angajat?
Fișa postului oferă angajatului un cadru clar de referință pentru activitatea sa, de la primele zile în companie și până la evaluările periodice.
|
Beneficiu |
Cum funcționează în practică |
|
Claritate asupra responsabilităților |
Detaliază exact ce sarcini și responsabilități sunt asociate jobului, ajutând angajatul să înțeleagă ce are de făcut de la bun început |
|
Identificarea oportunităților de dezvoltare |
Cerințele de calificare din fișă pot evidenția lacune în competențe și oportunități de formare personală și profesională |
|
Așteptări clare privind performanța |
Indicatorii de performanță și obiectivele stabilite ajută angajatul să știe ce se așteaptă de la el |
|
Evaluare justă și obiectivă |
Indicatorii sunt setați în conformitate cu responsabilitățile din fișă, asigurând o evaluare corectă |
|
Nivel corect de compensare |
Remunerarea este stabilită în funcție de responsabilitățile și complexitatea postului |
Ce trebuie să cuprindă fișa postului?
Fișa postului cuprinde 8 secțiuni esențiale, fiecare cu un rol specific în definirea postului și a așteptărilor asociate.
|
Secțiune |
Ce conține |
|
1. Titlul postului |
Reflectă nivelul de responsabilitate; se stabilește în funcție de departament, abilități, experiență și cultura organizațională |
|
2. Descrierea postului |
Principalele responsabilități și sarcini, prezentate de regulă ca bullet points pentru ușurință în parcurgere |
|
3. Cerințele de calificare |
Nivel de educație, experiență și abilități necesare pentru ocuparea poziției |
|
4. Obiectivele specifice |
Legate de sarcinile postului; pentru angajații la început de drum, vizează preluarea independentă a sarcinilor în primele 6-12 luni |
|
5. Indicatorii de performanță |
Măsurători pentru evaluarea angajatului: calitate, cantitate, timp de finalizare a sarcinilor, abilități de comunicare |
|
6. Raportarea și relațiile de lucru |
Superiorul direct, relațiile cu alte departamente; pentru poziții de conducere, include și numărul persoanelor din echipa coordonată |
|
7. Programul de lucru |
Program standard sau flexibil, inclusiv posibilitatea de lucru hibrid |
|
8. Politici și proceduri ale companiei |
Securitatea informațiilor, sănătate și siguranță, diversitate, evaluarea performanței, gestionarea conflictelor |
Indicatorii de performanță și legătura cu beneficiile
Indicatorii de performanță din fișa postului stau la baza evaluărilor periodice și, implicit, a bonusurilor pe care angajatul le poate primi. Bonusuri precum al 13-lea sau al 14-lea salariu pot varia în funcție de performanța individuală sau cea obținută la nivel organizațional.
Există însă și beneficii extrasalariale acordate independent de performanță. Un exemplu este cardul de masă, a cărui valoare maximă este de 45 de lei pe zi lucrătoare, începând cu drepturile aferente lunii noiembrie 2025, conform Legii nr. 201/2025 (publicată în Monitorul Oficial nr. 1106/28.11.2025 și actualizată în Monitorul Oficial nr. 1.254/1.188 din 2026), stabilită la nivelul fiecărei organizații.
Programul de lucru și flexibilitatea
Secțiunea dedicată programului de lucru din fișa postului trebuie să includă informații clare despre orele de muncă, indiferent că este vorba de un program standard sau unul flexibil. În prezent, cele mai multe companii adoptă un sistem hibrid, care permite angajatului să lucreze câteva zile de acasă.
Important: flexibilitatea programului de lucru se numără printre principalele cerințe ale angajaților. Descoperă mai multe detalii despre acest subiect.
Cum arată un model de fișă a postului?
Chiar dacă întocmirea fișei postului nu este în sarcina angajatului, poate fi util să îi cunoști structura înainte de a semna contractul individual de muncă.
Modelul standard de fișă a postului urmează cele 8 secțiuni descrise anterior. Structura rămâne similară indiferent de domeniu sau nivel de experiență.
- Specialist marketing online
- Medic stomatolog
- Avocat
- Manager
- Recepționer medical
- Magazioner
Deși există mai multe variante de fișe de post, modelul cu 8 secțiuni este cel mai des întâlnit, deoarece acoperă toate aspectele esențiale ale unui post.
Ce spune cadrul legislativ despre fișa postului?
Deși nu se înregistrează la ITM odată cu contractul individual de muncă, fișa postului este obligatorie conform Codului Muncii. Mai multe articole fac referire directă la aceasta.
|
Articol din Codul Muncii |
Ce prevede |
|
Art. 17 alin. 2 lit. d) |
Anterior încheierii sau modificării contractului individual de muncă, angajatorul are obligația de a informa persoana selectată cu privire la funcția/ocupația ce urmează a o deține, conform COR sau altor acte normative, precum și atribuțiile postului |
|
Art. 39 alin. 2 lit. a) |
Salariatul are obligația de a îndeplini atribuțiile ce îi revin, conform fișei postului |
|
Art. 40 alin. 1 lit. b) |
Angajatorul are dreptul să stabilească atribuțiile corespunzătoare pentru fiecare salariat |
|
Art. 40 alin. 1 lit. c) |
În completarea sarcinilor trasate prin fișa postului, angajatorul are dreptul să dea dispoziții cu caracter obligatoriu, sub rezerva legalității |
Întrebări frecvente despre fișa postului
Cine întocmește fișa postului?
Fișa postului este elaborată de departamentul de resurse umane sau de managerul departamentului în care se află poziția respectivă. Este important ca documentul să fie întocmit obiectiv și corect, pentru a reflecta cu acuratețe responsabilitățile și cerințele postului.
Ce se întâmplă dacă nu este respectată fișa postului?
Dacă angajatul nu respectă fișa postului, poate fi evaluat negativ la evaluările periodice, sancționat disciplinar sau demis. Dacă angajatorul nu o respectă, riscă să piardă încrederea și loialitatea angajaților și să își afecteze reputația pe piață.
Important: de regulă, angajatorul stabilește o perioadă de probă pentru a testa competențele angajatului și pentru a se convinge că acestea se potrivesc cu sarcinile din fișa postului. Află tot ce trebuie să știi despre perioada de probă la job.
Când și cum se poate actualiza fișa postului?
Fișa postului poate fi modificată în câteva situații frecvente:
- Atunci când apar schimbări majore în responsabilitățile și sarcinile postului
- Atunci când se adaugă sau se elimină cerințe de calificare sau experiență
- Atunci când structura organizațională a companiei se modifică și afectează responsabilitățile inițiale
Este obligatoriu ca fișa postului să fie semnată de angajat?
Da, semnarea fișei postului de către angajat confirmă faptul că a luat la cunoștință responsabilitățile și sarcinile asociate poziției. Documentul însoțește, de regulă, contractul individual de muncă.
Poate fișa postului să difere de activitățile desfășurate efectiv?
În principiu, sarcinile zilnice ar trebui să corespundă fișei postului. Totuși, în practică pot apărea diferențe, situație în care actualizarea documentului este recomandată, pentru a reflecta corect realitatea activității.
Concluzie
Fișa postului stabilește atribuțiile pe care trebuie să le îndeplinești în funcție de poziția ocupată în companie. Pe baza lor, este setat și sistemul de recompensare aferent muncii tale.
În timp ce unele beneficii variază în funcție de performanță, altele, cum este valoarea cardului de masă, rămân neschimbate, chiar și atunci când performanța se situează sub nivelul așteptărilor.
Informațiile prezentate în acest articol au caracter general și informativ, neconstituind consultanță juridică. Pentru detalii aplicate situației tale specifice, recomandăm consultarea unui specialist în legislația muncii.
Sursă foto: shutterstock.com
Concediu de creștere copil: cât durează, ce sume se pot primi și acte sunt necesare
Concediul pentru creșterea copilului poate dura până la 2 ani (sau 3 ani pentru copiii cu dizabilități), iar părinții care îndeplinesc condițiile legale pot primi o indemnizație de până la 8.500 lei brut pe lună.
Ce trebuie să știi acum despre concediul pentru creșterea copilului:
- Indemnizația este de 85% din media veniturilor nete din ultimele 12 luni, cu un cuantum cuprins între 1.651 lei și 8.500 lei brut în 2026.
- Din 1 august 2025, indemnizația este supusă unei rețineri de 10% CASS, dar rămâne scutită de impozitul pe venit.
- Pot beneficia de concediu și indemnizație atât mama, cât și tatăl, dacă îndeplinesc condițiile prevăzute de lege.
Descoperă în continuare tot ce trebuie să știi despre concediul de creștere copil și indemnizația aferentă.
În ce condiții se acordă concediul și indemnizația pentru creșterea copilului în 2026?
Conform OUG nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, condițiile care trebuie îndeplinite pentru a putea primi indemnizația pentru creșterea copilului sunt următoarele:
● Părinţii trebuie să aibă domiciliul sau reședința în România (indiferent că este vorba despre un cetățean român, străin sau apatrid, fără cetățenie);
● Părinţii se ocupă efectiv de creșterea copilului/copiilor și locuiesc împreună în România;
● Aceștia au obținut venituri impozabile (salariu sau venituri din activități independente) timp de 12 luni în ultimii doi ani anterior datei naşterii copilului;
Pentru cele 12 luni, legea permite completarea acestora și cu perioade asimilate activității, precum: perioadele de șomaj indemnizat, concediile medicale (cu excepția concediului prenatal), concediul de acomodare (pentru adopții), pensia de invaliditate, sau concediul pentru creșterea unui copil anterior.
În acelaşi timp, Legea nr. 89/2019 aduce câteva modificări și completări pentru Ordonanța de Urgență nr. 111/2010. Mai exact, actul normativ prevede următoarele aspecte:
● Dacă persoana care a beneficiat de concediu și indemnizație pentru creșterea copilului naște unul sau mai mulți copii într-o perioadă de până la 12 luni de la finalizarea concediului pentru creșterea copilului anterior, iar din calculul indemnizației rezultă un cuantum lunar pentru creșterea copilului mai mic decât cuantumul indemnizației primit anterior nașterii celui din urmă copil, se va acorda indemnizația lunară pentru creșterea copilului primită pentru copilul anterior;
● Angajatorul nu poate concedia cel de-al doilea părinte care se află în concediu pentru creșterea copilului de cel puțin o lună din perioada totală.
Bine de știut: Perioada concediului pentru creșterea copilului este considerată vechime în muncă, fiind asimilată în continuare la stagiul de cotizare pentru anumite drepturi de asigurări sociale.
Cum se impozitează indemnizația pentru creștere copil?
Din 1 august 2025, prin Legea nr. 141/2025, indemnizația pentru creșterea copilului este supusă unei rețineri automate de 10% pentru contribuția de asigurări sociale de sănătate (CASS). Reținerea se face direct la sursă de instituția plătitoare (AJPIS), fără niciun demers suplimentar din partea beneficiarului, iar calitatea de asigurat în sistemul public de sănătate este menținută automat. Indemnizația rămâne, în schimb, scutită de impozitul pe venit.
Cât durează concediul de creștere copil?
Concediul de creștere a copilului poate fi solicitat de oricare dintre părinți și are o durată de maximum 2 ani, respectiv 3 ani pentru copiii cu handicap. Pe toată această perioadă, salariatul primește o indemnizație lunară, pentru fiecare copil.
Concediul pentru creșterea copilului nu trebuie confundat cu cel de maternitate. Concediul de maternitate (sarcină și lăuzie) durează 126 de zile (63 înainte de naștere, 63 după), fiind exclusiv al mamei.
👉 Vrei să afli și ce drepturi ai înainte de naștere? Citește ghidul nostru despre concediul de maternitate și descoperă cât durează, cum se calculează indemnizația, cine poate beneficia de acest drept și ce trebuie să faci pentru a primi concediul și plata aferentă fără întârzieri.
Ce valoare poate avea indemnizația creștere copil în 2026?
Indemnizația este de minimum 1.651 lei și maximum 8.500 lei brut, indiferent de veniturile beneficiarului. După reținerea CASS 10%, suma netă efectiv încasată este între 1.485,90 lei și 7.650 lei. Indemnizația rămâne scutită de impozitul pe venit.
Angajatul nu este obligat să îşi suspende activităţile profesionale pe toată perioada corespunzătoare concediului de creștere a copilului, ci se poate întoarce la locul de muncă mai devreme. În acest caz, totuși, nu va mai beneficia de indemnizația lunară.
Există concediu de creștere copil pentru tată?
Da. Dreptul la concediu de creștere copil este garantat de legislația din țara noastră atât pentru mame, cât și pentru tații copiilor, condițiile de acordare fiind aceleași pentru ambii părinți.
Potrivit ultimelor reglementări, tații care nu au solicitat dreptul la concediu de creștere copil (CCC), au posibilitatea de a beneficia de acesta pentru o perioadă de cel puțin două luni, dacă îndeplinesc condițiile de acordare.
Cum se calculează indemnizația de creștere copil?
Indemnizația reprezintă 85% din media veniturilor nete realizate în ultimele 12 luni. Cele 12 luni nu trebuie să fie neapărat consecutive, dar trebuie cumulate în ultimii doi ani anteriori nașterii copilului.
Formula: indemnizație = venit net mediu × 85%
Exemplu: pentru un venit net mediu de 6.000 lei, indemnizația brută este 6.000 lei × 85% = 5.100 lei. În acest caz, suma netă efectiv încasată este 5.100 lei − 510 lei = 4.590 lei.
Bine de știut: Cuantumul indemnizației se majorează cu 50% din suma cuvenită pentru fiecare copil născut dintr-o sarcină gemelară, de tripleți sau multipleți, începând cu al doilea copil provenit dintr-o astfel de naștere.
De exemplu, dacă indemnizația brută pentru primul copil este 3.000 lei, pentru al doilea copil aceasta va fi 3.000 lei + 50% × 3.000 lei = 4.500 lei brut (majorarea se calculează tot înainte de reținerea CASS).
Beneficiez de indemnizație creștere copil dacă nu am lucrat 12 luni?
Da, atunci când salariatul nu îndeplinește condiția de a fi lucrat 12 luni înainte de nașterea copilului, poate beneficia totuși de indemnizație creștere copil. Valoarea indemnizației creștere copil dacă nu a lucrat va fi în procent de 85% din salariul minim brut pe țară. La fel se întâmplă și în cazul în care viitoarea mămică nu a lucrat deloc în anii anteriori nașterii copilului.
Ce venituri sunt luate în calcul pentru indemnizația de creștere copil?
Veniturile luate în calcul pentru indemnizație creștere copil și menționate în OUG 111/2010 sunt:
- veniturile din salarii;
- veniturile din tichete de masă;
- veniturile obținute din activități independente (PFA, profesii medicale, avocatură);
- veniturile din silvicultură, piscicultură și din activități agricole.
👉 Află care este valoarea tichetelor de masă în 2026 și ce beneficii obții, ca antreprenor, dacă alegi să crești valoarea pentru angajații tăi.
Când și cum se plătește indemnizația pentru creșterea copilului?
Ca regulă, legea prevede că indemnizația de creștere a copilului se va plăti după terminarea concediul postnatal. Pentru a fi respectată această dată, termenul de depunere a dosarului de indemnizație pentru creșterea copilului este de 60 de zile lucrătoare de la finalizarea concediului de maternitate de minimum 42 de zile.
Prin urmare, vei putea beneficia de indemnizaţia pentru creştere copil retroactiv începând cu ziua următoare celei în care încetează concediul de maternitate, dar nu mai devreme de ziua a 43-a de la nașterea copilului.
Aceasta se plătește, de obicei, în intervalul 8-25 în luna curentă pentru luna anterioară, prin metoda aleasă de salariat în momentul în care a fost depusă cererea. Plata poate fi făcută astfel:
- prin virament bancar, în contul beneficiarului;
- prin mandat poștal, la domiciliu.
Metoda de plată a indemnizației se poate modifica prin depunerea unei cereri în acest sens. De asemenea, plata poate fi făcută prin virament bancar doar dacă unitatea bancară a încheiat o convenție cu Agenția pentru Plăți și Inspecție Socială. De altfel, plata indemnizației este aprobată și acordată de către această instituție, banii fiind alocați din bugetul Ministerului Muncii.
Care este ultima lună de plată pentru indemnizația de creștere a copilului?
Plata indemnizației pentru creșterea copilului se plătește în luna curentă pentru luna anterioară. De exemplu, pentru un concediu de creștere a copilului care se încheie în iulie 2027, ultima lună de plată indemnizație pentru creșterea copilului va fi august 2027.
Pentru situații specifice și o estimare cât mai realistă, se poate folosi un calculator pentru concediu de creștere copil.
Ce acte sunt necesare pentru obținerea indemnizației de creștere copil?
Pentru a obține indemnizația, trebuie depusă cererea de concediu aferentă, împreună cu următoarele documente:
- cerere-tip (disponibilă la agenție sau descărcabilă online);
- acte doveditoare privind relația părinte-copil (părinte natural/adoptiv, tutore legal etc.);
- copie act de identitate al solicitantului (și, în unele cazuri, al ambilor părinți);
- copie certificat de naștere al copilului sau livretul de familie, după caz;
- certificat de căsătorie, dacă e cazul;
- adeverință de venit pentru veniturile obținute în ultimele 12 luni;
- adeverință de la angajator care să specifice prima și ultima zi de concediu de maternitate sau prima zi de concediu de creștere a copilului, după caz;
- extras de cont bancar, dacă se optează pentru plata prin virament;
- declarație pe propria răspundere că celălalt părinte nu solicită, la rândul său, indemnizația;
- pentru persoanele care desfășoară activități independente (PFA): certificat fiscal ANAF și dovada suspendării activității;
- pentru cei care au lucrat într-un stat UE/SEE: formularele U1 sau E104, eliberate de autoritatea competentă din statul respectiv.
Documentele trebuie depuse în termen de cel mult 60 de zile de la finalizarea concediului de maternitate (minimum 42 de zile), la Agenția Județeană pentru Plăți și Inspecție Socială (AJPIS) de domiciliu, de regulă prin intermediul primăriei sau direct la agenție, în funcție de procedura locală. În București, dosarele se depun la Direcția Generală de Asistență Socială și Protecția Copilului (DGASPC) de sector.
Decizia este emisă în termen de cel mult 15 zile lucrătoare de la înregistrarea cererii și este comunicată beneficiarului în termen de 5 zile lucrătoare.
În ce condiții încetează plata indemnizației pentru creșterea copilului?
Indemnizația încetează dacă beneficiarul obține venituri impozabile suplimentare care depășesc plafonul legal, dacă pierde drepturile părintești sau dacă renunță la calitatea de tutore, respectiv dacă situația copilului se schimbă (adopție de către altcineva sau internare într-o instituție de ocrotire). Concret, plata se oprește în următoarele situații:
- angajatul obține alte venituri impozabile pe perioada concediului, peste nivelul admis de lege;
- angajatul pierde drepturile părintești sau dreptul de a exercita tutela;
- copilul este dat spre adopție sau internat într-o instituție de ocrotire publică sau privată.
Există, totuși, câteva excepții care permit obținerea altor venituri fără a pierde dreptul la indemnizație:
- sume acordate în baza legii, a contractului colectiv sau individual de muncă, pe perioada concediului, altele decât cele rezultate din desfășurarea efectivă a unei activități (de exemplu, tichete cadou sau prime);
- venituri impozabile rezultate din desfășurarea efectivă a unei activități pe durata concediului, al căror nivel net nu depășește plafonul prevăzut de OUG 111/2010;
- indemnizații primite în calitate de consilier local sau județean, indiferent de nivelul acestora.
Ce presupune întoarcerea la muncă după concediu de creștere copil?
Întoarcerea la muncă după concediul de creștere a copilului presupune reintegrarea angajatului în activitate cu respectarea drepturilor prevăzute de lege. Ca angajator, trebuie să îi asiguri revenirea pe același post sau pe unul similar, să îi oferi condiții de muncă echivalente și să gestionezi corect aspectele administrative și organizaționale ale revenirii. Totodată, măsuri precum programul flexibil și beneficiile extrasalariale pot facilita adaptarea angajatului și pot contribui la o reintegrare mai ușoară.
- Dreptul la reintegrare. După încheierea concediului de creștere a copilului, angajatul are dreptul de a se întoarce în același post sau într-unul similar, având aceleași condiții de muncă. În cazul în care locul de muncă nu mai există, angajatorul trebuie să ofere o altă poziție similară, cu salariu egal sau cel puțin la același nivel.
- Flexibilitatea programului. Este important să acorzi sprijin angajatului care se întoarce din concediul de creștere a copilului. Poți să oferi opțiuni precum program flexibil, muncă de acasă sau part-time, pentru a ajuta părintele să își îmbine responsabilitățile de muncă cu noile sale obligații parentale.
- Beneficiile extrasalariale. Pentru a sprijini angajații care se întorc după concediul de creștere a copilului, poți considera acordarea de beneficii suplimentare, precum tichete de masă, carduri cadou sau asigurări de sănătate, pentru a crea un mediu de lucru care promovează echilibrul între viața profesională și cea personală.
👉 Alege cardul de masă Edenred – o soluție simplă și eficientă, care le permite angajaților tăi să beneficieze de mese de calitate, în timp ce îți optimizezi costurile fiscale. Acestea sunt 100% deductibile la plata impozitului pe profit, iar angajaților le oferă acces la peste 100 de oferte și reduceri lunare.
- Reevaluarea salariului și beneficiilor. Este important să te asiguri că salariul și beneficiile oferite angajatului sunt corecte, iar angajatul nu este penalizat din cauza perioadei de absență. Dacă angajatul revine după o perioadă mai lungă de absență, asigură-te că îi oferi aceleași oportunități de avansare ca și colegilor săi.
- Comunicare deschisă. Comunicarea este cheia! Asigură-te că angajatul se simte confortabil să discute despre cum își poate organiza timpul de muncă, mai ales dacă se întoarce cu o nouă rutină acasă. Flexibilitatea și susținerea din partea ta pot face diferența.
Revenire din concediu de creștere copil înainte de termen: ce drepturi au angajații?
Dacă angajatul își dorește să revină la locul de muncă înainte de încheierea concediului de creștere a copilului, are dreptul la un stimulent de inserție, plătit de către stat.
Art. 7 din OUG nr. 111/2010 spune că „persoanele care, în perioada în care sunt îndreptăţite să beneficieze de concediul pentru creşterea copilului, prevăzut la art. 2 alin. (1), obţin venituri supuse impozitului, potrivit art. 3, au dreptul la un stimulent de inserție”.
Valoarea stimulentului de inserție este de:
- 1.500 lei/lună, dacă părintele revine la muncă înainte ca bebelușul să împlinească 6 luni (sau 1 an, pentru copilul cu handicap) — plătit până la 2 ani ai copilului;
- 650 lei/lună, dacă revine după ce copilul a împlinit 6 luni — plătit până la 3 ani ai copilului.
Indiferent că vorbim despre întoarcerea la muncă după concediul de creștere a copilului sau înainte de termen, aceasta poate fi o perioadă provocatoare atât pentru angajat, cât și pentru angajator. Totuși, prin comunicare și sprijin adecvat, poți contribui la o adaptare rapidă și la menținerea unui mediu de lucru pozitiv.
Întrebări frecvente despre concediul de creștere copil
Ce se întâmplă dacă dosarul este depus după termenul legal?
Depunerea cu întârziere poate afecta data de la care se acordă drepturile. Pentru a evita pierderea unor sume, este recomandat ca cererea și documentele necesare să fie depuse în termenul prevăzut de lege.
Poate angajatorul să modifice funcția sau salariul la revenirea din concediul de creștere a copilului?
La întoarcerea din concediu, angajatul are dreptul să fie reintegrat pe același post sau pe unul echivalent, în condiții de muncă și salarizare similare celor avute înainte de intrarea în concediu, cu respectarea prevederilor legale.
Cât durează concediul de creștere a copilului?
Concediul de creștere a copilului poate dura 2 ani (pentru un copil sănătos) sau 3 ani (pentru un copil cu dizabilități). Durata este flexibilă, stabilită de comun acord cu angajatorul.
Pot concedia angajatul pe perioada concediului de creștere a copilului?
Conform legislației, angajatorul nu poate concedia angajatele aflate în concediu de creștere a copilului, decât în cazuri de faliment sau reorganizare judiciară a firmei.
Bonurile de masă intră în calculul indemnizației pentru creșterea copilului?
Da, bonurile de masă sunt incluse în calculul indemnizației pentru creșterea copilului, conform legislației în vigoare.
Este posibil ca indemnizația de creștere a copilului să fie mărită?
Indemnizația de creștere a copilului este legată de indicatorul social de referință, care se ajustează anual în funcție de inflație. Dacă inflația este scăzută sau în stagnare, există șanse ca indemnizația să rămână constantă.
În final, concediul pentru creșterea copilului diferă de cel de maternitate sau paternal și se acordă după nașterea copilului. Pentru angajator, oferirea concediului pentru creșterea copilului permite menținerea productivității muncii, salariații revenind la locul de muncă atunci când sunt pregătiți să își reia sarcinile.
Sursă foto: Shutterstock
Bibliografie:
- OUG nr. 111/2010, https://legislatie.just.ro/Public/DetaliiDocument/124331, accesat la 18 iulie 2026
- Legea nr. 89/2019, https://lege5.ro/gratuit/gmzdsnbyha3a/legea-nr-89-2019-pentru-modificarea-si-completarea-ordonantei-de-urgenta-a-guvernului-nr-111-2010-privind-concediul-si-indemnizatia-lunara-pentru-cresterea-copiilor-precum-si-pentru-stabilirea-unor-ma, accesat la 18 iulie 2026
Eliminarea facilităților fiscale: ce impact a avut asupra afacerilor și ce soluții există
Prin OUG 156/2024, facilitățile fiscale din sectoarele IT, construcții, agricultură și industria alimentară au fost eliminate începând cu veniturile aferente lunii ianuarie 2025. Concret, scutirea de impozit pe venit, cota redusă de CAS și excepția de la Pilonul II au dispărut, cu impact direct asupra salariului net al angajaților din aceste domenii.
Dacă activezi în unul dintre sectoarele afectate și vrei să înțelegi exact ce s-a schimbat, cu cât a scăzut salariul net și ce soluții poți implementa ca angajator, iată un ghid complet.
Informații esențiale
- Acte normative: OUG 156/2024, aplicabilă pentru veniturile aferente lunii ianuarie 2025
- Sectoare afectate: IT, construcții, agricultură și industria alimentară
- Facilități eliminate: scutire impozit pe venit, cotă redusă CAS (20,25% vs. 25%), excepție Pilon II
- Exemplu concret: un angajat IT cu brut 10.000 lei a pierdut 1.125 lei net lunar (reducere cu peste 10%)
- Soluție de compensare: tichetele de masă permit menținerea venitului net cu un cost suplimentar pentru angajator de 714 lei în loc de 1.049 lei
Ce facilități fiscale s-au eliminat în industria IT?
Industria IT a beneficiat, până la finalul anului 2024, de trei facilități fiscale majore, toate eliminate prin OUG 156/2024 pentru veniturile începând cu luna ianuarie 2025.
- Scutirea de impozit pe venit pentru salariile brute de până la 10.000 lei/lună. Până la finalul anului 2024, angajații din IT cu un salariu brut de până la 10.000 lei/lună beneficiau de scutire totală de la plata impozitului pe venit (10%). De la 1 ianuarie 2025, această facilitate nu mai este aplicabilă
- Contribuția redusă la CAS pentru veniturile brute de până la 10.000 lei/lună. Angajații din IT plăteau 20,25% în loc de 25% la asigurările sociale
- Excepția de la plata contribuțiilor pentru Pilonul II de pensii, care reprezintă 3,75% din venitul brut. Deși pe termen lung acest lucru poate crește pensia viitoare, pe termen scurt a generat o nouă reducere a veniturilor nete
Dacă businessul tău activează în domeniul IT, poți beneficia în continuare de deductibilitate TVA pentru echipamente, software și alte resurse. Descoperă mai multe detalii în articolul nostru despre TVA deductibil: ce este, cum se aplică și în ce afaceri poți beneficia.
Ce facilități fiscale s-au eliminat în agricultură și industria alimentară?
Facilitățile eliminate în agricultură și industria alimentară sunt identice cu cele din sectorul IT. Salariul minim brut în agricultură a rămas la nivelul din 2024, adică 3.436 lei. Asta înseamnă că, odată cu eliminarea scutirilor, salariul net efectiv al angajaților a scăzut față de nivelul anterior.
- Scutirea de impozit pe venit pentru salariile brute de până la 10.000 lei/lună
- Cota redusă de CAS (20,25% față de 25%) pentru veniturile brute de până la 10.000 lei/lună
- Excepția de la plata contribuțiilor pentru Pilonul II de pensii
Ce facilități fiscale s-au eliminat în sectorul construcții?
Același pachet de trei facilități a fost eliminat și în sectorul construcții. Salariul minim brut în construcții a rămas la 4.582 lei (nivelul din 2024), ceea ce, în lipsa scutirilor anterioare, se traduce printr-un salariu net mai mic pentru angajați.
- Scutirea de impozit pe venit pentru salariile brute de până la 10.000 lei/lună
- Cota redusă de CAS (20,25% față de 25%) pentru veniturile brute de până la 10.000 lei/lună
- Excepția de la plata contribuțiilor pentru Pilonul II de pensii
Ce impact resimt angajații și angajatorii? Studiu de caz
Cel mai direct impact al eliminării facilităților fiscale este reducerea salariului net. Iată un calcul concret pentru un angajat din sectorul IT cu salariu brut de 10.000 lei.
|
Element |
2024 (cu facilități) |
2025 (fără facilități) |
|
Salariu brut |
10.000 lei |
10.000 lei |
|
CAS (angajat) |
10.000 × 20,25% = 2.025 lei |
10.000 × 25% = 2.500 lei |
|
CASS (angajat) |
10.000 × 10% = 1.000 lei |
10.000 × 10% = 1.000 lei |
|
Impozit pe venit |
0 lei (scutit) |
(10.000 - 2.500 - 1.000) × 10% = 650 lei |
|
Salariu net |
6.975 lei |
5.850 lei |
|
CAM angajator (2,25%) |
225 lei |
225 lei |
Concluzie: în acest exemplu, eliminarea scutirilor a dus la o scădere a salariului net cu 1.125 lei, adică o reducere de peste 10% față de nivelul anterior.
Ca angajator, te confrunți cu două provocări majore:
- Dacă mărești salariile pentru a menține angajații în companie, vei suporta costuri operaționale mai mari, care îți vor reduce profitul
- Dacă nu ajustezi costurile salariale pentru a menține marja de profit, riști ca talentele din companie să plece către competitori
Ce strategii poți adopta ca antreprenor pentru a reduce impactul?
Adaptabilitatea este cheia în noul context fiscal. Iată câteva soluții pe care le poți implementa:
- Consultanță fiscală și juridică. Colaborează cu experți în domeniu pentru a înțelege pe deplin noile reglementări și pentru a identifica soluții de optimizare fiscală adaptate specificului afacerii tale
- Investiție în formarea și retenția angajaților. Programele de formare și dezvoltare profesională cresc loialitatea angajaților și reduc riscul migrației către alte piețe sau competitori
- Optimizarea costurilor operaționale. Analizează și reduce cheltuielile neesențiale, implementează tehnologii care eficientizează procesele și renegociază contractele cu furnizorii
Un management eficient al fluxului de numerar este esențial în această perioadă. Descoperă mai multe în articolul nostru despre ce este cashflow-ul și managementul fluxului de numerar.
Cum te ajută cardul de masă Edenred să compensezi pierderile angajaților?
Tichetele de masă reprezintă una dintre cele mai eficiente soluții de compensare a pierderii salariului net, datorită regimului fiscal favorabil față de o mărire directă a salariului brut.
Iată o comparație concretă, plecând de la un angajat din sectorul IT cu un salariu net de 6.000 lei în 2024 (brut 9.438 lei, cu CAS 25% ales de angajat).
|
Scenariu 2025 |
Menținere net prin mărire de salariu brut |
Menținere net prin tichete de masă |
|
Salariu brut necesar |
10.487 lei |
9.438 lei (nemodificat) |
|
Salariu net |
6.000 lei |
5.400 lei |
|
Valoare tichete |
- |
600 lei |
|
Taxe pe tichete (19%) |
- |
114 lei (suportate de angajat) |
|
Cost suplimentar angajator |
1.049 lei/lună |
714 lei/lună (600 lei + taxe minime) |
|
Economie angajator |
- |
335 lei/lună față de mărirea de brut |
Concluzie: menținerea venitului angajatului prin tichete de masă generează o economie de 335 lei pe lună per angajat față de o mărire de salariu brut echivalentă.
Solicită o ofertă personalizată pentru cardul de masă Edenred și menține-ți angajații mulțumiți și loiali, în timp ce reduci costurile companiei tale.
Întrebări frecvente despre eliminarea facilităților fiscale
Ce sectoare au fost afectate de eliminarea facilităților fiscale?
IT, construcții, agricultură și industria alimentară. Toate trei sectoare au pierdut aceleași trei facilități: scutirea de impozit pe venit, cota redusă de CAS și excepția de la Pilonul II.
De când s-a aplicat eliminarea facilităților fiscale?
OUG 156/2024 a intrat în vigoare pentru veniturile aferente lunii ianuarie 2025. Facilitățile au funcționat integral până la 31 decembrie 2024.
S-au modificat salariile minime odată cu eliminarea facilităților?
Nu. Salariile minime specifice sectoriale au rămas la nivelul din 2024: 3.436 lei în agricultură și 4.582 lei în construcții. Eliminarea facilităților a redus automat salariul net, fără ajustarea salariului brut minim.
Există alte beneficii extrasalariale avantajoase fiscal pe care le pot oferi angajaților?
Da. Pe lângă tichetele de masă, angajatorii pot oferi carduri cadou Edenred, vouchere de vacanță, carduri culturale sau alte beneficii reglementate fiscal, fiecare cu propriul regim de scutiri și deductibilitate.
Poate un angajat să negocieze menținerea venitului net după eliminarea facilităților?
Da. Angajații pot negocia cu angajatorul fie o mărire de salariu brut care să compenseze pierderea, fie acordarea de beneficii extrasalariale, fie o combinație între cele două. Fiecare variantă are implicații fiscale diferite, atât pentru angajat, cât și pentru angajator.
Concluzie
Eliminarea facilităților fiscale prin OUG 156/2024 a generat o reducere reală a salariului net în IT, construcții, agricultură și industria alimentară. Totuși, există soluții concrete pe care angajatorii le pot implementa pentru a minimiza impactul: de la ajustarea strategiilor salariale și diversificarea beneficiilor extrasalariale, până la regândirea modelului de business. Adaptabilitatea este cheia în noul peisaj fiscal.
Informațiile prezentate au caracter general și informativ, neconstituind consultanță juridică sau fiscală. Pentru situații specifice, recomandăm consultarea unui specialist în legislația fiscală.
Surse foto: Shutterstock
Stimulentul de inserție: cât valorează și cum se plătește
Valoarea stimulentului de inserție este de 1.500 lei sau 650 lei, în funcție de momentul reluării activității. Plata se efectuează pe baza cererii și documentelor justificative, și se acordă până la împlinirea vârstei copilului de 2 ani (sau 3 ani pentru copii cu dizabilități).
Ce trebuie să știi acum despre stimulentul de inserție:
- Beneficiari: părinți ai copilului, persoane care au copilul în plasament sau încredințat spre adopție, tutori, cu excepția asistentului maternal profesionist, persoane fizice autorizate (PFA) care îndeplinesc condițiile de eligibilitate și doresc să-și reia activitatea înainte de încheierea concediului de creștere a copilului.
- Eligibilitate venituri: salarii, activități independente, drepturi de proprietate intelectuală, activități agricole, silvicultură, piscicultură și alte venituri impozabile; veniturile trebuie să fie realizate și impozitate cel puțin 12 luni în ultimii 2 ani.
- Documente necesare: act de identitate, certificat de naștere al copilului, dovezi ale relației cu copilul, dovada veniturilor, acte privind concediul de creștere a copilului și alte documente justificative.
- Depunere documente: la primăria de domiciliu sau reședință, cu notificarea angajatorului cu cel puțin 30 de zile înainte de reluarea activității.
- Important: stimulentul de inserție nu poate fi cumulat cu alte indemnizații pentru creșterea copilului.
Descoperă în continuare tot ce trebuie să știi despre stimulentul de inserție și cum poți beneficia de el.
Ce este stimulentul de inserție? Cadru legislativ
Stimulentul de inserție este un ajutor financiar oferit de stat părinţilor care revin la muncă înainte de încheierea concediului de creștere a copilului. Modul de acordare a stimulentului de inserţie este reglementat în principal de:
- Ordonanța de urgență a Guvernului nr. 111/2010, privind concediul și indemnizația lunară pentru creșterea copiilor;
- H.G. nr. 52/2011 pentru aprobarea Normelor metodologice de aplicare a prevederilor O.U.G nr.111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, cu modificările și completările ulterioare;
- Legea nr. 89/2019 pentru modificarea și completarea Ordonanței de urgență a Guvernului nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, precum și pentru stabilirea unor măsuri privind recuperarea debitelor reprezentând indemnizația pentru creșterea copilului;
- Hotărârea de Guvern nr. 536/2021, prin care sunt aduse unele modificări Ordonanței de Urgență nr. 111/2010.
- Hotărârea de Guvern nr. 865 din 14 septembrie 2023 pentru modificarea și completarea Normelor metodologice de aplicare a prevederilor Ordonanței de urgență a guvernului nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor.
👉 Vrei să afli mai multe despre concediul de creștere a copilului? Citește și articolul „Concediu creștere copil: cât durează, ce sume se pot primi și acte necesare indemnizație creștere copil”, unde găsești informații complete despre condițiile de acordare, valoarea indemnizației, durata concediului și documentele necesare pentru depunerea dosarului.
Cine sunt beneficiarii stimulentului de inserţie?
Conform OUG nr. 111/2010, stimulentul de inserție poate fi acordat oricăruia dintre părinții copilului, persoanelor cărora le-a fost încredințat copilul în vederea adopției sau care l-au adoptat, precum și celor care au copilul în plasament sau plasament de urgență, cu excepția asistentului maternal profesionist. Totodată, dreptul de a beneficia de acest stimulent revine și tutorelui copilului.
Bine de știut: La fel ca salariaţii, şi persoanele fizice autorizate (PFA) aflate în concediul de creștere a copilului (CCC), au dreptul de a beneficia de stimulentul de inserție.
Care e valoarea stimulentului de inserție în 2026 și cât timp se acordă stimulentul de inserție?
În 2026, stimulentul de inserție este de 1.500 lei sau 650 lei pe lună, în funcție de momentul în care părintele reia activitatea și obține venituri. Stimulentul se acordă până când copilul împlinește 2 ani, respectiv 3 ani în cazul copilului cu dizabilități, cu respectarea condițiilor prevăzute de lege.
Stimulentul de inserție este în cuantum de 1.500 lei, dacă persoanele îndreptăţite obţin venituri înainte de împlinirea de către copil a vârstei de șase luni, respectiv un an în cazul copilului cu dizabilităţi. Cuantumul de 1.500 lei se acordă până la împlinirea de către copil a vârstei de doi ani, respectiv trei ani în cazul copilului cu dizabilităţi.
Exemplu concret: Dacă părintele începe să lucreze când copilul are 4 luni, va putea beneficia de stimulentul de inserție în valoare de 1.500 lei până la împlinirea de către copil a vârstei de 2 ani. În cazul unui copil cu dizabilități, dacă părintele obține venituri când copilul are 10 luni, stimulentul se va acorda până la împlinirea vârstei de 3 ani.
Stimulentul de inserție este în cuantum de 650 lei dacă persoanele îndreptăţite obţin venituri după împlinirea de către copil a vârstei de șase luni, respectiv un an în cazul copilului cu dizabilităţi.
Exemplu concret: Dacă un părinte începe să lucreze când copilul are 8 luni, va putea beneficia de stimulentul de inserție în valoare de 650 lei până la împlinirea vârstei de 2 ani a copilului. În cazul unui copil cu dizabilități, dacă părintele obține venituri când copilul are 14 luni, stimulentul se va acorda până la împlinirea vârstei de 3 ani.
Important: Stimulentul de inserție nu poate fi cumulat cu alte indemnizații, cum ar fi cea acordată în perioada concediului de creștere a copilului.
👉 Dacă revii la serviciu în perioada în care beneficiezi de stimulentul de inserție, merită să verifici și ce beneficii extrasalariale îți oferă angajatorul. Tichetele de masă Edenred te pot ajuta să reduci cheltuielile lunare cu alimentele și mesele de zi cu zi, oferindu-ți un sprijin suplimentar odată cu reluarea activității.
Care sunt condițiile de acordare a stimulentului de inserție?
Conform OUG 111/2010, pentru a beneficia de stimulentul de inserție, părinții trebuie să realizeze condițiile de acordare a indemnizației de creștere a copilului, respectiv să fi realizat venituri din:
- salarii sau venituri asimilate salariilor (ori să se afle în perioade asimilate);
- activităţi independente;
- drepturi de proprietate intelectuală, activităţi agricole, silvicultură și piscicultură
- alte venituri supuse impozitului pe venit potrivit prevederilor Legii nr. 227/2015 privind Codul fiscal.
Important: Pentru a fi eligibile, veniturile din activitățile de mai sus trebuie să fi fost supuse impozitului pe venit pentru cel puțin 12 luni în ultimii 2 ani anteriori naşterii copilului sau, după caz, anterior datei adopţiei a încredinţării sau a instituirii plasamentului sau tutelei.
Ce documente necesare pentru obținerea stimulentului de inserție? Listă cu acte pentru stimulent de inserție
Pentru a beneficia de stimulentul de inserție, angajații trebuie să întocmească un dosar în care vor anexa o serie de documente, respectiv:
- copia actului de identitate;
- copia certificatului de naștere al copilului;
- documente care atestă relația cu copilul (pentru cazurile de plasament, adopție etc.);
- dovada veniturilor realizate;
- documente care confirmă îndeplinirea perioadei minime de cotizare;
- actul care atestă suspendarea activității pentru concediul de creștere a copilului;
- alte documente necesare pentru verificarea eligibilității, cum ar fi adeverințe de la angajator sau certificate medicale în cazul copiilor cu dizabilități
Unde se depun documentele pentru obținerea stimulentului de inserție?
Pentru acordarea stimulentului de inserție, solicitantul trebuie să depună o cerere însoțită de documente justificative la primăria de domiciliu sau reședință.
Important: Pe lângă depunerea documentelor necesare, pentru obținerea stimulentului de inserție, angajatorul trebuie anunțat în scris despre intenția de reluare a activității cu cel puțin 30 de zile înainte.
De când poate angajatul primi stimulentul de inserție?
Potrivit Art. 24 din H.G. nr. 52/2011, data de la care salariatul poate începe să beneficieze de stimulentul de inserție se stabilește în funcție de momentul în care a fost depusă cererea aferentă acestui drept, după cum urmează:
- odată cu ziua următoare celei în care încetează concediul de maternitate/paternitate și încep a fi realizate veniturile supuse impozitului pe venit, dacă depui cererea pentru stimulentul de inserție în termen de 30 de zile lucrătoare de la acest moment;
- începând cu data nașterii copilului, dacă depui cererea în termen de cel mult 60 de zile lucrătoare, în situația în care nu îndeplinești condițiile pentru acordarea concediului de maternitate/paternitate și indemnizației aferente;
- simultan cu data adopției, a instituirii tutelei, a plasamentului sau a încredințării copilului, în cazul în care cererea este depusă în termen de cel mult 60 de zile lucrătoare de la respectiva dată ;
- începând cu data depunerii cererii, inclusiv pentru cazurile în care cererea a fost depusă peste termenele prevazute mai sus;
- începând cu ziua următoare celei în care beneficiarul indemnizației pentru creșterea copilului realizează venituri supuse impozitului pe venit, potrivit prevederilor Codului fiscal, și plata acesteia se suspendă, dacă cererea este depusă în termen de 30 de zile de la această dată.
Pe ce dată intră stimulentul de inserție?
Stimulentul de inserție este plătit lunar, de obicei între 8 și 27 ale lunii. Data exactă a plății poate depinde de instituția care gestionează dosarul și de data depunerii cererii.
Care sunt cazurile în care încetează plata stimulentului de inserție?
Acordarea stimulentului de inserție încetează atunci când:
- copilul a împlinit vârsta de 3 ani, respectiv 4 ani, în cazul copilului cu dizabilități;
- a avut loc decesul copilului;
- beneficiarul a decedat;
- beneficiarul este decăzut din drepturile părintești;
- beneficiarul este îndepărtat, conform legii, de la exercitarea tutelei;
- beneficiarul nu mai îndeplinește condițiile prevăzute de lege în vederea încredințării copilului spre adopție;
- beneficiarul nu mai îndeplinește condițiile prevăzute de lege în vederea menținerii măsurii de plasament;
- beneficiarul execută o pedeapsă privativă de libertate sau se află în arest preventiv pe o perioadă mai mare de 30 de zile;
- copilul este abandonat ori este internat într-o instituție de ocrotire publică sau privată;
- beneficiarul nu mai are domiciliul sau reședința pe teritoriul României și/sau nu mai locuiește în România împreună cu copilul/copiii pentru care solicită drepturile și de a cărui creștere și îngrijire se ocupă;
- se constată că, timp de 3 luni consecutive, se înregistrează mandate poștale returnate.
Ce trebuie să faci pentru a beneficia de stimulent de inserție?
Pentru a beneficia de stimulentul de inserție, trebuie să îndeplinești condițiile de eligibilitate prevăzute de lege, să reiei activitatea înainte de finalizarea concediului de creștere a copilului, să notifici angajatorul și să depui cererea împreună cu documentele necesare la primăria de domiciliu sau reședință.
Tabel cu pași de parcurs pentru a beneficia de stimulentul de inserție:
|
Pas |
Ce trebuie să faci |
Detalii importante |
|
1. Verifică dacă ești eligibil |
Asigură-te că ai dreptul la concediul și indemnizația pentru creșterea copilului și că ai realizat venituri eligibile. |
Este necesar să fi obținut venituri impozabile timp de cel puțin 12 luni în ultimii 2 ani înainte de nașterea copilului sau de adopție/plasament. |
|
2. Reia activitatea |
Întoarce-te la muncă înainte de finalizarea concediului de creștere a copilului. |
Momentul revenirii influențează valoarea stimulentului: 1.500 lei sau 650 lei pe lună. |
|
3. Notifică angajatorul |
Informează în scris angajatorul despre reluarea activității. |
Notificarea trebuie transmisă cu minimum 30 de zile înainte de data revenirii la serviciu. |
|
4. Pregătește dosarul |
Strânge toate documentele necesare. |
Dosarul include, printre altele, actul de identitate, certificatul de naștere al copilului, dovada veniturilor și documentele privind concediul de creștere a copilului. |
|
5. Depune cererea |
Depune cererea și documentele justificative. |
Cererea se depune la primăria de domiciliu sau de reședință. |
|
6. Primește plata stimulentului |
După aprobarea dosarului, stimulentul este virat lunar. |
Plata se face, de regulă, între 8 și 27 ale lunii, până la împlinirea vârstei de 2 ani a copilului (sau 3 ani în cazul copilului cu dizabilități), dacă sunt îndeplinite condițiile legale. |
Întrebări frecvente despre stimulentul de inserție
Trebuie să notific angajatorul înainte de a reveni la muncă pentru a primi stimulentul?
Da, angajatorul trebuie informat în scris cu cel puțin 30 de zile înainte de reluarea activității.
Se poate primi stimulentul dacă lucrez part-time sau cu contract temporar?
Da, stimulentul se acordă și în cazul reluării muncii cu program redus sau contract pe perioadă determinată, dacă se realizează venituri eligibile.
Poate un părinte singur să solicite stimulentul dacă celălalt părinte nu contribuie financiar?
Da, orice părinte îndreptățit poate solicita stimulentul, indiferent de implicarea celuilalt părinte.
Se aplică stimulentul și în cazul copiilor născuți prematur?
Da, condițiile de acordare rămân aceleași, luând în considerare vârsta calendaristică a copilului.
Poate beneficia de stimulentul o persoană care locuiește în străinătate?
Nu, stimulentul se acordă numai dacă beneficiarul locuiește efectiv în România împreună cu copilul.
Se poate cumula stimulentul cu alte indemnizații?
Nu, stimulentul de inserție nu poate fi cumulat cu indemnizația pentru creșterea copilului sau alte indemnizații similare.
Unde trebuie depusă cererea pentru stimulentul de inserție?
La primăria de domiciliu sau reședință, însoțită de documentele justificative.
Sursă foto: Shutterstock, Freepik
Surse de documentare:
- OUG nr. 111 din 8 decembrie 2010, https://www.avocatnet.ro/articol_68897/Stimulent-de-inser%C8%9Bie-2025-Drepturi-cuantum-%C8%99i-procedura-de-acordare.html, accesat la 18 iulie 2026;
- Hotărâre nr. 52 din 19 ianuarie 2011 pentru aprobarea Normelor metodologice de aplicare a prevederilor Ordonanței de urgență a Guvernului nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, https://legislatie.just.ro/Public/DetaliiDocument/125717, accesat la 18 iulie 2026;
- Lege nr. 89 din 2 mai 2019 pentru modificarea și completarea Ordonanței de urgență a Guvernului nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, precum și pentru stabilirea unor măsuri privind recuperarea debitelor reprezentând indemnizație pentru creșterea copilului, https://legislatie.just.ro/Public/DetaliiDocument/213403, accesat la 18 iulie 2026;
- Hotărâre nr. 536 din 13 mai 2021 pentru modificarea și completarea Normelor metodologice de aplicare a prevederilor Ordonanței de urgență a Guvernului nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, aprobate prin Hotărârea Guvernului nr. 52/2011, https://legislatie.just.ro/Public/DetaliiDocument/242314, accesat la 18 iulie 2026;
- Hotărâre nr. 865 din 14 septembrie 2023 pentru modificarea și completarea Normelor metodologice de aplicare a prevederilor Ordonanței de urgență a Guvernului nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor, aprobate prin Hotărârea Guvernului nr. 52/2011, https://legislatie.just.ro/Public/DetaliiDocumentAfis/274580, accesat la 18 iulie 2026;
Ce valoare au voucherele de vacanță: cadru legislativ, mod de acordare, beneficii
În 2026, angajații din sectorul public eligibili primesc 800 lei pe an, conform Legii nr. 141/2025, în timp ce în mediul privat acordarea voucherelor rămâne opțională, valoarea fiind stabilită de angajator în limitele prevăzute de lege.
Ce trebuie să știi despre voucherele de vacanță:
- Beneficiază de vouchere doar angajații din sectorul public cu salariu net de până la 6.000 lei/lună.
- Voucherele sunt emise exclusiv pe card, au o valabilitate de 12 luni și nu pot fi transformate în numerar sau vândute.
- Pot fi utilizate pentru servicii turistice eligibile, precum cazare, masă, transport inclus în pachete turistice, agrement și tratamente balneare.
- Voucherele sunt impozitate cu 10% impozit pe venit și 10% CASS, dar sunt scutite de CAS în limita plafonului legal.
Descoperă în cele ce urmează tot ce trebuie să știi despre voucherele de vacanță.
Care este cadrul legislativ pentru vouchere de vacanță?
Legea tichetelor de vacanță debutează în 2009, iar cele mai recente schimbări legislative au intrat în vigoare la 1 ianuarie 2026. Iată cadrul legislativ actual.
Ordonanța de Urgență nr. 8/2009 (cu actualizările și modificările ulterioare)
OUG nr. 8/2009 privind reglementarea unor măsuri pentru stimularea turismului intern rămâne actul normativ de bază care reglementează voucherele de vacanță pentru sectorul public. Oferă și angajatorilor din mediul privat opțiunea de a acorda vouchere de vacanță ca beneficiu extrasalarial, definind categoriile de servicii și bunuri ce pot fi cumpărate cu acestea.
Legea nr. 165/2018 (cu actualizările și modificările ulterioare)
Legea nr. 165/2018 privind acordarea biletelor de valoare rămâne actul care definește biletul de valoare și stabilește drepturile și obligațiile părților implicate, inclusiv posibilitatea de a folosi voucherele pentru pachete turistice cu transport inclus. Pentru mediul privat, aplicarea unor prevederi distincte ale acestei legi a fost amânată — termenul actual pentru intrarea în vigoare este ianuarie 2027.
Codul Fiscal (cu actualizări și modificări)
Voucherele de vacanță sunt considerate beneficii extrasalariale și sunt impozitate cu 10% impozit pe venit și 10% CASS (din 2024). Voucherele trebuie folosite exclusiv pentru servicii și bunuri legate de turism și nu pot fi transformate în bani.
Legea nr. 141/2025 (cu actualizările și modificările ulterioare): actul normativ de referință pentru 2026
Din 1 ianuarie 2026, cadrul aplicabil este dat de Legea nr. 141/2025, care modifică OUG nr. 8/2009.
Tabel cu principalele schimbări aduse de Legea nr. 141/2025:
|
Aspect |
Reglementare în 2026 |
|
Act normativ aplicabil |
Legea nr. 141/2025, care modifică OUG nr. 8/2009 (cu actualizările și modificările ulterioare). |
|
Valoarea voucherelor |
800 lei/an pentru fiecare beneficiar eligibil. |
|
Plafon de eligibilitate |
Pot beneficia doar angajații din sectorul public cu salariu net de până la 6.000 lei/lună. |
|
Contribuția proprie |
Nu mai este necesară. Cei 800 lei sunt virați direct pe cardul de vacanță și pot fi utilizați integral, fără cofinanțare din partea salariatului. |
|
Perioada de aplicare |
Măsurile sunt valabile în perioada 1 ianuarie – 31 decembrie 2026. |
Ce beneficii aduc voucherele de vacanță?
Voucherele de vacanță ajută angajatul să plece în concediu cu un buget deja alocat și îl ajută pe angajator să-și fidelizeze și motiveze echipa.
Pentru angajat, avantajul e imediat: are la dispoziție o sumă dedicată exclusiv vacanței, fără să afecteze bugetul lunar destinat cheltuielilor curente. Pentru angajator, oferirea acestui beneficiu extrasalarial se traduce, pe termen lung, într-o echipă mai loială și mai productivă. Angajații care se pot deconecta periodic revin la muncă odihniți și mai implicați.
Cu voucherul de vacanță se pot achita mai multe tipuri de servicii turistice: cazarea, masa, transportul, tratamentul balnear, dar și activitățile de agrement sau alte facilități oferite de unitatea de cazare. Există totuși o condiție obligatorie: pachetul turistic achiziționat trebuie să includă, în primul rând, servicii de cazare. Odată îndeplinită această condiție, angajatul poate folosi restul sumei pentru celelalte servicii asociate vacanței.
La Edenred, rețeaua de unități turistice partenere e amplă, ceea ce înseamnă că angajații au libertatea de a alege dintr-o gamă largă de destinații: de la orașe și stațiuni montane, până la litoral sau locații cu baze de tratament balnear, în funcție de tipul de vacanță pe care și-l doresc.
Edenred, unitate autorizată de Ministerul Finanțelor Publice pentru emiterea voucherelor de vacanță, mizează pe digitalizarea completă a acestui proces, ceea ce simplifică semnificativ modul în care angajații își gestionează beneficiile primite. Voucherele sunt emise exclusiv pe card, conform legislației actuale, iar suportul electronic aduce un plus de siguranță și confort în utilizare, comparativ cu vechile tichete pe suport hârtie.
👉 Alegerea unor vouchere de vacanță Edenred ca metodă de recompensare a angajaților implică o economie de până la 37% față de acordarea bonusurilor sau primelor de concediu în numerar, datorată scutirii de la plata taxelor sociale. Solicită o ofertă personalizată!
Cine primește vouchere de vacanță?
Atât angajații din instituțiile publice, cât și angajații din mediul privat pot beneficia de vouchere de vacanță.
Potrivit OUG nr. 8/2009, modificată prin Legea nr. 141/2025, angajații din instituțiile publice beneficiază de vouchere de vacanță în valoare de 800 lei/an. Mai mult, vor primi vouchere de vacanță doar acei angajați care activează în domeniul public și au un salariu de maximum 6.000 de lei.
Aceeași regulă de decontare pentru categoriile speciale de personal rămâne valabilă, adaptată la noile cifre. Beneficiază de acest sprijin, în limita plafonului salarial de 6.000 lei net:
- personalul militar;
- polițiștii, inclusiv cei din penitenciare;
- personalul civil din instituțiile publice de apărare, ordine publică și securitate națională.
De asemenea, angajații din mediul privat pot beneficia în continuare de vouchere de vacanță, dar acordarea rămâne opțională, la latitudinea angajatorului, fiind considerată un beneficiu extrasalarial. Pentru mediul privat, regulile nu s-au schimbat: valoarea voucherelor este suportată integral de angajator, în limita a maximum șase salarii minime brute pe an, per angajat. Cu salariul minim brut actual de 4.325 lei (valabil din 1 iulie 2026), plafonul maxim acordabil în privat este de 25.950 lei/an.
Cum se impozitează voucherele de vacanță?
Voucherele de vacanță se impozitează cu 10% impozit pe venit și 10% CASS, regim neschimbat față de anii anteriori.
În plus, sunt scutite de la plata CAS voucherele de vacanță acordate în limita a șase salarii de bază minime brute pe țară. Cu salariul minim actual de 4.325 lei (valabil din 1 iulie 2026), plafonul scutit de CAS este de 25.950 lei, sumă actualizată față de anii anteriori, când plafonul era calculat la un salariu minim mai mic.
Bine de știut: Ca și până acum, angajații care beneficiază de vouchere de vacanță nu mai pot primi, în același an fiscal, primă de vacanță sau bilete de odihnă.
👉 Acordarea de vouchere de vacanță te ajută să contribui la menținerea echilibrului dintre viața profesională și personală a angajaților. Intră în BIZTRO Club, pentru a afla și alte informații utile de la experți în domenii dintre cele mai diverse, de la financiar și resurse umane la legal, marketing și comunicare. Descoperă soluții practice la provocări de zi cu zi, prin articole, video-uri, workshop-uri și training-uri online și offline.
Ce poți cumpăra cu voucherele de vacanță?
Pe lângă serviciile de cazare, angajații pot achita costurile de transport, mâncarea, anumite facilități de agrement sau tratamentul balnear.
Pentru sejururi lungi, voucherele vor acoperi, cel mai probabil, doar costurile de cazare, dar turiștii pot alege concedii pe perioade mai scurte, care să fie integral sau în mare parte achitate cu ajutorul acestor vouchere.
Care este modul de acordare a voucherelor de vacanță ?
Voucherele de vacanță se emit pe suport electronic și numai de către unitățile autorizate de Ministerul Finanțelor Publice.
Sumele încărcate pe card sunt valabile timp de un an de la data încărcării și pot fi utilizate doar pentru achiziționarea serviciilor turistice, fără a permite operațiuni de retragere numerar.
Voucherele de vacanță nu sunt transmisibile și pot fi utilizate doar de către posesor, în baza actului de identitate. Cu alte cuvinte, voucherele nu se pot vinde, iar comercializarea lor aduce cu sine amenzi nu doar pentru persoanele implicate în tranzacție, ci și pentru unitățile de cazare care acceptă astfel de vouchere emise pe numele altei persoane.
După ce salariatul a intrat în posesia unui card de vacanță, acesta îl poate utiliza oricând pe parcursul unui an.
👉 Edenred pune la dispoziția beneficiarilor aplicația Edenred, care permite gestionarea facilă a cardului de vacanta și, implicit, activarea acestuia, verificarea soldului disponibil și harta comercianților parteneri.
Având la dispoziție toate aceste facilități, angajatul nu mai trebuie decât să decidă asupra locului în care vrea să-și petreacă vacanța și să verifice care sunt acele hoteluri care acceptă vouchere de vacanță, alegând în funcție de nevoile și dorințele sale.
Poate fi prelungită valabilitatea voucherelor de vacanță?
Nu. Valabilitatea standard rămâne de un an de la data emiterii, fără posibilitate de prelungire.
Soluție practică pentru voucherele pe cale să expire: mulți parteneri Edenred permit achitarea vacanței înainte de expirarea voucherului, chiar dacă sejurul propriu-zis are loc ulterior. Astfel, poți folosi suma rămasă rezervând din timp o vacanță viitoare.
👉 Verifică lista unităților turistice partenere care acceptă plata online în avans.
Ce se întâmplă în caz de pierdere sau furt al cardului?
În cazul cardurilor de vacanță pierdute sau furate, unitatea emitentă trebuie să ofere posibilitatea blocării lor temporare sau definitive.
Dacă angajatul consideră că există posibilitatea de a găsi cardul, acesta poate fi blocat temporar și deblocat în momentul găsirii. De asemenea, cardul poate fi reemis, costurile fiind suportate de către angajator.
👉 Pentru utilizatorii Edenred, blocarea cardului în caz de pierdere sau furt poate fi făcută direct din aplicația mobilă. Totodată, pentru instituțiile publice, reemiterea cardului se face gratuit, la fel ca emiterea lui inițială, încărcarea și livrarea acestuia.
Există diferențe de preț între pachetele de servicii turistice plătite cu vouchere de vacanță și cele achitate cash?
Pachetele de servicii turistice pe care angajații doresc să le achiziționeze cu ajutorul voucherelor de vacanță nu pot fi mai scumpe decât cele pe care clienții le achiziționează din fonduri proprii. Cu alte cuvinte, agențiile de turism sau unitățile de cazare nu pot modifica ofertele în funcție de modalitatea de plată aleasă de client.
În cazul în care o astfel de neregulă este depistată, unitatea riscă retragerea licenței de funcționare. În cazul în care ești turist și soliciți o ofertă pentru cazare cu vouchere de vacanță, acordă atenție diferențelor de preț și sesizează orice nereguli autorităților competente. Ministerul Turismului pune la dispoziție, pe site-ul său, informații referitoare la depunerea plângerilor de acest fel.
Acordarea unor vacanțe cu vouchere susține atât industria turismului românesc, afectată puternic de restricțiile impuse în perioada pandemiei, cât și raporturile de muncă sănătoase și productive, cu angajați motivați. Conform OUG 8/2009, scopul acordării acestui beneficiu are în vedere „recuperarea și întreținerea capacității de muncă a personalului salarial”.
Dacă angajații din sectorul public beneficiază de aceste vouchere de vacanță, conform legislației în vigoare, și angajații din sectorul privat pot obține un astfel de beneficiu, dacă angajatorul decide să îl ofere. Este important de menționat, pentru companiile private care intenționează să acorde beneficii extrasalariale angajaților săi, că sumele alocate voucherelor de vacanță sunt deductibile și scutite de taxele fiscale pentru angajator.
Cum poți oferi angajaților vouchere de vacanță Edenred?
- Solicită o ofertă personalizată în funcție de numărul de angajați și de nevoile companiei.
- Alege valoarea voucherelor pe care dorești să o acorzi, cu respectarea prevederilor legale aplicabile.
- Semnează contractul cu Edenred pentru emiterea voucherelor de vacanță.
- Transmite lista beneficiarilor, împreună cu informațiile necesare pentru emiterea cardurilor.
- Cardurile Edenred Vacanță sunt emise și livrate, iar sumele sunt încărcate electronic.
- Angajații pot folosi cardul la mii de unități turistice și agenții de turism partenere pentru achiziționarea serviciilor eligibile.
- Administrezi ușor beneficiul prin platforma dedicată Edenred, iar angajații își pot verifica soldul și comercianții parteneri în aplicația MyEdenred.
Întrebări frecvente despre voucherele de vacanță
În ce condiții se poate face plata cu card de vacanță la restaurant?
Plata cu cardul de vacanță la restaurat este posibilă în două situații:
- Atunci când masa la restaurant face parte dintr-un pachet turistic și include minimum o noapte de cazare. Acest pachet poate fi achiziționat de la agenția de turism sau de la o unitate de cazare;
- Restaurantul face parte din unitatea de cazare - zona de servit masa se află în incinta unității de cazare (de exemplu, la parter) unde te-ai cazat minimum o noapte. Restaurantul respectiv trebuie să fie administrat de unitatea de cazare.
Cât sunt valabile tichetele de vacanță?
Tichetele de vacanță sunt valabile timp de 12 luni din momentul emiterii. Pentru a evita expirarea voucherelor de vacanță, este recomandat să îți planifici vacanța din timp. Dacă alegi să folosești aplicația MyEdenred, poți avea acces inclusiv la informații legate de valabilitatea sumelor.
Care sunt agenții care cumpără vouchere de vacanță?
Există multe agenții de turism care acceptă vouchere de vacanță, în România. Pe site-ul Edenred poți vedea o listă completă a partenerilor de vacanță.
Care este lista de hoteluri care acceptă vouchere de vacanță?
Ai la dispoziție o mulțime de hoteluri care acceptă vouchere de vacanță. Pe site-ul Edenred poți vedea o listă completă a comercianților parteneri.
Ce poți cumpăra cu cardul Edenred de vacanță?
Cu cardul Edenred de vacanță poți plăti servicii turistice și anumite produse destinate concediului, la comercianții afiliați. În funcție de unitatea acceptantă, poți achiziționa:
- Cazare la hoteluri, pensiuni, vile, cabane și campinguri;
- Mese la restaurantele din cadrul unităților de cazare afiliate;
- Transport cu trenul, autocarul sau avionul, atunci când este inclus în pachete turistice eligibile;
- Servicii de agrement, precum acces la pârtii de schi, telecabine, atracții turistice sau excursii organizate;
- Servicii oferite de agențiile de turism, inclusiv pachete de vacanță;
- Articole sportive și echipamente de camping, acolo unde acestea sunt disponibile la comercianții eligibili.
Cu cardul de vacanță poți plăti benzina?
Din păcate, nu poți plăti benzina cu cardul de vacanță. Potrivit legislației în vigoare, cardul de vacanță poate fi folosit doar pentru a achita servicii turistice sau asociate turismului (cazare, masă, transport turistic, agrement, excursii organizate, agenție de turism etc.).
Alimentarea cu benzină nu este considerată un serviciu turistic. Există, totuși, o excepție. Unele agenții de turism acceptă plata cu vouchere de vacanță pentru transportul turistic organizat cu autocarul.
Cu cât se vând voucherele de vacanță?
Vânzarea voucherelor de vacanță este ilegală, potrivit legislației din România. Comercializarea voucherelor de vacanță atrage după sine plata unei amenzi de 26.600 de lei pentru cei care vând și 13.300 de lei pentru unitățile de cazare și agențiile de turism care acceptă vouchere de vacanță emise pentru o altă persoană.
Este posibilă prelungirea valabilității voucherelor de vacanță?
Valabilitatea voucherelor de vacanță nu este posibilă. Singura excepție a fost perioada pandemică, în care s-a prelungit valabilitatea voucherelor emise între 1 ianuarie 2019 și 31 decembrie 2020 până la data de 30 iunie 2022 (conform Ordonanței de Urgență nr. 131/2021).
Unde poți mânca folosind cardul de vacanță?
Poți plăti masa în restaurante, cafenele și alte locații asociate unui punct de cazare. Este recomandat să verifici înainte, pentru a te asigura că poți plăti cu vouchere de vacanță.
Pot face rezervări cu un card de vacanță?
Da, poți face rezervări cu un card de vacanță, atât online, cât și direct la o agenție de turism sau la o unitate de cazare care acceptă acest tip de plată. În cazul rezervărilor online, selectezi plata cu cardul de vacanță, introduci datele cardului și confirmi rezervarea. Dacă rezervi prin telefon sau la sediul agenției, este suficient să menționezi că dorești să plătești cu cardul de vacanță și să furnizezi detaliile necesare pentru finalizarea rezervării.
Poți plăti cu cardul de vacanță la restaurant?
Depinde. Multe persoane sunt confuze în legătură cu folosirea voucherelor de vacanță la restaurant. Poți plăti un pachet turistic care să includă și masa. Însă, dacă mergi personal la restaurant și dorești să plătești cu cardul de vacanță, nu ți se va accepta plata.
Cum se activează cardul de vacanță?
Poți activa cardul de vacanță la telefon, dacă urmezi instrucțiunile din meniul vocal pentru activarea cardului, sau din aplicație, din Edenred. Tot ce ai de făcut este să instalezi aplicația din App Store sau Google Play, să îți creezi un cont, să introduci datele cardului și codul PIN primit prin SMS. Cardul se va activa automat.
Este indicat să îți notezi într-un loc sigur numărul cardului și PIN-ul, în eventualitatea pierderii sau a furtului.
Poți cumpăra mâncare cu vouchere de vacanță?
Poți cumpăra mâncare folosind vouchere de vacanță, dacă acesta este un serviciu oferit de o unitate de cazare. Totuși, nu poți folosi vouchere de vacanță pentru a cumpăra băuturi alcoolice și tutun..
Pot să cumpăr tichete de vacanță?
Nu poți cumpăra tichete de masă în mod direct. Acestea sunt emise de către emitent, la cererea angajatorului și pe baza legislației în vigoare. Pot beneficia angajații din sectorul public, dacă au un venit de maximum 6.000 de lei, sau angajații la privat (opțional).
Sursă foto: Shutterstock
Bibliografie:
- Ordonanța de Urgență nr. 8/2009, https://legislatie.just.ro/Public/DetaliiDocument/102660, accesat la 18 iulie 2026;
- Legea nr. 165/2018, https://static.anaf.ro/static/10/Anaf/legislatie/L_165_2018.pdf, accesat la 18 iulie 2026;
- Codul Fiscal, https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm, accesat la 18 iulie 2026;
- Legea nr. 141/2025, https://static.anaf.ro/static/10/Anaf/legislatie/L_141_2025.pdf, accesat la 18 iulie 2026;
Ce este sporul de weekend și când se aplică?
Sporul de weekend este o remunerație suplimentară obligatorie, prevăzută de Codul Muncii, pe care angajatorii trebuie să o acorde salariaților care prestează muncă în zilele de sâmbătă și duminică.
Lucrezi în weekend și nu ești sigur că primești tot ce ți se cuvine? Sau ești angajator și vrei să te asiguri că respecți legislația? Iată ce trebuie să știe ambele părți.
Informații importante
- Sporul de weekend este obligatoriu, nu facultativ, conform art. 137 din Codul Muncii
- Cuantumul nu este stabilit prin lege și se negociază între angajat și angajator, ca sumă fixă sau procent din salariul brut
- Trebuie înregistrat în Revisal și menționat ca o clauză suplimentară în contractul individual de muncă
- Nerespectarea obligației poate fi sancționată cu amenzi între 1.500 și 3.000 de lei
Ce este sporul de weekend și cum funcționează?
Sporul de weekend este o sumă suplimentară la salariu, pe care angajatorul este obligat să o acorde salariaților care lucrează în zilele de sâmbătă și duminică, conform art. 137 din Codul Muncii.
Codul Muncii reglementează repausul săptămânal ca drept fundamental al angajatului, acordat obligatoriu în două zile consecutive ale fiecărei săptămâni de lucru. De regulă, aceste zile sunt sâmbăta și duminica.
- Când repausul nu poate fi acordat în weekend, salariatul primește cele două zile libere în alte două zile consecutive din săptămână
- În ambele situații, salariatul care lucrează efectiv în zilele de sâmbătă sau duminică are dreptul la un spor suplimentar la salariu
- Sporul nu poate fi înlocuit cu zile libere sau cu alte beneficii extrasalariale
Cuantumul sporului de weekend nu este stabilit prin lege. Atât modalitatea de calcul, cât și valoarea se negociază între angajat și angajator, la momentul semnării contractului.
Cum se înregistrează sporul de weekend în Revisal?
Sporul de weekend și modalitatea de acordare a acestuia trebuie menționate în contractul colectiv de muncă sau în regulamentul intern și înregistrate obligatoriu în Revisal.
Detaliile despre acordarea sporului se menționează sub forma unei clauze suplimentare în contractul individual de muncă. Temeiul legal este art. 137 alin. 3 din Codul Muncii, care stabilește dreptul salariaților la un „spor la salariu stabilit prin contractul colectiv de muncă sau, după caz, prin contractul individual de muncă".
Deși legislația în vigoare nu prevede limite pentru cuantumul acestui spor, angajatorii au obligația de a-l acorda tuturor persoanelor care prestează activități în zilele de sâmbătă și duminică. Neînregistrarea corectă poate atrage sancțiuni.
De ce este obligatorie acordarea sporului de weekend?
Sporul de weekend este un beneficiu obligatoriu, reglementat legal, nu o decizie discreționară a angajatorului. Nu se confundă cu beneficiile extrasalariale facultative pe care companiile pot decide să le acorde.
Logica legislativă este simplă: repausul săptămânal în zilele de sâmbătă și duminică este un drept al salariatului. Când angajatorul solicită renunțarea la acest drept, compensația financiară devine obligatorie.
- Sporul nu anulează dreptul la repaus: acordarea sumei suplimentare nu scutește angajatorul de obligația de a acorda cele două zile libere consecutive
- Nu poate fi înlocuit cu carduri de masă sau alte beneficii: zilele de weekend lucrate trebuie obligatoriu plătite cu un spor suplimentar la salariu
- Refuzul angajatorului de a acorda sporul de weekend poate atrage penalități
Important: pentru a motiva angajații care lucrează în weekend, companiile pot combina sporul obligatoriu cu beneficii extrasalariale facultative. Descoperă ce soluții oferă platforma Edenred Benefit pentru un pachet complet de beneficii.
Cum se calculează sporul de weekend?
Ca regulă generală, sporul de weekend se calculează procentual din salariul brut sau ca sumă fixă negociată, fără o limită minimă sau maximă impusă prin lege.
|
Modalitate de calcul |
Cum funcționează |
Exemplu practic |
|
Procent din salariul brut |
Angajatul primește un procent negociat pentru fiecare zi de weekend lucrată |
Salariu brut 5.000 lei x 5% x 4 zile weekend lucrate = 1.000 lei spor lunar |
|
Sumă fixă |
Angajatul primește o sumă fixă de bani pentru fiecare zi de sâmbătă sau duminică lucrată |
Ex: 100 lei/zi x 4 zile weekend lucrate = 400 lei spor lunar |
Formula de calcul pentru varianta procentuală rămâne constantă: procent x salariu brut x număr de zile de weekend lucrate. Totalul variază în funcție de cuantumul salariului de bază și de numărul zilelor lucrate.
Negocierea sporului de weekend trebuie făcută la începutul colaborării și specificată în contractul colectiv sau individual de muncă. Nu poate fi modificată unilateral pe parcursul derulării contractului.
Când se aplică sporul de weekend și cine poate beneficia?
Sporul de weekend se acordă tuturor salariaților care prestează activitate în zilele de sâmbătă sau duminică, indiferent dacă repausul săptămânal este acordat în alte zile sau nu.
Dreptul la spor există independent de dreptul la repaus. Cele două nu se exclud reciproc:
- Angajatul are dreptul la plata sporului suplimentar pentru zilele de weekend lucrate
- Angajatul are dreptul, în același timp, la acordarea celor două zile libere consecutive în altă zi din săptămână
Situații excepționale: activitate continuă de până la 14 zile
În situații excepționale, angajații pot desfășura activitate continuă cel mult 14 zile calendaristice. În acest caz, zilele de repaus săptămânal se acordă cumulat, conform art. 137 din Codul Muncii.
Această excepție poate fi implementată numai cu îndeplinirea cumulativă a două condiții:
- Autorizarea Inspectoratului Teritorial de Muncă
- Acordul sindicatului sau, după caz, al reprezentanților salariaților
De reținut - clarificare ÎCCJ 2025: prin Decizia nr. 415/2025, publicată în Monitorul Oficial nr. 94 din 5 februarie 2026, Înalta Curte de Casație și Justiție a stabilit că, în situațiile de excepție reglementate de art. 137 alin. 5 din Codul Muncii, compensația egală cu dublul sporului pentru ore suplimentare se cuvine salariatului indiferent dacă munca prestată în zilele de repaus săptămânal depășește sau nu durata normală a timpului de muncă. Aceasta este o clarificare importantă față de practica anterioară neunitară.
Sancțiuni pentru nerespectarea obligației
Nerespectarea obligativității de acordare a sporului de weekend poate fi sancționată cu amenzi între 1.500 și 3.000 de lei, în urma unei reclamații la Inspectoratul Teritorial de Muncă.
Pentru a se asigura că respectă legislația în vigoare, angajatorii trebuie să rămână mereu informați. Dincolo de obligațiile legale, companiile trebuie să țină cont și de importanța motivării angajaților care lucrează în weekend.
Important: dincolo de sporul obligatoriu, angajatorii pot acorda și carduri cadou Edenred salariaților care au lucrat în weekend pe întreg parcursul unui an, ca formă suplimentară de recunoaștere.
Întrebări frecvente despre sporul de weekend
Poate angajatorul să refuze acordarea sporului de weekend dacă oferă alte beneficii extrasalariale?
Nu. Sporul de weekend este un beneficiu obligatoriu, reglementat prin Codul Muncii, și nu poate fi înlocuit cu carduri de masă, carduri cadou sau alte beneficii extrasalariale. Acestea pot fi acordate suplimentar, dar nu substituie sporul legal.
Se acordă spor de weekend și pentru munca prestată în zilele de sărbătoare legală care cad sâmbăta sau duminica?
Ca regulă generală, munca prestată în zilele de sărbătoare legală beneficiază de un regim distinct față de sporul de weekend, cu reglementări separate în Codul Muncii. Este recomandat să verifici contractul colectiv de muncă aplicabil și să consulți un specialist în legislația muncii pentru situații specifice.
Sporul de weekend se impozitează?
Da, sporul de weekend face parte din veniturile salariale și este supus acelorași contribuții și impozite ca și salariul de bază. Nu beneficiază de un regim fiscal special.
Ce se întâmplă dacă angajatorul nu a înregistrat sporul în Revisal?
Neînregistrarea în Revisal poate atrage sancțiuni distincte față de cele pentru neacordarea sporului. Salariatul poate sesiza Inspectoratul Teritorial de Muncă, care poate aplica amenzi și poate obliga angajatorul la regularizare.
Poate fi negociat sporul de weekend după semnarea contractului?
Da, în principiu cuantumul poate fi renegociat prin acordul ambelor părți, cu condiția ca modificarea să fie consemnată printr-un act adițional la contractul individual de muncă și actualizată în Revisal.
Concluzie
Sporul de weekend este un beneficiu obligatoriu, nu opțional, reglementat de art. 137 din Codul Muncii. Cuantumul se negociază liber între angajat și angajator, ca procent din salariul brut sau ca sumă fixă, dar obligația de acordare nu poate fi ignorată.
De reținut: sporul nu anulează dreptul la repaus săptămânal, trebuie înregistrat în Revisal și nerespectarea lui poate atrage amenzi între 1.500 și 3.000 de lei. Angajatorii care doresc să motiveze suplimentar angajații care lucrează în weekend pot completa sporul obligatoriu cu beneficii extrasalariale facultative.
Informațiile prezentate în acest articol au caracter general și informativ, neconstituind consultanță juridică. Pentru detalii aplicate situației tale specifice, recomandăm consultarea unui specialist în legislația muncii.
Sursă foto: Shutterstock
Deducerea personală: ce este, în ce condiții se acordă și cum se calculează
|
Deducerea personală este o formă de ajutor prin care anumite categorii de angajați pot plăti dări mai mici la stat și, implicit, pot avea un salariu net lunar mai consistent, prin micșorarea bazei impozabile. Esențial:
Află din acest articol ce reprezintă deducerea personală din salariu, care sunt noile reglementări legislative pentru deducerile din salariu, care este formula de calcul pentru deducerea personală de bază și ce este deducerea personală suplimentară. |
Ce este deducerea personală? Aspecte legale
Deducerea personală este reglementată prin art. 77 din Codul Fiscal și este alcătuită din deducerea personală de bază şi deducerea personală suplimentară.
Ce condiții trebuie îndeplinite pentru acordarea deducerii personale?
Conform legislației fiscale, există câteva condiții pentru acordarea deducerii personale
- venituri salariale brute lunare care să nu depășească mai mult de 2000 de lei peste nivelul salariului de bază minim brut pe ţară;
- situația familială (dacă salariatul are sau nu persoane în întreținere și dacă are, câte sunt).
Important: Deoarece salariul minim brut pe economie s-a majorat pe parcursul anului, plafonul maxim pentru acordarea deducerii personale variază astfel:
- 1 ianuarie – 30 iunie 2026: plafon de 6.050 lei (4.050 lei salariul minim + 2.000 lei);
- 1 iulie – 31 decembrie 2026: plafon de 6.325 lei (4.325 lei salariul minim + 2.000 lei).
Deducerea se acordă pentru fiecare lună a perioadei impozabile și nu reprezintă o cheltuială a angajatorului. De asemenea, suma se calculează exclusiv pentru veniturile din salarii la locul unde angajatul își are funcția de bază. Prin reducerea bazei impozabile, se poate realiza ulterior calculul salariului cu deducere personală.
Suma, reprezentând deducerea personală, se atribuie contribuabilului pentru persoanele aflate în întreținere, fiind corespunzătoare perioadei impozabile din anul fiscal în care acestea au fost sau sunt întreținute. Potrivit legii, perioada se rotunjește la luni întregi în favoarea contribuabilului.
Cum se calculează deducerile personale?
Deducerile personale se calculează în funcție de valoarea venitului lunar brut și de numărul persoanelor aflate în întreținere.
Cum se calculează deducerea personală de bază?
Deducerea personală de bază se calculează ca procent din salariul minim brut pe țară, procent care variază în funcție de numărul persoanelor aflate în întreținere. Cu salariul minim actual de 4.325 lei, un angajat care câștigă exact la nivelul salariului minim poate primi:
- fără persoane în întreținere: 20% × 4.325 lei = 865 lei;
- 1 persoană în întreținere: 25% × 4.325 lei = 1.081,25 lei;
- 2 persoane în întreținere: 30% × 4.325 lei = 1.297,5 lei;
- 3 persoane în întreținere: 35% × 4.325 lei = 1.512,5 lei;
- 4 sau mai multe persoane în întreținere: 45% × 4.325 lei = 1.946,25 lei.
Pe măsură ce venitul brut crește peste nivelul salariului minim, procentul (și, implicit, suma deducerii) scade treptat, ajungând la zero atunci când venitul depășește plafonul de 6.325 lei (4.325 lei salariul minim + 2.000 lei).
👉 Trebuie avut în vedere faptul că, la acordarea deducerilor personale, sunt luate în calcul cardurile de masa atribuite salariaților, cardurile cadou (dacă reprezintă avantaje salariale) sau dacă angajatul beneficiază de carduri de vacanță sau carduri culturale.
Pentru salariații care câștigă cu până la 2000 de lei peste salariul minim pe economie, deducerea personală de bază se calculează conform tabelului redat în Codul Fiscal, art. 77.
Tabel deducere personală de bază
Acest tabel poate fi utilizat cu rol de calculator pentru deducerea personală de bază, corelând nivelul salarial al persoanei care beneficiază de deducerea personală din salariu cu numărul de persoane aflate în întreținere.
Salariații care au salarii mai mari decât nivelul prevăzut în tabel nu vor putea beneficia de deducere personală de bază. Totodată, în cazul în care o persoană este întreţinută de mai mulţi contribuabili, deducerea personală de bază se acordă unui singur contribuabil.
|
Venit lunar brut |
Persoane aflate în întreținere |
|||||
|
|
|
fără |
1 pers. |
2 pers. |
3 pers. |
4 și peste |
|
de la ..... la |
Procent din salariul minim |
Procent din salariul minim |
Procent din salariul minim |
Procent din salariul minim |
Procent din salariul minim |
|
|
1 |
salariul minim |
20,00% |
25,00% |
30,00% |
35,00% |
45,00% |
|
salariul minim + 1 leu |
salariul minim + 50 de lei |
19,50% |
24,50% |
29,50% |
34,50% |
44,50% |
|
salariul minim + 51 de lei |
salariul minim + 100 de lei |
19,00% |
24,00% |
29,00% |
34,00% |
44,00% |
|
salariul minim + 101 de lei |
salariul minim + 150 de lei |
18,50% |
23,50% |
28,50% |
33,50% |
43,50% |
|
salariul minim + 151 de lei |
salariul minim + 200 de lei |
18,00% |
23,00% |
28,00% |
33,00% |
43,00% |
|
salariul minim + 201 de lei |
salariul minim + 250 de lei |
17,50% |
22,50% |
27,50% |
32,50% |
42,50% |
|
salariul minim + 251 de lei |
salariul minim + 300 de lei |
17,00% |
22,00% |
27,00% |
32,00% |
42,00% |
|
salariul minim + 301 de lei |
salariul minim + 350 de lei |
16,50% |
21,50% |
26,50% |
31,50% |
41,50% |
|
salariul minim + 351 de lei |
salariul minim + 400 de lei |
16,00% |
21,00% |
26,00% |
31,00% |
41,00% |
|
salariul minim + 401de lei |
salariul minim + 450 de lei |
15,50% |
20,50% |
25,50% |
30,50% |
40,50% |
|
salariul minim + 451 de lei |
salariul minim + 500 de lei |
15,00% |
20,00% |
25,00% |
30,00% |
40,00% |
|
salariul minim + 501 de lei |
salariul minim + 550 de lei |
14,50% |
19,50% |
24,50% |
29,50% |
39,50% |
|
salariul minim + 551 de lei |
salariul minim + 600 de lei |
14,00% |
19,00% |
24,00% |
29,00% |
39,00% |
|
salariul minim + 601 de lei |
salariul minim + 650 de lei |
13,50% |
18,50% |
23,50% |
28,50% |
38,50% |
|
salariul minim + 651 de lei |
salariul minim + 700 de lei |
13,00% |
18,00% |
23,00% |
28,00% |
38,00% |
|
salariul minim + 701 de lei |
salariul minim + 750 de lei |
12,50% |
17,50% |
22,50% |
27,50% |
37,50% |
|
salariul minim + 751 de lei |
salariul minim + 800 de lei |
12,00% |
17,00% |
22,00% |
27,00% |
37,00% |
|
salariul minim + 801 de lei |
salariul minim + 850 de lei |
11,50% |
16,50% |
21,50% |
26,50% |
36,50% |
|
salariul minim + 851 de lei |
salariul minim + 900 de lei |
11,00% |
16,00% |
21,00% |
26,00% |
36,00% |
|
salariul minim + 901 de lei |
salariul minim + 950 de lei |
10,50% |
15,50% |
20,50% |
25,50% |
35,50% |
|
salariul minim + 951 de lei |
salariul minim + 1000 de lei |
10,00% |
15,00% |
20,00% |
25,00% |
35,00% |
|
salariul minim + 1001 de lei |
salariul minim + 1050 de lei |
9,50% |
14,50% |
19,50% |
24,50% |
34,50% |
|
salariul minim + 1051 de lei |
salariul minim + 1100 de lei |
9,00% |
14,00% |
19,00% |
24,00% |
34,00% |
|
salariul minim + 1101 de lei |
salariul minim + 1150 de lei |
8,50% |
13,50% |
18,50% |
23,50% |
33,50% |
|
salariul minim + 1151 de lei |
salariul minim + 1200 de lei |
8,00% |
13,00% |
18,00% |
23,00% |
33,00% |
|
salariul minim + 1201 de lei |
salariul minim + 1250 de lei |
7,50% |
12,50% |
17,50% |
22,50% |
32,50% |
|
salariul minim + 1251 de lei |
salariul minim + 1300 de lei |
7,00% |
12,00% |
17,00% |
22,00% |
32,00% |
|
salariul minim + 1301 de lei |
salariul minim + 1350 de lei |
6,50% |
11,50% |
16,50% |
21,50% |
31,50% |
|
salariul minim + 1351 de lei |
salariul minim + 1400 de lei |
6,00% |
11,00% |
16,00% |
21,00% |
31,00% |
|
salariul minim + 1401 de lei |
salariul minim + 1450 de lei |
5,50% |
10,50% |
15,50% |
20,50% |
30,50% |
|
salariul minim + 1451 de lei |
salariul minim + 1500 de lei |
5,00% |
10,00% |
15,00% |
20,00% |
30,00% |
|
salariul minim + 1501 de lei |
salariul minim + 1550 de lei |
4,50% |
9,50% |
14,50% |
19,50% |
29,50% |
|
salariul minim + 1551 de lei |
salariul minim + 1600 de lei |
4,00% |
9,00% |
14,00% |
19,00% |
29,00% |
|
salariul minim + 1601 de lei |
salariul minim + 1650 de lei |
3,50% |
8,50% |
13,50% |
18,50% |
28,50% |
|
salariul minim + 1651 de lei |
salariul minim + 1700 de lei |
3,00% |
8,00% |
13,00% |
18,00% |
28,00% |
|
salariul minim + 1701 de lei |
salariul minim + 1750 de lei |
2,50% |
7,50% |
12,50% |
17,50% |
27,50% |
|
salariul minim + 1751 de lei |
salariul minim + 1800 de lei |
2,00% |
7,00% |
12,00% |
17,00% |
27,00% |
|
salariul minim + 1801 de lei |
salariul minim + 1850 de lei |
1,50% |
6,50% |
11,50% |
16,50% |
26,50% |
|
salariul minim + 1851 de lei |
salariul minim + 1900 de lei |
1,00% |
6,00% |
11,00% |
16,00% |
26,00% |
|
salariul minim + 1901 de lei |
salariul minim + 1950 de lei |
00,50% |
5,50% |
10,50% |
15,50% |
25,50% |
|
salariul minim + 1951 de lei |
salariul minim + 2000 de lei |
00,00% |
5,00% |
10,00% |
15,00% |
25,00% |
Cum se calculează deducerea personală suplimentară?
Deducerea personală suplimentară se acordă în două situații distincte:
- Pentru tinerii sub 26 de ani, deducerea suplimentară este de 15% din salariul de bază minim brut pe țară, aplicabilă persoanelor cu venituri din salarii de până la 2.000 de lei peste nivelul salariului minim. Cu salariul minim actual de 4.325 lei, această deducere are valoarea de 648,75 lei (15% × 4.325 lei).
- Pentru fiecare copil aflat în întreținere, cu vârsta de până la 18 ani, înscris într-o unitate de învățământ, se acordă o deducere suplimentară fixă de 100 lei lunar, indiferent de nivelul salarial al părintelui. Această sumă rămâne neschimbată față de reglementarea anterioară.
Ce persoane pot fi luate în întreținere?
În întreținere pot fi luate soțul sau soția, copiii și anumite rude, dacă îndeplinesc condițiile de venit prevăzute de lege. Aceste persoane sunt luate în calcul pentru acordarea deducerii personale, pe baza unei declarații depuse de salariat la angajator.
Este important de reținut că persoanele aflate în întreținere nu trebuie să aibă același domiciliu cu salariatul. Pentru acordarea deducerii, angajatul trebuie să completeze și să depună la angajator o declarație pe propria răspundere, în care menționează datele de identificare ale persoanelor aflate în întreținere.
Ce condiții trebuie îndeplinite pentru deducerea personală?
Potrivit legislației fiscale, deducerea personală este un drept al persoanelor fizice cu domiciliul în România, care obțin venituri sub formă de salarii, atât în țară, cât și în străinătate.
Potrivit art. 7 din Codul Fiscal, pot beneficia de deducere personală și persoanele fizice nerezidente, dacă îndeplinesc cel puțin una dintre următoarele condiții:
- au centrul intereselor vitale amplasat în România (adică locul de care relațiile personale și economice ale persoanei sunt mai apropiate — familie, loc de muncă, proprietăți, conturi bancare etc.);
- se află pe teritoriul României pentru o perioadă sau mai multe perioade care depășesc, în total, 183 de zile, pe parcursul oricărui interval de 12 luni consecutive, care se încheie în anul calendaristic vizat.
Dacă o persoană se află în întreținerea mai multor contribuabili, deducerea personală se acordă doar unuia dintre aceștia, potrivit înțelegerii dintre părți. În cazul copiilor minori ai angajaților, suma se atribuie fiecărui contribuabil în întreținerea căruia se află aceștia.
👉 Află totul despre cuantumul taxelor pe care le datorezi statului din Ghid contributii salarii: ce este CAS, CASS si ce alte taxe platesti din salariu.
Ce categorii de persoane nu pot beneficia de deducere personală?
Contribuabilii care realizează venituri peste nivelul salariului de bază minim brut + 2000 de lei nu pot beneficia de deducere personală. Iată și alte situaţii în care beneficiul nu poate fi atribuit contribuabilului:
A. Persoana în întreținere are venituri, impozabile şi neimpozabile, care depăşesc lunar 20% din salariul de bază minim brut. Excepţii:
- pensia de urmaș;
- bursele primite pentru formele de școlarizare sau perfecționare în cadru instituționalizat;
- premiile și alte drepturi sub formă de cazare, masă, transport, echipamente de lucru sau de protecție și alte drepturi similare primite de elevi, atât timp cât urmează cursuri de educație profesională sau tehnică;
- premiile obținute de sportivii medaliați la campionatele mondiale, europene și la jocurile olimpice/paralimpice, precum și indemnizațiile și primele pentru clasarea pe locurile 1-6 la aceste competiții;
- premiile și drepturile sub formă de cazare, masă, transport și altele similare, obținute de elevi și studenți la competițiile interne și internaționale, chiar și aceia care sunt nerezidenți;
- prestații sociale acordate potrivit art. 58 din Legea 448/2006, privind protecția și promovarea drepturilor persoanelor cu handicap.
B. Persoanele fizice care dețin terenuri agricole sau silvice cu o suprafață mai mare de 10.000 mp în zonele colinare și de șes și de peste 20.000 mp în zonele montane;
C. Persoanele majore condamnate, care execută pedepse privative de libertate;
D. Personalul trimis în misiune permanentă în străinătate nu poate primi deducere personală.
De reținut este faptul că deducerea personală se acordă angajatului, în funcție de venitul brut realizat și de numărul de persoane aflate în întreținere (zero, o persoană, două, trei sau mai multe). Așadar, angajatul poate beneficia de deducere personală de bază și dacă nu are persoane în întreținere, condiția fiind să aibă venitul lunar brut din salarii de cel mult 6.325 de lei.
Cum se acordă deducerea personală pentru copiii minori?
În cazul copiilor minori, acordarea deducerilor personale ține cont de mai mulți factori. Potrivit legii, ca regulă, copiii sub 18 ani sunt considerați a fi întreținuți, cu excepția celor care sunt încadrați în muncă (care au între 16 și 18 ani), indiferent că se află în unități speciale sanitare sau de protecție socială și altele similare, precum și în unități de învățământ (inclusiv atunci când costul de întreținere intră în bugetul de cheltuieli al acestor instituții). Într-o astfel de situație, veniturile obținute de copil nu se iau în calcul pentru încadrarea în venitul maxim lunar, precizat mai sus.
Minorii care sunt încadrați în muncă devin contribuabili ei înșiși și beneficiază de deducere personală. În perioada respectivă, părinții nu mai pot primi deducerea.
Apoi, deducerea personală se acordă fiecăruia dintre părinții copilului minor sau tutorelui acestuia. Dacă este vorba despre un minor provenit dintr-o căsătorie anterioară, dreptul la deducere revine părintelui căruia i-a fost încredințat copilul și unuia dintre soții care formează noua familie.
În cazul părinților care au copii aflați în plasament sau care sunt încredințați unei alte familii sau persoane nu se acordă deducere personală. Suma va fi acordată fie persoanei căreia i s-a dat în plasament copilul, fie ambilor soți care formează familia căreia i s-a dat copilul în plasament.
La fel, părinții care au copiii în grija unei instituții private sau publice autorizate nu se încadrează la acordarea de deduceri.
Ce documente sunt necesare pentru acordarea deducerii personale?
Sunt două categorii de documente care sunt necesare pentru acordarea deducerii personale: acte care dovedesc numărul persoanelor aflate în întreținere și cele care demonstrează gradul de rudenie și veniturile. Pentru a putea primi deducerile personale cuvenite, salariații nu trebuie să depună actele la instituțiile statului, ci la angajator. Acesta din urmă are obligația de a-l întreba pe contribuabil dacă are sau nu persoane în întreținere.
👉 Află totul despre well-being organizațional și despre mediul de lucru sănătos. BIZTRO Club reunește recomandări ale specialiștilor din domenii diverse pentru a găsi soluții variate la provocările de zi cu zi.
Acte care se referă la existența și la numărul persoanelor aflate în întreținere:
- declarație pe propria răspundere a salariatului în care să precizeze clar informații personale și date de identificare ale fiecărei persoane aflate în întreținere;
- declarație pe propria răspundere a persoanei/persoanelor aflate în întreținere (nu se aplică minorilor), în care menționează inclusiv venitul lunar obținut (dacă e cazul).
Acte care să demonstreze gradul de rudenie, veniturile:
- certificat de naștere;
- certificat de căsătorie;
- adeverințe de venit ale persoanei/persoanelor aflate în întreținere.
În cazul în care este vorba despre mai mulți copii aflați în întreținere, cu excepția copiilor minori, aceștia vor fi în întreținerea unuia dintre părinți, potrivit înțelegerii dintre părți. Într-o astfel de situație, angajatul trebuie să aducă unul dintre actele de mai jos:
- declarație pe propria răspundere din partea soțului/soției;
- adeverință emisă de angajatorul soțului/soției, după caz, din care să rezulte numărul și identitatea copiilor care sunt preluați în întreținere de fiecare soț/soție.
Când este necesară declarația de deducere personală suplimentară?
Declarația pentru deducerea personală suplimentară este necesară atunci când angajatul solicită această facilitate fiscală pentru un copil aflat în întreținere sau atunci când are mai mulți angajatori. Documentul confirmă că îndeplinește condițiile legale pentru acordarea deducerii și evită aplicarea acesteia de mai multe ori.
Dacă minorul este în întreținerea ambilor părinți, deducerea personală suplimentară poate fi acordată unui singur părinte. În acest caz, părintele care solicită facilitatea trebuie să prezinte angajatorului dovada înscrierii copilului într-o unitate de învățământ și să completeze declarația privind acordarea deducerii personale suplimentare.
De asemenea, dacă angajatul obține venituri salariale de la mai mulți angajatori, trebuie să declare angajatorului la care solicită deducerea că nu beneficiază de aceeași facilitate și de la un alt angajator. Astfel, deducerea personală suplimentară se acordă o singură dată, în conformitate cu prevederile Codului fiscal.
Cum beneficiezi de deducerea personală?
- Verifică dacă te încadrezi în plafonul de venit prevăzut de Codul Fiscal pentru acordarea deducerii.
- Stabilește dacă ai dreptul la deducerea de bază și/sau la deducerea suplimentară, în funcție de vârstă și de persoanele aflate în întreținere.
- Informează angajatorul că dorești acordarea deducerii personale la locul unde ai funcția de bază.
- Depune declarațiile și documentele justificative solicitate de angajator, dacă ai persoane în întreținere sau soliciți deducerea suplimentară.
- Anunță angajatorul dacă apar modificări, cum ar fi schimbarea venitului, a situației familiale sau a persoanelor aflate în întreținere.
- Verifică fluturașul de salariu, pentru a te asigura că deducerea personală a fost aplicată corect la calculul impozitului.
În final, deducerea personală este un drept de care pot beneficia angajații care obțin un venit brut lunar de până la 2.000 de lei peste nivelul salariului de bază minim brut și care au persoane în întreținere. Numărul acestora din urmă determină, alături de valoarea venitului, suma pe care contribuabilul trebuie să o primească.
Întrebări frecvente despre deducerea personală
1. Deducerea personală îmi mărește salariul brut?
Nu. Deducerea personală nu modifică salariul brut negociat cu angajatorul. Ea reduce baza de calcul a impozitului pe venit, ceea ce înseamnă că vei plăti un impozit mai mic și vei încasa un salariu net ușor mai mare.
2. Dacă salariul meu se modifică în timpul anului, mai pot beneficia de deducere?
Da. Dreptul la deducere se verifică în fiecare lună, în funcție de venitul brut realizat. Dacă într-o lună îndeplinești condițiile legale, deducerea poate fi acordată pentru luna respectivă, iar dacă depășești plafonul, aceasta nu se mai aplică.
3. Deducerea personală se acordă automat?
Nu întotdeauna. Dacă ai persoane în întreținere sau soliciți deducerea suplimentară, trebuie să furnizezi angajatorului documentele și declarațiile necesare. În lipsa acestora, angajatorul nu poate aplica facilitatea fiscală.
4. Pot beneficia de deducere dacă îmi schimb locul de muncă?
Da. La noul angajator poți beneficia de deducerea personală, cu condiția să îndeplinești criteriile prevăzute de lege și să depui documentele solicitate pentru acordarea acesteia.
5. Deducerea personală influențează contribuțiile sociale?
Nu. Deducerea personală afectează doar calculul impozitului pe venit. Contribuțiile sociale obligatorii (CAS și CASS) se calculează în continuare conform regulilor fiscale aplicabile salariului brut.
6. Ce se întâmplă dacă uit să anunț angajatorul că s-a schimbat situația mea?
Dacă nu informezi angajatorul despre modificări care influențează dreptul la deducere, este posibil ca aceasta să fie calculată incorect. De aceea, orice schimbare privind venitul, persoanele aflate în întreținere sau alte condiții relevante trebuie comunicată cât mai curând.
7. Este obligatoriu să solicit deducerea personală?
Nu. Deducerea personală reprezintă un drept, nu o obligație. Totuși, dacă îndeplinești condițiile legale și depui documentele necesare, poți beneficia de un impozit mai mic și de un salariu net mai mare.
Sursă foto: Shutterstock, Unsplash
Bibliografie:
- Cod Fiscal 2026, https://www.noulcodfiscal.ro/titlu-4/capitol-3/articol-77.html accesat la 18 iulie 2026.
Impozitul pe profit în 2026: cum se calculează și care e cadrul legislativ
[1] În 2026, impozitul pe profit se calculează prin aplicarea cotei de 16% asupra profitului impozabil, determinat ca diferență între veniturile impozabile și cheltuielile deductibile, ajustată cu elementele fiscale prevăzute de lege. Regimul este reglementat de Codul Fiscal (Legea nr. 227/2015) și de modificările introduse prin Legea nr. 141/2025, Legea nr. 239/2025 și OUG nr. 89/2025.
Ce trebuie să știi acum despre impozitul pe profit în 2026:
- Firmele care nu mai îndeplinesc condițiile pentru regimul microîntreprinderilor sau depășesc plafonul de 100.000 euro trec la impozitul pe profit.
- Anumite companii pot beneficia de reduceri ale impozitului pe profit dacă îndeplinesc condițiile privind capitalul propriu.
- Companiile mari pot datora impozitul minim pe cifra de afaceri (IMCA) dacă acesta depășește impozitul pe profit calculat în mod obișnuit.
- Calculul impozitului pe profit presupune determinarea rezultatului fiscal, identificarea cheltuielilor deductibile și nedeductibile și aplicarea cotei de 16%.
Descoperă în continuare tot ce trebuie să știi despre impozitul pe profit.
Ce este impozitul pe profit și cât e cota în 2026?
Impozitul pe profit este taxa pe care o firmă o plătește statului pentru profitul obținut din activitatea sa economică. Se calculează aplicând o cotă de 16% asupra profitului impozabil, adică diferența dintre veniturile totale și cheltuielile deductibile ale companiei.
Care este cadrul legal al impozitului pe profit?
Impozitul pe profit este reglementat prin Codul Fiscal (Legea nr. 227/2015), cu cele mai recente modificări aduse prin trei acte normative principale, adoptate în 2025 și aplicabile în 2026:
- Legea nr. 290/2024 (cu modificările ulterioare): modificări privind regimul microîntreprinderilor și impozitul pe profit;
- OUG nr. 156/2024 (aprobată cu modificări): măsuri fiscal-bugetare care au afectat plafoanele, cotele și condițiile de impozitare;
- OUG nr. 91/2025 și OUG nr. 89/2025 (Ordonanța „trenuleț”): modificări suplimentare privind impozitul minim pe cifra de afaceri, microîntreprinderi și alte aspecte fiscale;
Aceste acte normative aduc modificări importante pentru impozitul pe profit, taxele pentru microîntreprinderi și impozitul minim pe cifra de afaceri.
Cine plătește impozit pe profit în 2026?
În 2026, obligația de a plăti impozit pe profit de 16% revine tuturor companiilor care nu se mai încadrează în regimul microîntreprinderilor. Principalele situații în care se plătește impozit pe profit:
- Firma depășește plafonul de 100.000 euro venituri totale pe an (calculat la cursul BNR de la 31 decembrie 2025).
- Firma nu mai îndeplinește condițiile de microîntreprindere (de exemplu, nu are minim un angajat pe perioadă nedeterminată sau determinată de minimum un an).
- Firma desfășoară activități excluse din regimul micro (bănci, asigurări, jocuri de noroc, exploatare petrol și gaze etc.).
👉 Dezvoltă-ți compania și crește-i rata de succes. Află ce este micromanagementul, de ce trebuie să îl eviți și ce soluții poți găsi.
Cum se calculează impozitul pe profit în România?
Modalitatea de calcul a impozitului pe profit a rămas similară anilor anteriori. Pentru a calcula impozitul pe profit în România, se calculează, mai întâi, rezultatul fiscal. Dacă acesta este pozitiv, vom avea profit impozabil, iar dacă este negativ, apare pierderea fiscală. Se aplică următoarea formulă pentru impozit pe profit:
Rezultatul fiscal = rezultatul contabil + cheltuielile nedeductibile fiscal - venituri neimpozabile - deduceri fiscale.
Impozitul pe profit se calculează, apoi, aplicând cota de impozit pe profit în 2026, respectiv 16% din profitul impozabil. În cazul unui rezultat fiscal negativ, nu se va mai calcula impozitul pe profit.
Pentru a putea determina profitul impozabil, contribuabilii sunt obligați să mențină un registru de evidență fiscală, în formă scrisă sau electronică. Aici vor fi înregistrate veniturile impozabile, indiferent de sursă, de-a lungul unui an fiscal. Totalitatea veniturilor impozabile se realizează prin însumarea tuturor veniturilor, trimestrial sau anual.
Următorul pas pentru calculul impozitului pe profit este calcularea rezultatului contabil. Astfel, rezultatul contabil se calculează prin formula:
Rezultatul contabil = totalitatea veniturilor înregistrate - totalitatea cheltuielilor înregistrate.
Componenta următoare se referă la cheltuielile nedeductibile fiscal. Acestea sunt acele cheltuieli care nu au o contribuție directă sau indirectă la realizarea veniturilor. Altfel spus, sunt acele cheltuieli pe care autoritățile nu le consideră necesare pentru a obține veniturile. Aici intră cheltuieli cu servicii de consultanță/management, cheltuieli de sponsorizare, dobânzi de întârziere, amenzi, penalități.
Exemplu de calcul pentru impozitul pe profit
O firmă înregistrează:
- Venituri totale: 1.300.000 lei
- Cheltuieli deductibile: 1.100.000 lei (inclusiv actualizarea sistemului informatic)
- Cheltuieli nedeductibile: 50.000 lei
Calcul:
- Rezultatul contabil = 1.300.000 – 1.100.000 = 200.000 lei
- Profit impozabil = 200.000 + 50.000 (cheltuieli nedeductibile) = 250.000 lei
- Impozit pe profit = 16% × 250.000 = 40.000 lei
Profitul net după impozit = 250.000 – 40.000 = 210.000 lei
Ce condiții trebuie să îndeplinești pentru reducerea impozitului pe profit în 2026?
Conform legislației în vigoare (OUG nr. 153/2020 cu modificările ulterioare), companiile pot beneficia de reduceri ale impozitului pe profit dacă îndeplinesc anumite condiții legate de capitalul propriu.
Tabel cu reduceri aplicabile în 2026:
|
Tip reducere |
Condiții de acordare |
|
Reducere de 2% |
Se acordă dacă capitalul propriu contabil (prezentat în situațiile financiare anuale) este pozitiv și reprezintă cel puțin 50% din capitalul social subscris. |
|
Reducere suplimentară de până la 3% |
Se acordă dacă, pe lângă îndeplinirea condiției pentru reducerea de 2%, firma înregistrează o creștere a capitalului propriu ajustat față de anul precedent (sau față de anul 2020, după caz). Procentul exact al reducerii depinde de nivelul creșterii capitalului propriu. |
Cum se calculează reducerea totală?
Dacă se îndeplinesc mai multe condiții, procentele de reducere se adună și se aplică asupra impozitului pe profit datorat. Reducerea nu poate duce la un impozit negativ.
Când se plătește impozitul pe profit?
Impozitul pe profit se poate plăti trimestrial sau anual.
1. Plata trimestrială
Majoritatea companiilor calculează, declară și plătesc impozitul pe profit trimestrial, până pe data de 25 inclusiv a lunii următoare încheierii trimestrului.
Exemple (an fiscal = an calendaristic):
- Trimestrul I (ianuarie–martie): 25 aprilie
- Trimestrul II (aprilie–iunie): 25 iulie
- Trimestrul III (iulie–septembrie): 25 octombrie
- Trimestrul IV (octombrie–decembrie): 25 ianuarie (anul următor)
2. Plata anuală (cu plăți anticipate)
Anumite categorii plătesc impozitul pe profit anual, cu plăți anticipate trimestriale:
- Instituțiile de credit (bănci) și sucursalele acestora
- Firmele care realizează venituri majore din agricultură (cultura cerealelor, plantelor tehnice, cartof, pomicultură, viticultură) – termen final: 25 februarie a anului următor
Termen general anual:
Impozitul pe profit se declară și se plătește definitiv până pe data de 25 martie a anului următor celui pentru care se datorează.
👉 În cazul în care, pe parcursul anului, ai avut cheltuieli cu plata indemnizației de delegare, află care este modalitatea de calcul a acesteia și care este plafonul neimpozabil, din articolul „Diurna în 2026: plafon, reglementări contabile, aspecte esențiale”.
Cine trebuie să plătească impozit suplimentar?
Instituțiile de credit persoane juridice române și sucursalele din România ale instituțiilor de credit persoane juridice străine datorează, suplimentar impozitului pe profit, un impozit pe cifra de afaceri. Cotele aplicabile s-au schimbat semnificativ față de planificarea inițială:
- 2% pentru perioada 1 ianuarie 2025 – 30 iunie 2025 inclusiv;
- 4% pentru perioada 1 iulie 2025 – 31 decembrie 2026 inclusiv (majorare introdusă prin Legea nr. 141/2025, în locul reducerii la 1% care fusese anticipată anterior).
Excepție: instituțiile de credit cu o cotă de piață sub 0,2% continuă să plătească doar 2%, atât în 2025, cât și în 2026.
Măsura e prezentată ca temporară, urmând ca impozitul suplimentar pentru bănci să fie eliminat începând cu 2027.
Impozitul suplimentar pentru sectoarele petrol și gaze naturale (ICAS) rămâne, separat, la o cotă de 0,5%, prelungit și el până la finalul lui 2026, cu eliminare planificată tot din 2027.
Cum se impozitează dividendele în 2026?
Cota de impozitare a dividendelor este de 16% în 2026, potrivit Legii nr. 141/2025.
Această cotă de 16% se aplică tuturor dividendelor plătite începând cu 1 ianuarie 2026, indiferent de anul fiscal în care a fost realizat profitul din care provin. Practic, chiar și profiturile acumulate anterior, dacă sunt distribuite ca dividende după această dată, sunt supuse noii cote majorate. Impozitul rămâne final.
Exemplu de calcul: pentru dividende brute de 60.000 lei plătite în martie 2026, impozitul datorat este de 9.600 lei (16%), iar suma netă încasată de asociați este de 50.400 lei.
Este important de reținut evoluția rapidă a acestei cote în ultimii ani: de la 8% (2024), la 10% (2025), și acum la 16% (2026). Asta înseamnă o dublare în doar doi ani, relevantă pentru planificarea fiscală a antreprenorilor care distribuie profit sub formă de dividende.
👉 Află cum gestionezi mai bine schimbările fiscale în 2026, direct de la experți. Cu BIZTRO Club, dedicat tuturor celor care dețin un business mic sau sunt manageri într-un IMM, ai acces la recomandările unor experți din numeroase domenii pentru a găsi soluții practice la provocările pe care le întâmpini.
Cum se impozitează veniturile microîntreprinderilor în 2026?
În 2026 se aplică o cotă unică de 1% pentru toate microîntreprinderile care îndeplinesc condițiile legale, indiferent de domeniul de activitate sau de nivelul veniturilor, atât timp cât acestea nu depășesc plafonul total.
Această simplificare a fost introdusă prin OUG nr. 89/2025, care a eliminat cota de 3%, aplicată anterior microîntreprinderilor cu venituri între 60.000 și 250.000 euro anual.
Care este plafonul pentru microîntreprinderi în 2026?
Începând cu 1 ianuarie 2026, plafonul este de 100.000 euro. Firmele care depășesc acest prag trec automat și ireversibil la impozitul pe profit (16%). În 2024, plafonul a fost de 500.000 euro, iar în 2025 de 250.000 euro.
Verificarea plafonului pentru 2026 se face pe baza veniturilor realizate în anul precedent (2025), la cursul de schimb valabil la 31 decembrie 2025. Termenul-limită pentru analiza și declararea încadrării este 31 martie 2026.
Alte condiții importante de îndeplinit pentru încadrarea la microîntreprindere
Pe lângă plafonul de venituri de 100.000 euro, o firmă trebuie să îndeplinească cumulativ toate condițiile de mai jos, verificate la data de 31 decembrie a anului fiscal precedent, pentru a putea aplica regimul de microîntreprindere:
- Capitalul social trebuie să fie deținut de persoane, altele decât statul și unitățile administrativ-teritoriale;
- Firma nu trebuie să se afle în dizolvare, urmată de lichidare, înregistrată la Registrul Comerțului sau la instanțele judecătorești;
- Firma trebuie să aibă cel puțin un salariat cu normă întreagă (sau echivalentul acesteia din contracte part-time însumate), ori un administrator remunerat printr-un contract de mandat. Există excepții pentru firmele nou-înființate și pentru cazurile de suspendare temporară a raportului de muncă, dacă perioada e mai mică de 30 de zile și situația nu s-a mai repetat în anul fiscal respectiv;
👉 Dacă îți dorești să obții performanțe din partea angajaților tăi, află care este cea mai potrivită metodă de a-i îndruma, care sunt principalele stiluri de leadership și cum îți poți dezvolta un stil de conducere potrivit.
- Dacă asociații sau acționarii dețin, direct sau indirect, peste 25% din capitalul social al mai multor firme eligibile pentru regimul micro, aceștia trebuie să desemneze o singură firmă din portofoliu care să aplice acest regim. Celelalte vor plăti impozit pe profit.
- Firma trebuie să fi depus la termen situațiile financiare anuale. Pentru anul fiscal 2026, termenul este 31 martie 2026.
- Firma nu trebuie să desfășoare activități excluse de la acest regim, precum: activități bancare, de asigurări și reasigurări, piețe de capital, jocuri de noroc, sau exploatarea și dezvoltarea zăcămintelor de petrol și gaze naturale.
Important pentru firmele cu mai multe entități legate: plafonul de venituri de 100.000 euro nu se verifică izolat, per firmă, ci cumulat cu veniturile întreprinderilor legate, adică firmele în care aceiași asociați dețin, direct sau indirect, peste 25% din capital. Această regulă poate „scoate" din regimul micro firme care, privite individual, ar părea sub prag.
Nerespectarea oricăreia dintre aceste condiții duce la trecerea automată la impozitul pe profit (16%), începând cu trimestrul în care condiția nu mai este îndeplinită, fără posibilitatea de a reveni la regimul micro în perioada următoare.
👉 Dorești să folosești o modalitate eficientă de a administra beneficiile extrasalariale pentru angajații tăi? Folosește platforma Benefit, un sistem de administrare a beneficiilor extrasalariale cu efort administrativ minim.
Ce industrii sunt cele mai afectate de plata impozitului pe profit în 2026?
Industriile cu marje de profit reduse, venituri sezoniere/fluctuante și costuri operaționale ridicate sunt cele mai afectate de trecerea la impozitul pe profit. Firmele cu marje mari și venituri stabile se adaptează mai ușor.
- Industria IT și Software. Multe firme IT care beneficiau de regimul micro (cu impozit de 1% sau 3%) au depășit plafonul de 100.000 euro. Trecerea la impozitul pe profit de 16% a crescut semnificativ sarcina fiscală, mai ales pentru companiile cu cheltuieli mari cu personalul și dezvoltare.
- Industria comerțului cu amănuntul. Magazinele de electronice, produse de larg consum, îmbrăcăminte și electrocasnice au marje de profit reduse și venituri fluctuante. Depășirea plafonului de 100.000 euro le obligă să plătească 16% impozit pe profit, ceea ce afectează lichiditatea.
- Industria construcțiilor. După eliminarea treptată a stimulentelor fiscale specifice, combinată cu costuri ridicate cu materialele și forța de muncă, firmele din construcții resimt puternic trecerea la impozitul pe profit.
- Industria ospitalieră și turistică (HORECA). Multe restaurante, hoteluri, pensiuni, catering și baruri au marje de profit mici. Trecând la impozitul pe profit, a crescut presiunea fiscală.
- Agricultură și producție alimentară. Micii producători și fermierii sunt cei mai vulnerabili. Marile companii agroalimentare pot gestiona mai ușor tranziția, dar firmele mici riscă profitabilitate redusă sau chiar dificultăți majore.
Ce este impozitul minim pe cifra de afaceri? Formulă de calcul
Conform articolului 18 din Codul Fiscal, anumite companii mari sunt obligate să plătească impozit minim pe cifra de afaceri (IMCA) dacă impozitul pe profit calculat în mod normal este mai mic decât această valoare.
Cine datorează IMCA?
Companiile care îndeplinesc cumulativ următoarele condiții:
- Au realizat o cifră de afaceri de peste 50.000.000 euro în anul precedent;
- Impozitul pe profit calculat în mod normal este mai mic decât valoarea IMCA.
În acest caz, firma plătește impozitul minim pe cifra de afaceri în loc de impozitul pe profit standard.
Formulă de calcul IMCA
Conform articolului 18 din Codul Fiscal, impozitul minim pe cifra de afaceri (IMCA) se determină astfel:
IMCA = 1% x (VT – Vs – I – A), unde:
- IMCA = impozit minim pe cifra de afaceri, determinat cumulat de la începutul anului fiscal/anului fiscal modificat până la sfârşitul trimestrului/anului de calcul;
- VT = Venituri totale cumulate
- Vs = Venituri care se scad din veniturile totale (ex. accize, anumite subvenții)
- I = Valoarea imobilizărilor în curs de execuție (înregistrate începând cu 1 ianuarie 2025 sau prima zi a anului fiscal modificat)
- A = Amortizarea contabilă aferentă activelor achiziționate/produse începând cu 1 ianuarie 2025
Ce presupune trecerea de la impozit pe venit la impozit pe profit în 2026?
Trecerea de la regimul de microîntreprindere la impozitul pe profit de 16% se face automat dacă se depășește plafonul de venituri, dacă nu sunt îndeplinite condițiile privind angajații, dacă firma desfășoară activități în anumite domenii și dacă nu este respectată regula acționariatului.
- Depășirea plafonului de venituri. Dacă în cursul anului fiscal veniturile totale depășesc 100.000 euro, firma plătește impozit pe profit începând cu primul trimestru în care s-a depășit plafonul. Nu există posibilitatea de a rămâne în regimul micro până la sfârșitul anului.
- Neîndeplinirea condiției privind angajații. Dacă microîntreprinderea nu mai are cel puțin un angajat, trece la impozit pe profit începând cu trimestrul respectiv. Excepție: Dacă firma avea un singur angajat și raportul de muncă a încetat, poate continua regimul micro dacă angajează un nou salariat (cu contract pe durată nedeterminată sau determinată de minimum 1 an) în maximum 30 de zile de la încetarea vechiului contract.
- Activități excluse. Firmele care desfășoară activități în domeniile: bancar, asigurări și reasigurări, piețe de capital; jocuri de noroc; exploatare și/sau dezvoltare petrol și gaze naturale nu pot aplica regimul micro, indiferent de nivelul veniturilor.
- Regula acționariatului (anti-abuz). Dacă asociații/acționarii care dețin peste 25% din capitalul social sau drepturile de vot controlează mai multe microîntreprinderi, ei trebuie să aleagă o singură firmă care aplică regimul micro. Alegerea se face până la data de 31 martie a anului fiscal următor.
Cine nu plătește impozit pe profit în 2026?
Microîntreprinderile, anumite instituții publice, organizațiile fără scop lucrativ și diferite entități sunt scutite de la plata impozitului pe profit în 2026.
1. Microîntreprinderile
Firmele care se încadrează în regimul micro (venituri sub 100.000 euro și îndeplinesc celelalte condiții) plătesc impozit pe venit, nu impozit pe profit.
2. Entități publice și instituții
- Trezoreria Statului
- Instituțiile publice (în ceea ce privește fondurile publice, veniturile proprii și disponibilitățile)
- Banca Națională a României
3. Organizații fără scop lucrativ
- Fundațiile române
- Cultele religioase
- Organizațiile nonprofit
- Organizațiile patronale și sindicale
- Asociațiile de proprietari (pentru veniturile destinate întreținerii și îmbunătățirii proprietății comune)
4. Alte entități scutite
- Instituțiile de învățământ privat acreditate/autorizate (conform Legii Educației Naționale nr. 1/2011)
- Fondul de garantare a depozitelor în sistemul bancar
- Fondul de garantare a pensiilor private
- Fondul de compensare a investitorilor
Pași de urmat pentru a trece la impozitul pe profit în 2026
Trecerea de la regimul de microîntreprindere la impozitul pe profit se face automat în momentul în care nu se mai îndeplinesc condițiile de micro. Totuși, iată pașii practici pe care trebuie să îi urmezi:
- Verifică încadrarea. La finalul fiecărui an (sau în cursul anului), analizează dacă veniturile totale au depășit plafonul de 100.000 euro (calculat la cursul BNR de la 31 decembrie a anului precedent). Verifică și celelalte condiții (număr angajați, activități excluse etc.).
- Completează Declarația 700. Dacă treci voluntar sau obligatoriu la impozit pe profit, depune Declarația 700 (cerere de modificare a vectorului fiscal) prin care anunți ieșirea din regimul micro și intrarea în regimul de impozit pe profit. Nu mai este obligatoriu să completezi cifra de afaceri estimată.
- Depune Declarația la termen. Termenul limită pentru depunerea Declarației 700 este de obicei până pe 31 martie a anului următor (sau în termen de 30 de zile de la depășirea plafonului în cursul anului).
- Aplică impozitul pe profit. De la data trecerii, firma calculează, declară și plătește impozit pe profit de 16% trimestrial sau anual, conform regulilor standard. Trebuie să ții evidența fiscală corespunzătoare și să ajustezi contabilitatea.
Întrebări frecvente despre impozitul pe profit
1. Dacă firma mea depășește plafonul pentru microîntreprinderi în timpul anului, trebuie să aștept anul următor pentru a schimba regimul fiscal?
Nu. În momentul în care nu mai îndeplinești condițiile prevăzute de lege, regimul fiscal se modifică în cursul anului, iar obligațiile fiscale se recalculează conform noilor reguli aplicabile.
2. Este avantajos să rămân microîntreprindere dacă îndeplinesc toate condițiile?
Depinde de profilul afacerii tale. Pentru companiile cu marje ridicate de profit, regimul micro poate fi mai avantajos, însă firmele cu investiții importante și cheltuieli deductibile consistente pot constata că impozitul pe profit este mai eficient din punct de vedere fiscal.
3. Pot reduce legal valoarea impozitului pe profit?
Da. O planificare fiscală corectă, evidențierea tuturor cheltuielilor deductibile și investițiile care beneficiază de facilități fiscale pot contribui la diminuarea impozitului datorat, cu respectarea prevederilor legale.
4. Ce se întâmplă dacă firma înregistrează pierdere fiscală?
Dacă rezultatul fiscal este negativ, nu vei datora impozit pe profit pentru perioada respectivă. Totuși, este important să păstrezi o evidență fiscală corectă, deoarece pierderea poate avea implicații asupra obligațiilor fiscale din anii următori.
5. Este necesar să colaborez cu un contabil dacă plătesc impozit pe profit?
Deși legea nu impune în toate situațiile colaborarea cu un expert contabil, calculul rezultatului fiscal presupune aplicarea unor reguli complexe privind deductibilitatea cheltuielilor și ajustările fiscale. Din acest motiv, sprijinul unui specialist reduce riscul de erori și de sancțiuni.
6. Cum pot afla din timp dacă firma riscă să iasă din regimul microîntreprinderilor?
Monitorizarea periodică a veniturilor, a structurii acționariatului și a celorlalte condiții prevăzute de legislație te ajută să identifici din timp eventualele modificări și să îți pregătești tranziția către impozitul pe profit, dacă este necesar.
7. De ce este importantă planificarea fiscală înainte de finalul anului?
O analiză realizată înainte de închiderea exercițiului financiar îți oferă posibilitatea să estimezi obligațiile fiscale, să verifici dacă îndeplinești condițiile pentru regimul aplicabil și să iei decizii privind investițiile sau distribuirea dividendelor înainte ca noile obligații să devină exigibile.
În 2026, cadrul fiscal privind impozitul pe profit aduce schimbări importante care îți pot influența semnificativ activitatea, de la reducerea plafonului pentru microîntreprinderi până la modificarea regimului de impozitare a dividendelor și menținerea unor obligații fiscale suplimentare pentru anumite domenii. În acest context, ca antreprenor, este important să îți analizezi periodic situația financiară, să verifici dacă îndeplinești condițiile pentru regimul fiscal aplicabil și să îți planifici din timp obligațiile fiscale. O evidență contabilă bine organizată și urmărirea constantă a modificărilor legislative te pot ajuta să eviți costurile suplimentare, să iei decizii informate și să îți dezvolți afacerea în condiții de conformitate și stabilitate.
Sursa foto: Shutterstock
Bibliografie:
- Legea nr. 227/2015, https://static.anaf.ro/static/10/Anaf/legislatie/L_227_2015.html, accesat la 18 iulie 2026;
- Legea nr. 290/2024, https://legislatie.just.ro/public/DetaliiDocument/291237, accesat la 18 iulie 2026;
- OUG nr. 156/2024, https://legislatie.just.ro/public/DetaliiDocument/293109, accesat la 18 iulie 2026;
- Legea nr. 141/2025, https://static.anaf.ro/static/10/Anaf/legislatie/L_141_2025.pdf, accesat la 18 iulie 2026;
- Legea nr. 239/2025, https://static.anaf.ro/static/10/Anaf/legislatie/L_239_2025.pdf, accesat la 18 iulie 2026;
- OUG nr. 89/2025, https://legislatie.just.ro/Public/DetaliiDocument/307057, accesat la 18 iulie 2026.
se pastreaza foto din articol
Concediul medical: durată, cine poate beneficia, mod de calcul
Concediul medical este dreptul prin care salariații și alte categorii de persoane asigurate pot lipsi temporar de la muncă din motive medicale, beneficiind de o indemnizație acordată în condițiile prevăzute de lege. Durata, valoarea indemnizației și condițiile de acordare diferă în funcție de tipul concediului medical, stagiul de cotizare și modificările legislative aflate în vigoare.
Ce trebuie să știi acum despre concediul medical:
- Concediul medical poate fi acordat pentru mai multe situații, precum incapacitate temporară de muncă, accident de muncă, maternitate, risc maternal, îngrijirea copilului bolnav sau carantină.
- Fiecare tip de concediu medical are condiții specifice privind durata maximă și procentul indemnizației acordate.
- Plata concediului medical este suportată de angajator și de sistemul public de asigurări de sănătate, în funcție de tipul concediului și de perioada acestuia.
Descoperă în acest articol tot ce trebuie să știi despre concediul medical.
Care este cadrul legal pentru concediul medical?
Concediul medical este reglementat prin Ordonanța de Urgență nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate. Acesta este actul normativ de bază care stabilește condițiile de acordare, tipurile de concedii medicale, bazele de calcul și procentele de indemnizație.
Această ordonanță de urgență prevede că, pentru ca un angajat să beneficieze de dreptul la concediu medical, trebuie să fi realizat un stagiu de cotizare de minimum 6 luni în ultimele 12 luni anterioare perioadei în care se acordă concediul medical.
De-a lungul timpului, OUG 158/2005 a fost modificată succesiv. Cea mai importantă actualizare recentă este OUG nr. 91/2025 (publicată în Monitorul Oficial la 31 decembrie 2025), care aduce schimbări semnificative valabile în 2026.
Care sunt modificările legislative aduse de OUG nr. 91/2025?
OUG nr. 91/2025 (publicată în Monitorul Oficial la 31 decembrie 2025) aduce câteva schimbări semnificative, valabile în 2026, care afectează deopotrivă angajații și angajatorii. Aceste schimbări se referă la modul de plată al concediilor medicale, procentele de plată aplicate concediului medical pentru incapacitate temporară de muncă (boală obișnuită) și introducerea unui mecanism de control.
- Neplata primei zile de concediu medical. Pentru certificatele de concediu medical eliberate în perioada 1 februarie 2026 – 31 decembrie 2027, indemnizațiile se calculează prin diminuarea cu o zi. Practic, prima zi de concediu medical nu mai este plătită. Măsura se aplică tuturor tipurilor de concedii reglementate de OUG 158/2005, cu excepția celor pentru accidente de muncă și boli profesionale. Important: neplata acestei prime zile nu afectează stagiul de cotizare al angajatului, ziua respectivă continuând să conteze ca stagiu de asigurare.
- Modificarea modului de suportare a indemnizației pentru boala obișnuită. Angajatorul suportă indemnizația pentru zilele 2 până la 6 de incapacitate temporară de muncă. Fondul Național Unic de Asigurări Sociale de Sănătate (FNUASS) suportă indemnizația începând cu ziua a 7-a.
- Procente diferențiate de plată pentru boală obișnuită (cod 01), în funcție de durata episodului, aplicabile din august 2025: 55% din baza de calcul pentru episoadele de până la 7 zile calendaristice, 65% pentru cele cuprinse între 8 și 14 zile, respectiv 75% pentru episoadele de 15 zile sau mai mult.
- Introducerea unui mecanism de control. CNAS și casele de asigurări de sănătate primesc atribuții explicite de verificare a legalității și temeiniciei acordării certificatelor de concediu medical.
👉 Descoperă cum să gestionezi, ca antreprenor, modificările fiscale din 2026 și găsește soluții practice la provocările tale de zi cu zi pe platforma BIZTRO Club dezvoltată de Edenred. Indiferent că este vorba de taxe și legislație, finanțare sau dezvoltarea afacerii, aici vei descoperi materiale utile care să te ajute să iei cele mai bune decizii pentru businessul tău.
Cu cât se impozitează concediul medical în 2026?
Dacă te întrebi ce contribuții se plătesc la concediu medical în acest an, află că din indemnizația acordată pentru concediul medical se rețin, în funcție de tipul de concediu, următoarele contribuții și impozite: contribuția de asigurări sociale (CAS) – 25%, contribuția de asigurări sociale de sănătate (CASS) – 10%, impozitul pe venit – 10%.
Scurt istoric: Până la finalul anului 2023, angajatului i se reținea doar contribuția pentru asigurări sociale (CAS) de 25% și impozitul pe venit de 10% din cuantumul indemnizației aferente concediului medical, fără a i se reține contribuția pentru asigurări sociale de sănătate (CASS) de 10%. Începând cu 2024, Guvernul a impus o contribuție suplimentară de 10% din concediul medical pentru fondul de asigurări sociale de sănătate (CASS).
Important: CASS se aplică exclusiv pentru codurile de indemnizație 01 (boală obișnuită), 07 (carantină) și 10 (reducerea cu 1/4 a duratei normale de lucru). Alte categorii, precum maternitatea, îngrijirea copilului bolnav, riscul maternal, tuberculoza, afecțiunile oncologice sau urgențele medico-chirurgicale, sunt exceptate de la CASS, și, în unele cazuri, chiar și de la impozitul pe venit, conform art. 62 lit. c) din Codul Fiscal.
În ce condiții se acordă concediul medical?
Pentru a beneficia de concediu medical, o persoană trebuie să aibă domiciliul sau reședința pe teritoriul României și să fie asigurată în sistemul de asigurări sociale de sănătate, cu un stagiu de cotizare de minimum 6 luni realizat în ultimele 12 luni anterioare lunii pentru care se acordă concediul.
Activitatea profesională trebuie desfășurată în baza unui contract individual de muncă, a unui raport de serviciu, a unui act de detașare sau a unui statut special prevăzut de lege. Se încadrează aici și persoanele angajate de firme din afara UE/SEE, precum și beneficiarii indemnizației de șomaj.
Concediul medical poate fi acordat și dacă aceste condiții nu sunt îndeplinite prin angajare clasică: persoanele care realizează venituri din activități independente sau care au încheiat un contract de asigurări sociale pentru concedii și indemnizații (asigurare voluntară) pot beneficia, la fel, de acest drept, cu condiția plății contribuțiilor aferente.
În ce situații se acordă concediu medical?
Cele mai comune situații în care se acordă concediu medical sunt cele în care angajatul se află în incapacitate temporară de muncă sau a suferit un accident de muncă. De asemenea, se mai acordă concediu medical pentru risc maternal, sarcină și lăuzie, pentru îngrijirea copilului bolnav sau pentru carantină.
Concediu medical pentru incapacitate temporară de muncă
Concediul medical pentru incapacitate temporară de muncă este una dintre cele mai comune forme utilizate. Se acordă în cazul unor boli obișnuite și al unor răni apărute în timpul liber, iar plata se face acum diferențiat, în funcție de durata episodului de boală: 55% din baza de calcul pentru primele 7 zile calendaristice, 65% pentru zilele 8-14, respectiv 75% pentru episoadele de 15 zile sau mai mult.
Pentru afecțiuni speciale, perioada de concediu medical poate fi prelungită, fiind plătită 100%, pentru boli precum:
- Tuberculoza pulmonară și unele boli cardiovasculare: concediul medical poate fi de cel mult un an, în intervalul ultimilor doi ani;
- Tuberculoza pulmonară operată și osteoarticulară: se poate acorda concediu medical de 18 luni, în intervalul ultimilor doi ani;
- Tuberculoza meningeală, urogenitală și peritoneală, SIDA, neoplazii: de cele mai multe ori, concediul medical este de un an, dar poate ajunge și până la 18 luni.
Potrivit OUG nr. 158/2005, concediul medical pentru incapacitate temporară de muncă este suportat astfel: prima zi nu se plătește (regulă valabilă pentru certificatele eliberate între 1 februarie 2026 și 31 decembrie 2027), zilele 2-6 sunt suportate de angajator, iar de la ziua a 7-a plata trece în sarcina bugetului Fondului Național Unic de Asigurări Sociale de Sănătate, până la încetarea incapacității de muncă.
După a 90-a zi de concediu medical, acesta poate fi prelungit până la 183 de zile, cu avizul medicului expert al asigurărilor sociale. Concediul de 183 de zile poate fi prelungit ulterior cu maximum 90 de zile suplimentare, ajungând la un total maxim de 273 de zile, după care se pot face propuneri pentru pensionare de invaliditate.
În cazuri excepționale, dacă incapacitatea persistă, se poate iniția procedura de pensionare de invaliditate, conform evaluărilor medicale realizate de Casa Națională de Pensii Publice.
Concediu medical determinat de un accident de muncă
Concediul medical cauzat de un accident de muncă se acordă atunci când angajatul suferă un accident ca urmare a condițiilor sau activității de muncă. Spre deosebire de celelalte tipuri de concediu medical, acesta este reglementat printr-un act normativ separat, Legea nr. 346/2002 privind asigurarea pentru accidente de muncă și boli profesionale, și nu se supune regulilor din OUG 158/2005.
Concediul medical pentru accident de muncă poate avea durata maximă de 180 de zile într-un an calendaristic și este plătit cu un procent fix de 80% din baza de calcul (media veniturilor brute din ultimele 6 luni). Fiind reglementat separat, acest tip de concediu nu este afectat de regula neplății primei zile, introdusă prin OUG 91/2025 pentru celelalte tipuri de concedii medicale.
Indemnizația se acordă la propunerea medicului curant, cu aprobarea medicului din partea Asigurărilor Sociale, iar plata este suportată din bugetul asigurărilor pentru accidente de muncă și boli profesionale.
Concediu medical pentru risc maternal
Concediul medical pentru risc maternal se acordă angajatelor însărcinate, celor care au născut recent sau care alăptează, atunci când condițiile de muncă prezintă riscuri pentru sănătatea lor sau a copilului (de exemplu, expunerea la substanțe toxice).
Acest concediu este eliberat de medicul de familie sau de medicul specialist obstetrică-ginecologie, cu avizul medicului de medicina muncii, pe perioade de maximum 30-31 de zile calendaristice, într-o singură etapă sau fracționat, până la un total de maximum 120 de zile calendaristice.
Se plătește cu 75% din baza de calcul (media salariilor brute din ultimele 6 luni) și este suportat integral din bugetul FNUASS. Un avantaj important: concediul de risc maternal se acordă fără condiție de stagiu de cotizare, spre deosebire de majoritatea celorlalte tipuri de concediu medical.
Concediul de risc maternal nu poate fi acordat simultan cu alte tipuri de concedii prevăzute de OUG 158/2005.
Concediu medical pentru sarcină şi lăuzie
Concediul medical pentru sarcină și lăuzie se acordă pe o perioadă de maximum 126 de zile calendaristice. Concediul de sarcină (prenatal) are, în mod obișnuit, o durată de 63 de zile înainte de naștere, iar concediul de lăuzie (postnatal), 63 de zile după naștere. Cele două perioade se pot compensa între ele, în funcție de recomandarea medicului, cu condiția ca durata minimă a concediului postnatal să fie de 42 de zile calendaristice.
Concediul pentru sarcină și lăuzie se plătește cu 85% din media veniturilor brute realizate în ultimele 6 luni și este suportat integral din bugetul FNUASS, plătindu-se din prima zi. Spre deosebire de alte tipuri de concediu medical, concediul pentru sarcină și lăuzie nu este afectat de regula neplății primei zile introdusă prin OUG 91/2025.
Femeile gravide cu handicap pot beneficia de concediu de maternitate începând cu luna a șasea de sarcină.
👉 Descoperă mai multe despre concediul și indemnizația pentru creșterea copilului: cât durează și ce sumă de bani poți primi.
Concediu medical pentru îngrijirea copilului bolnav
De concediul medical pentru îngrijirea copilului bolnav pot beneficia ambii părinți (la alegere), dacă au îndeplinit stagiul de cotizare de minimum 6 luni în ultimele 12 luni de activitate profesională. Concediul are o durată de maximum 45 de zile calendaristice pe an, pentru fiecare copil.
Pentru acest tip de concediu se plătește o indemnizație în valoare de 85% din media veniturilor brute lunare din ultimele 6 luni din ultimul an de cotizare, cu baza de calcul plafonată la 12 salarii minime brute pe economie. Pe durata concediului, contractul individual de muncă se suspendă, dar salariatul nu poate fi concediat în această perioadă, iar durata concediului se ia în calcul la vechimea în muncă.
Se poate solicita concediu medical pentru îngrijirea copilului bolnav doar dacă acesta are până în 12 ani. Vârsta crește la 18 ani în cazul copiilor cu afecțiuni grave sau handicap, pentru afecțiuni intercurente.
Dacă minorul este diagnosticat cu o boală infecto-contagioasă, este imobilizat în aparat gipsat sau este supus unei intervenții chirurgicale, concediul poate fi prelungit până la 90 de zile, la recomandarea medicului specialist. O categorie aparte o reprezintă copiii cu afecțiuni grave (de exemplu leucemie sau boli neurologice severe), incluse pe o listă stabilită de comisiile de specialitate ale Ministerului Sănătății. Pentru aceștia nu se aplică limita de 45 de zile, durata concediului fiind stabilită de medicul specialist în funcție de evoluția bolii, fără a fi necesar un certificat de handicap.
Concediu medical pentru carantină
Concediul de carantină se aplică în cazul persoanelor care se deplasează în interes personal într-o zonă în care există epidemie, risc epidemiologic sau biologic determinat de un agent înalt patogen. La întoarcerea în țară, aceste persoane intră în concediu de carantină, care va fi suportat cu o indemnizație plătită de FNUASS, în primele cinci zile de concediu medical.
Concediul de carantină este stabilit de către Direcția de Sănătate Publică, iar pe baza certificatului eliberat de această instituție, medicul de familie va elibera certificatul de concediu medical pentru carantină. Completarea acestui certificat medical se realizează folosindu-se codul de indemnizație „07” (carantină) și codul de diagnostic „994” (persoane susceptibile de a fi contaminate cu boli transmisibile).
Spre deosebire de concediul medical pentru boală obișnuită, cel pentru carantină nu este afectat de regula neplății primei zile, introdusă prin OUG 91/2025. De asemenea, concediul pentru carantină nu reduce din numărul zilelor de concediu medical la care are dreptul un salariat.
Care este durata maximă a concediului medical?
Durata unui concediu medical acordat salariaților depinde de tipul de concediu. Medicul de familie poate elibera un certificat de concediu medical pe o durată de maximum 14 zile calendaristice, într-una sau mai multe etape, pentru un episod de boală. Certificatul poate fi prelungit, la recomandarea medicului specialist, până la cel mult 90 de zile. Începând cu a 91-a zi, concediul medical se poate prelungi până la 183 de zile într-un interval de un an (calculat de la prima zi de îmbolnăvire), cu avizul medicului expert al asigurărilor sociale.
Este important de reținut că cele 183 de zile pot fi acordate în una sau mai multe etape pentru aceeași afecțiune, cu condiția ca între ele să nu existe o perioadă de revenire completă la muncă mai mare de 60 de zile. Astfel, se consideră un nou episod de boală, cu recalcularea perioadei.
După epuizarea celor 183 de zile, concediul medical poate fi prelungit, în situații temeinic motivate, cu încă maximum 90 de zile suplimentare, prin decizia medicului expert și cu avizul comisiei de expertiză medicală a capacității de muncă, ajungând astfel la un total maxim de 273 de zile. Dacă recuperarea nu e posibilă nici după această perioadă, se pot face propuneri pentru pensionare de invaliditate.
Există cazuri excepționale în care concediul medical poate ajunge până la un an sau chiar mai mult, de exemplu, pentru bolnavii de tuberculoză, SIDA și alte boli grave, care pot beneficia de un concediu medical de până la 18 luni în interval de 2 ani.
Care este modul de calcul al indemnizației pentru concediu medical?
Numărul de zile de concediu și valoarea indemnizației depind de tipul afecțiunii pentru care se acordă concediul medical. Calculul pornește de la baza de calcul lunară, care nu poate depăși 12 salarii minime brute pe țară.
Media zilnică se calculează împărțind suma veniturilor brute din ultimele 6 luni la numărul zilelor de stagiu din aceeași perioadă. Valoarea indemnizației rezultă din înmulțirea numărului de zile de concediu plătite cu media zilnică și cu procentul de acordare specific codului de indemnizație.
Coduri de concedii medicale plătite și procentul de acordare aferent
În funcție de tipul concediului medical, legislația prevede procente diferite de acordare a indemnizației.
Tabel cu principalele coduri de concedii medicale plătite și procentul indemnizației aferent fiecărui tip de concediu medical.
|
Cod concediu medical |
Procentul indemnizației |
|
01 – Boală obișnuită |
55% (până la 7 zile); 65% (8–14 zile); 75% (peste 15 zile) |
|
02 – Accident în timpul deplasării la și de la locul de muncă |
80% |
|
03 – Accident de muncă |
80% |
|
04 – Boală profesională |
80% |
|
05 – Boală infecto-contagioasă din grupa A |
100% |
|
06 – Urgență medico-chirurgicală |
100% |
|
07 – Carantină |
100% |
|
08 – Sarcină și lăuzie |
85% |
|
09 – Îngrijirea copilului bolnav |
85% |
|
10 – Reducerea cu 1/4 a duratei normale de lucru |
25% |
|
11 – Trecerea temporară la altă muncă |
25% |
|
12 – Tuberculoză |
100% |
|
13 – Unele boli cardiovasculare |
75% |
|
14 – Neoplazii sau SIDA |
100% |
|
15 – Risc maternal |
75% |
Dacă îți dorești un calcul pentru indemnizația aferentă concediului medical cât mai ușor și rapid, atunci poți să apelezi la un calculator concediu medical online / calculator indemnizație.
Care este stagiul de cotizare în cazul concediului medical?
Stagiul minim de cotizare (numit și stagiu de asigurare, conform terminologiei actualizate a legii), pentru ca un salariat să beneficieze de concediu medical, este de șase luni din ultimele 12 luni anterioare lunii pentru care se acordă concediul medical, conform OUG 158/2005.
Stagiul de cotizare este format prin însumarea mai multor perioade, printre care:
- Perioada în care s-au plătit contribuțiile asiguratorii pentru muncă;
- Perioada în care angajatorul sau asiguratul a achitat contribuția pentru concedii și indemnizații.
Sunt considerate asimilate stagiului de cotizare următoarele perioade:
- Perioadele în care asiguratul a beneficiat de pensie de invaliditate;
- Perioadele în care asiguratul a urmat cursuri de zi ale învățământului universitar, pe durata normală a studiilor, cu condiția absolvirii cu examen de licență sau de diplomă, organizat în prima sesiune;
- Perioada în care asiguratul a beneficiat de concediu de acomodare, conform Legii nr. 273/2004 privind procedura de adopție.
Există și o regulă alternativă de calcul: se consideră stagiu de cotizare și situația în care, prin însumarea perioadelor din ultimele 12 luni anterioare producerii riscului, rezultă un număr de zile de stagiu cel puțin egal cu numărul total de zile lucrătoare din ultimele 6 luni anterioare producerii riscului.
Concediu medical fără stagiu de cotizare
Nu este necesar stagiul de cotizare în următoarele cazuri:
- Concediu de risc maternal;
- Concediu medical urgențe medico-chirurgicale;
- Concediu medical pentru tuberculoză, SIDA, neoplazii, boli infecto-contagioase din grupa A.
Cine plătește concediul medical?
Plata concediului medical este împărțită între angajator și stat, în funcție de tipul de concediu și de numărul de zile.
Pentru concediul medical de boală obișnuită (cod 01, tratament la domiciliu), prima zi de concediu nu se mai plătește. Angajatorul suportă indemnizația pentru zilele 2-6, iar începând cu ziua a 7-a, plata este preluată din bugetul Fondului Național Unic de Asigurări Sociale de Sănătate (FNUASS), fiind achitată inițial de angajator și recuperată ulterior de la casa de asigurări de sănătate.
Alte tipuri de concedii, precum indemnizația de risc maternal, indemnizația de maternitate și cea pentru îngrijirea copilului bolnav, sunt suportate integral din bugetul FNUASS, încă din prima zi, fiind total exceptate de la regula neplății primei zile.
Dacă firma își încetează activitatea, intră în insolvență sau își suspendă activitatea pe perioada în care angajatul este în concediu medical, plata indemnizației este preluată integral de Casa Teritorială de Sănătate, din bugetul FNUASS.
Limita maximă a bazei de calcul a indemnizației este de 12 salarii minime brute pe țară, indiferent de valoarea salariului real al angajatului.
Certificatul de concediu medical trebuie predat angajatorului până cel târziu pe data de 5 a lunii următoare celei pentru care a fost acordat concediul, plata efectuându-se de regulă odată cu lichidarea drepturilor salariale.
Care sunt pașii obținerii certificatului de concediu medical?
Ca angajator, primul pas constă în primirea notificării din partea angajatului care dorește să obțină concediu medical, precum și motivarea sa.
Mai apoi, va trebui să se completeze o adeverință de plătitor (cu excepția cazurilor de boli infecto-contagioase din grupa A sau a urgențelor medico-chirurgicale), care poate fi descărcată de pe site-ul CNAS, care să demonstreze calitatea de asigurat a salariatului și numărul de zile de concediu medical din ultimele 12 sau 24 de luni, după caz.
Pe baza acestei adeverințe și a diagnosticului, medicul va elibera certificatul de concediu medical. Documentul poate fi eliberat de medicul de familie, medicul specialist din ambulatoriu sau orice alt medic specialist care a încheiat o convenție cu o Casă de Sănătate și are drept de practică.
De regulă, certificatul de concediu medical se eliberează în aceeași zi în care are loc consultația medicală. Certificatul poate fi eliberat la o dată ulterioară, în următoarele cazuri: sarcină și lăuzie, internarea în spital, punerea sau scoaterea gipsului, îmbolnăvirea în străinătate, carantină.
În cazul în care este nevoie de prelungirea certificatului de concediu medical, sunt necesare următoarele documente:
- Adeverința de salariat în care să fie specificat numărul de zile de concediu medical din ultimele 12 luni;
- Copie după certificatul de concediu medical inițial;
- Bilet de trimitere de la medicul de familie.
Ce se întâmplă cu beneficiile extrasalariale în concediul medical?
Un salariat aflat în concediu medical nu este obligat, prin lege, să primească tichete de masă sau alte avantaje extrasalariale, cum ar fi voucherele de vacanță, pentru zilele de concediu medical. Tichetele se acordă strict pentru zilele efectiv lucrate. Astfel, dacă un angajat are, într-o lună, atât zile lucrate, cât și zile de concediu medical, va primi tichete doar proporțional, pentru zilele lucrate efectiv din acea lună.
👉 Potrivit Legii nr. 201/2025, publicată în Monitorul Oficial și intrată în vigoare la 1 decembrie 2025, plafonul maxim al unui tichet de masă a fost majorat la 45 lei. Dacă firma pentru care lucrezi nu vă acordă încă acest beneficiu ție și colegilor tăi și dorești să o recomanzi pentru o colaborare cu Edenred, completează formularul online și poți câștiga premii de până la 500 RON!
Întrebări și răspunsuri despre concediul medical
Deoarece concediul medical este un subiect complex, deseori există întrebări și aspecte mai puțin cunoscute care necesită clarificare. Iată câteva dintre cele mai importante care să te ajute, pe lângă informațiile prezentate pe parcursul acestui articol:
- Concediul medical se pune la vechime în muncă?
Perioada de concediu medical se consideră perioadă de activitate prestată, fiind inclusă în calculul vechimii în muncă.
- Câte zile de concediu medical ai pe an?
Pentru incapacitate temporară de muncă, indemnizația se acordă pe cel mult 183 de zile într-un an, cu posibilitatea de prelungire cu cel mult 90 de zile suplimentare, ajungând la maximum 273 de zile. Important: pentru certificatele eliberate între 1 februarie 2026 și 31 decembrie 2027, prima zi a fiecărui episod de boală obișnuită nu se plătește, deși ea rămâne, în continuare, o zi de concediu medical valabilă și contează pentru stagiul de asigurare.
- Cât se plătește concediul medical?
Concediul medical se plătește diferit, în funcție de codul de boală. Pentru boala obișnuită, procentul e progresiv, în funcție de durata episodului: 55% pentru primele 7 zile, 65% pentru 8-14 zile, 75% pentru peste 15 zile, cu recalcularea retroactivă a întregii perioade dacă boala continuă peste aceste praguri. Alte tipuri de concediu au procente fixe (de exemplu, 85% pentru maternitate, 100% pentru urgențe și boli grave).
- Se poate să am concediu medical fără stagiu de cotizare?
Da, pentru urgențe medico-chirurgicale, tuberculoză, boli infectocontagioase din grupa A, neoplazii, SIDA, carantină și risc maternal.
- De la cine pot cere eliberarea concediu medical?
Certificatul de concediu medical poate fi eliberat de medicul primar, medicul de familie, medicul specialist din ambulatoriu de specialitate sau din spital sau de către orice alt medic care a încheiat o convenție în acest sens cu o Casă de Sănătate și are autorizație de liberă practică.
- Pot să beneficiez de concediu retroactiv?
Certificatele de concediu medical se completează și se eliberează la data la care se acordă consultația medicală, stabilindu-se numărul necesar de zile de concediu medical. Totuși, în situația imposibilității prezentării asiguratului la medic se pot acorda certificate de concediu medical cu retroactivitate de 24 de ore numai în cazul certificatelor de concediu medical „inițial”.
- Pot să beneficiez de concediu medical pentru depresie?
Da, există posibilitatea de a beneficia de concediu medical pentru depresie, cu cod boală înscris pe certificat: 321 - episod depresiv.
- De la câte săptămâni se poate lua concediu de risc maternal?
Nu există un număr de săptămâni stabilit în care să îți poți lua concediu de risc maternal. De aceea, o poți face chiar din momentul confirmării sarcinii, dacă activitatea pe care o desfășori prezintă riscuri pentru sănătatea ta sau a copilului.
- Ce acte sunt necesare pentru prelungirea concediului medical?
Pentru prelungirea concediului medical, ai nevoie de adeverința de salariat, în care să fie specificat numărul de zile de concediu medical din ultimele 12 luni, copie după certificatul de concediu medical inițial și de bilet de trimitere de la medicul de familie.
Concediul medical reprezintă o perioadă în care productivitatea firmei poate scădea. Însă oferirea de concediu medical încă de la primele semne ale bolii asigură recuperarea rapidă și revenirea într-un timp cât mai scurt la locul de muncă. Din acest punct de vedere, se poate spune că angajatorii investesc în bunăstarea angajaților și în menținerea unei productivități ridicate pe termen lung.
Sursa foto: Shutterstock
Bibliografie:
- LEGE nr. 201 din 28 noiembrie 2025, https://legislatie.just.ro/Public/DetaliiDocument/304840, accesat la 18 iulie 2026.
- Ordonanța de Urgență nr. 158/2005, https://legislatie.just.ro/public/DetaliiDocument/66305, accesat la 18 iulie 2026.
- Ordonanţa de urgenţă nr. 91/2025 privind stabilirea unor măsuri în cadrul sistemului de sănătate , https://lege5.ro/Gratuit/ge3tomzxgezdq/ordonanta-de-urgenta-nr-91-2025-privind-stabilirea-unor-masuri-in-cadrul-sistemului-de-sanatate, accesat la 18 iulie 2026.
- OUG 158/2005, https://legislatie.just.ro/public/DetaliiDocument/66305, accesat la 18 iulie 2026.
Cum să gestionezi cheltuielile de protocol pentru a optimiza fiscal bugetul firmei
Gestionarea eficientă a cheltuielilor de protocol începe cu respectarea regulilor fiscale și delimitarea clară dintre cheltuielile destinate partenerilor de afaceri și beneficiile acordate angajaților. Pentru a optimiza fiscal bugetul firmei, este esențial să urmărești plafonul de deductibilitate de 2% și să păstrezi documente justificative.
Ce mai trebuie să știi despre gestionarea eficientă a cheltuielilor de protocol:
- Diferențierea clară a destinației fondurilor: Cheltuielile de protocol sunt cele efectuate cu parteneri de afaceri, clienți, furnizori sau potențiali colaboratori pentru consolidarea relațiilor comerciale. Cheltuielile cu mesele festive interne pentru salariați nu intră la categoria cheltuielilor de protocol.
- Respectarea plafonului legal de 2%: Conform Codului Fiscal, deductibilitatea cheltuielilor de protocol este limitată la 2% din baza de calcul stabilită legal. Orice sumă care depășește această limită calculată la profitul contabil devine nedeductibilă, crescând artificial baza de impozitare a companiei.
Citește articolul complet pentru a înțelege exact limitele legislative actuale, cum să eviți capcanele contabile la controalele ANAF și cum te ajută platforma Edenred Benefit să recompensezi angajații conform legislației în vigoare.
Ce sunt cheltuielile de protocol și ce limite fiscale li se aplică în prezent?
Cheltuielile de protocol includ cadourile oferite partenerilor de afaceri, mesele la restaurant organizate în cadrul unor negocieri sau tratative comerciale, precum și alte acțiuni menite să promoveze imaginea brandului tău în raport cu terții. Conform art. 25 alin. (3) lit. a) din Codul Fiscal, aceste cheltuieli sunt deductibile limitat, în limita unei cote de 2% aplicate asupra profitului contabil, la care se adaugă cheltuielile cu impozitul pe profit și cheltuielile de protocol în sine.
Din punct de vedere al impozitului pe venituri din activități independente, cheltuielile de protocol sunt deductibile în limita unei cote de 2% din baza de calcul. Aceasta este determinată ca diferența între venitul brut și cheltuielile deductibile, altele decât cheltuielile pentru acordarea de burse private și cheltuielile de protocol.
Important: Pentru a evita eventuale probleme în cazul controalelor ANAF, fiecare tranzacție de protocol trebuie însoțită de documente justificative solide: facturi fiscale, referate de necesitate și note de negociere care să ateste scopul business al întâlnirii.
👉 Gestionarea corectă a cheltuielilor de protocol este doar unul dintre pașii necesari pentru a menține sănătatea financiară a companiei. Descoperă câteva tehnici de eliminare a blocajelor financiare și află cum te ajută Edenred să reduci costurile companiei.
De ce antreprenorii tind să confunde protocolul cu recompensarea angajaților?
Antreprenorii tind să confunde protocolul cu recompensarea propriei echipe deoarece ambele tipuri de cheltuieli implică mese, cadouri sau alte beneficii oferite în context profesional. Cu toate acestea, din punct de vedere fiscal, ele au scopuri complet diferite și sunt tratate distinct de legislație.
În timp ce cheltuielile de protocol au rolul de a susține relațiile comerciale, mesele, cadourile sau beneficiile acordate angajaților reprezintă beneficii pentru salariați și trebuie gestionate prin instrumente dedicate.
Tabel comparativ între tratamentul fiscal al meselor cu colaboratorii și angajații:
|
Aspect |
Mese cu colaboratori |
Mese cu angajații |
|
Încadrare legală |
Cheltuieli de protocol |
Cheltuieli sociale |
|
Limită deductibilitate |
2% din baza de calcul specifică |
5% din fondul de salarii |
|
Beneficiari |
Terți externi (clienți, parteneri) |
Angajați proprii |
|
Documente necesare |
Referat protocol + listă participanți |
Regulament intern + proces-verbal (opțional) |
|
TVA deductibil |
Da |
Da |
|
Exemplu de situație |
Masă cu clientul pentru semnarea contractului |
Team-building sau masa de Crăciun cu echipa |
👉 Dacă vrei să le oferi angajaților tăi un sprijin real pentru mese zilnice sănătoase, alege cardurile de masă Edenred. Aduci economii companiei de până la 32% față de aceeași sumă acordată cash și oferi angajaților acces la cea mai extinsă rețea de comercianți, cu peste 57.000 de parteneri Edenred.
Cum poți să recompensezi angajații fără birocrație și riscuri fiscale cu Edenred Benefit?
Platforma Edenred Benefit îți permite să emiți carduri cadou, de masă, culturale sau de vacanță 100% digital, fără să mai ai nevoie de bonuri fizice și deconturi complicate.
În multe companii, mesele oferite echipei, cadourile sau alte beneficii sunt gestionate prin proceduri care implică bonuri, chitanțe și deconturi. Pe lângă timpul consumat pentru verificarea și arhivarea documentelor, această abordare poate crea dificultăți în încadrarea fiscală a cheltuielilor și poate complica activitatea departamentelor financiar-contabile.
De asemenea, atunci când cheltuielile destinate angajaților sunt confundate cu cele de protocol sau nu sunt încadrate corespunzător, există riscul unor interpretări diferite în cadrul controalelor fiscale. Din acest motiv, este recomandat ca beneficiile acordate salariaților să fie gestionate separat de cheltuielile de protocol și prin instrumente dedicate.
Platforma Edenred Benefit simplifică acest proces prin centralizarea beneficiilor angajaților într-un singur loc și eliminarea unei mari părți din activitățile administrative asociate. Poți acorda beneficii personalizate angajaților tăi, adaptate nevoilor reale, având în același timp o imagine clară asupra bugetelor alocate și a modului în care acestea sunt utilizate.
👉 Află cum poți implementa platforma Edenred Benefit în compania ta în 3 pași.
În esență, Edenred Benefit integrează într-o singură platformă cele mai importante categorii de beneficii extrasalariale. Iată câteva dintre acestea:
- tichete de masă: sprijin pentru cheltuielile zilnice;
- tichete de vacanță pentru acces la servicii și experiențe turistice;
- carduri cadou pentru momente speciale și ocazii importante;
- tichete culturale pentru acces la evenimente și activități culturale.
👉 Alege Edenred Benefit pentru gestionarea beneficiilor acordate angajaților și ai totul într-o singură platformă și un singur contract.
Potrivit Fortune Business Insights, o companie preocupată de sănătatea și bunăstarea angajaților poate contribui la creșterea satisfacției la locul de muncă și a loialității acestora, precum și la îmbunătățirea puterii de cumpărare și a nivelului de motivație al lor.
Ce să faci după ce citești acest articol
- Auditează deconturile actuale: Verifică ultimele luni din punct de vedere al documentelor justificative (referate, note) pentru a te asigura că nu riști recalculări din partea ANAF.
- Optimizează procesele: Implementează platforma Benefit pentru a centraliza toate beneficiile angajaților într-un singur loc cu trasabilitate deplină.
👉 Dacă îți dorești mai multe sfaturi de la experți pentru optimizarea proceselor businessului tău, intră în BIZTRO Club – platforma destinată antreprenorilor.
- Adoptă soluțiile virtuale: Folosește opțiunea de emitere digitală a cardurilor virtuale direct pe telefoanele angajaților pentru a răspunde rapid nevoilor din organizație.
- Instruiește echipa: Explică managerilor diferența fiscală dintre o masă de business cu un client și o ieșire informală cu echipa, oferindu-le instrumentele potrivite pentru fiecare situație.
Întrebări frecvente despre cheltuielile de protocol
Pot organiza evenimente pentru clienți și parteneri de afaceri în cadrul cheltuielilor de protocol?
Da, evenimentele organizate cu scopul dezvoltării relațiilor comerciale, prezentării unor produse sau consolidării colaborărilor pot fi încadrate în categoria cheltuielilor de protocol, cu condiția să existe documente care să demonstreze scopul profesional al acțiunii.
De ce este necesară o procedură internă pentru aprobarea cheltuielilor de protocol?
O procedură internă clară ajută la stabilirea criteriilor de aprobare, a responsabilităților și a documentelor necesare. În plus, aceasta poate simplifica activitatea departamentului financiar și poate reduce riscul unor interpretări diferite în cadrul verificărilor fiscale.
Cum pot urmări mai eficient bugetul alocat protocolului?
Monitorizarea periodică a cheltuielilor și utilizarea unor instrumente digitale de raportare permit identificarea rapidă a depășirilor de buget și oferă o imagine mai clară asupra costurilor asociate relațiilor comerciale.
Cum pot demonstra scopul de business al unei cheltuieli de protocol?
Este recomandat să existe documente care să arate legătura dintre cheltuială și activitatea economică a firmei, precum invitații la întâlniri, agende de discuție, corespondență profesională sau alte dovezi care justifică scopul comercial al interacțiunii.
De ce este importantă separarea bugetelor pentru protocol și beneficii pentru angajați?
Separarea acestor bugete oferă o imagine mai clară asupra cheltuielilor companiei, facilitează raportarea financiară și ajută la aplicarea corectă a regulilor fiscale specifice fiecărei categorii de cheltuieli. În plus, cu platforma Edenred Benefit, gestionarea bugetului devine mai facilă, având bugetul pentru toate beneficiile într-un singur lor.
Sursă foto: Magnific
Bibliografie:
- Codul Fiscal, https://lege5.ro/gratuit/g43donzvgi/cheltuieli-codul-fiscal?dp=hazdimzugu2tk#google_vignette – accesat la 4 iunie 2026;
- Ghid ANAF, Limite de deductibilitate ale unor categorii de cheltuieli la calculul rezultatului fiscal, https://static.anaf.ro/static/10/Brasov/Brasov/deductibilitate.pdf– accesat la 4 iunie 2026;
- Fortune Business Insights, Meal Vouchers and employee benefits solutions market size, https://www.fortunebusinessinsights.com/meal-voucher-and-employee-benefit-solutions-market-104412– accesat la 4 iunie 2026.
Totul despre perioada de probă la job: ce durată are și ce obligații implică
Ce trebuie să știi acum despre perioada de probă:
- Perioada de probă este etapa inițială a unui contract de muncă, în care ambele părți evaluează dacă relația profesională funcționează.
- Pentru contracte nedeterminate, perioada de probă este de până la 90 zile (execuție) și 120 zile (conducere).
- Pentru contracte pe perioadă determinată, perioada de probă este de până la 5 zile lucrătoare pentru un contract mai mic de 3 luni, 15 zile lucrătoare pentru un contract între 3 şi 6 luni, 30 de zile lucrătoare pentru un contract încheiat pe o perioadă mai mare de 6 luni și 45 de zile lucrătoare în cazul angajaților care ocupă funcţii de conducere, cu un contract mai mare de 6 luni.
- Angajatul este plătit integral și are aceleași drepturi și obligații ca orice alt salariat.
- Contractul poate fi încetat în orice moment în această perioadă, fără preaviz și fără obligația de a motiva decizia.
Descoperă în cele ce urmează tot ce trebuie să știi despre perioada de probă la job.
Ce reprezintă perioada de probă
Perioada de probă reprezintă intervalul de timp stabilit la începutul unui contract individual de muncă, în care atât angajatorul, cât și angajatul evaluează compatibilitatea profesională și organizatorică a colaborării.
Conform legislației în vigoare, angajatorul poate introduce această perioadă pentru a verifica aptitudinile și competențele noului salariat. Pe parcursul ei, sunt analizate evoluția profesională, calitatea muncii și modul în care acesta se integrează în echipă.
În același timp, perioada de probă oferă angajatului oportunitatea de a se familiariza cu responsabilitățile postului, cu cerințele activității și cu mediul organizațional. Este un moment de adaptare și înțelegere a culturii companiei și a relațiilor de lucru.
La finalul acestei etape, ambele părți pot decide dacă doresc continuarea colaborării. Încetarea raportului de muncă în această perioadă nu necesită justificare, indiferent de inițiator.
Astfel, perioada de probă nu este doar un instrument de evaluare, ci și o oportunitate pentru angajat de a determina dacă rolul și organizația corespund obiectivelor sale profesionale și personale pe termen scurt și lung.
Cât durează perioada de probă pentru un contract pe perioadă nedeterminată?
Durata maximă a perioadei de probă într-un contract încheiat pe perioadă nedeterminată este de 90 de zile pentru funcțiile de execuție, 120 de zile pentru funcțiile de conducere și 30 de zile pentru persoanele cu handicap.
|
Tip funcție |
Durata maximă a perioadei de probă |
|
Funcții de execuție |
90 de zile calendaristice |
|
Funcții de conducere |
120 de zile calendaristice |
|
Persoane cu handicap |
30 de zile calendaristice |
Cât durează perioada de probă pentru un contract pe perioadă determinată?
În cazul unui contract pe durată determinată, articolul 85 din Codul Muncii prevede următoarele limite maxime:
|
Durata contractului |
Durata maximă a perioadei de probă |
|
Mai mică de 3 luni |
5 zile lucrătoare |
|
Între 3 și 6 luni |
15 zile lucrătoare |
|
Mai mare de 6 luni (execuție) |
30 de zile lucrătoare |
|
Mai mare de 6 luni (funcții conducere) |
45 de zile lucrătoare |
Perioada de probă se plătește? Ce spune Codul Muncii
Da, angajatul are dreptul de a fi remunerat pentru munca depusă în perioada de probă. Practic, angajatul beneficiază de toate drepturile și îi revin toate obligațiile prevăzute în legislația muncii, în contractul colectiv de muncă aplicabil, în regulamentul intern, precum și în contractul individual de muncă - art. 31 din Codul Muncii.
👉 Dacă ești antreprenor și vrei să fii la curent cu noutăți din HR, legislația muncii și soluții moderne pentru motivarea angajaților, alătură-te comunității BIZTRO Club Edenred și descoperă resurse utile, evenimente și idei care te ajută să iei decizii mai bune în business.
Câte perioade de probă pot exista la un job?
Angajatul poate fi supus unei singure perioade de probă, pe durata executării unui contract individual de muncă. Altfel spus, pentru un loc de muncă există o singură perioadă de probă, care poate să dureze cel mult 90 de zile, după cum este specificat în cadrul articolului 32 din Codul Muncii.
Totuși, în cazul în care salariatul obține o nouă funcție în cadrul aceleiași companii sau pentru același angajator, acesta poate fi supus unei noi perioade de probă. Același criteriu se aplică și în cazul salariaților care urmează să presteze activitatea în condiții grele, vătămătoare sau periculoase.
👉 Citește și: Cum gestionezi promovarea în cadrul unei afaceri mici.
Dacă între angajator și angajat se încheie un nou contract de muncă pentru aceeaşi funcţie şi cu aceleaşi atribuţii, în termen de 12 luni de la semnarea contractului inițial, impunerea unei noi perioade de probă este interzisă. În plus, și perioada de probă constituie vechime în muncă.
Există perioadă de probă fără contract?
Conform legii, nu există posibilitatea de a presta activități în perioada de probă fără contract individual de muncă.
Munca fără contract se clasifică drept ilegalitate sau muncă la negru, astfel că niciun angajator nu poate propune angajaților să presteze servicii fără a le întocmi un contract de muncă.
Este legală demisia în perioada de probă?
Da. Art. 31 alin. 3 din Codul Muncii subliniază faptul că, atât pe durata, cât și la finalul perioadei de probă, contractul individual de muncă poate înceta printr-o notificare scrisă, la inițiativa oricăreia dintre părți, fără a se respecta termenul de preaviz. Decizia de încetare a contractului nu trebuie motivată.
Scopul perioadei de probă este tocmai acela de a oferi un timp propice angajatului și angajatorului pentru a se acomoda cu noul context de muncă. În cazul în care acest context nu este prielnic uneia dintre părți, legislația permite încheierea contractului fără obligații suplimentare.
Este necesar preavizul în perioada de probă?
Preavizul nu este necesar dacă angajatul sau angajatorul decid să încheie colaborarea din diferite motive, pe parcursul sau la sfârșitul perioadei de probă.
Dacă un angajat decide să demisioneze în perioada de probă sau la finalizarea acesteia, poate părăsi locul de muncă notificându-l pe angajator în scris, iar acesta nu poate impune o perioadă de preaviz premergătoare demisiei.
Așadar, dacă vrei să demisionezi, nu este necesar un preaviz în perioada de probă. Pentru a clarifica aceste aspecte, te poți informa despre perioada de probă, din Codul Muncii, și poți obține un model de demisie în perioada de probă, în cazul în care angajatorul refuză să ți-l ofere.
Model de notificare a demisiei în perioada de probă
Pentru a demisiona în perioada de probă, Codul Muncii informează că este obligatorie notificarea în scris a angajatorului. Prin urmare, dacă decizi să închei contractul individual de muncă, informează angajatorul în acest sens și solicită un model notificare a demisiei în perioada de probă ca angajat. Este posibil ca angajatorul să utilizeze un format tipizat de notificare a demisiei angajaților.
În caz contrar, poți utiliza acest model de notificare pentru încetarea contractului din inițiativa angajatului, care să aducă la cunoștință demisia, fără a fi necesară respectarea unui termen de preaviz, așa cum prevede Codul Muncii perioada de probă. Motivele pentru care angajatul decide să demisioneze nu trebuie precizate.
Se acordă beneficii extrasalariale în perioada de probă?
Conform Codului Muncii, în perioada de probă, salariații beneficiază de toate drepturile și au toate obligațiile prevăzute în legislația muncii. Prin urmare, angajatorul poate acorda beneficii extrasalariale în timpul perioadei de probă.
Beneficiile care însoțesc pachetul salarial și care au fost negociate cu angajatorul trebuie stipulate în contractul individual de muncă sau într-un act adițional la acesta, conform ultimelor modificări din Codul Muncii.
Cu toate acestea, angajatorul nu este obligat să ofere noilor angajați întregul pachet de beneficii extrasalariale pe care îl pune la dispoziția salariaților.
Negocierea pachetului de beneficii extrasalariale ar trebui să aibă loc în timpul procesului de recrutare și selecție, moment în care angajatorul va informa candidatul cu privire la aspectele negociate și stabilite prin regulament intern sau prin contract colectiv de muncă, referitoare la bonusuri și recompense. Astfel, candidatul poate lua o decizie informată cu privire la acceptarea ofertei de angajare, evaluând beneficiile pe care le va primi de la angajator.
Cardul de tichete de masă Edenred aduce beneficii atât pentru angajator, cât și pentru angajați. În timp ce angajatorul se bucură de o loialitate mai mare a angajaților, aceștia din urmă beneficiază de un venit suplimentar la salariu, pe care îl pot folosi zilnic pentru mese sănătoase sau cumpărături esențiale. Important de reținut totuși este că, deși angajatorul nu plătește nicio taxă aferentă tichetelor, acestea sunt supuse impozitului pe venit și CASS – plătite de angajat.
👉 Descoperă mai multe despre cardurile de masă Edenred!
Un studiu EY România a concluzionat că 93% dintre companiile respondente oferă angajaților diferite beneficii extrasalariale. Cele mai populare în rândul beneficiilor sunt tichetele de masă, urmate de tichetele cadou pentru ocazii speciale și decontarea transportului la și de la locul de muncă.
De asemenea, același sondaj menționat mai sus arată că aproximativ 60% dintre respondenți asigură accesul angajaților la servicii medicale private, pensii facultative sau vouchere de vacanță.
👉 Și cardurile cadou Edenred reprezintă o soluție eficientă și versatilă pentru acordarea de beneficii extrasalariale angajaților. Ușor de gestionat și adaptabile în funcție de nevoi, acestea contribuie la creșterea satisfacției generale în mediul de lucru.
În general, companiile care își doresc să atragă talente în interiorul organizației, să rețină și să-și fidelizeze angajații vor acorda pachetul de beneficii extrasalariale încă din perioada de probă.
Salariații pot beneficia de concediu în perioada de probă?
Da, salariații pot beneficia de concediu de odihnă în perioada de probă. După cum prevede Codul Muncii, angajații aflați în perioada de probă beneficiază de toate drepturile și au toate obligațiile prevăzute în legislația muncii, în contractul colectiv de muncă aplicabil, în regulamentul intern și în contractul individual de muncă.
Legislația nu condiționează acordarea zilelor de concediu de trecerea unei anumite perioade de timp de la angajare. În plus, angajații aflați în perioada de probă se bucură de aceleași drepturi precum cele ale salariaților permanenți din organizație.
În general, zilele de concediu se calculează proporțional cu perioada de timp efectiv lucrată în companie. Totuși, dacă o persoană recent angajată are nevoie de concediu de odihnă, aceasta poate stabili împreună cu angajatorul acordarea unor zile libere plătite, pentru care va compensa ulterior.
Sarcina în perioada de probă – drepturi și obligații
În cazul în care, pe timpul perioadei de probă, angajata informează angajatorul că este însărcinată, acesta nu are dreptul să dispună încetarea raporturilor de muncă din motive care au legătură directă cu starea sa.
Interdicția angajatorului de a concedia o angajată însărcinată din motive legate de starea sa de graviditate este reglementată în OUG 96 din 2003 la art. 21. Totodată, dacă angajata consideră că raporturile de muncă încetate din inițiativa angajatorului au fost legate de sarcină, aceasta are dreptul de a contesta decizia la instanța judecătorească competentă, în termen de 30 de zile de la data informării.
În plus, art. 27 din Codul Muncii informează că solicitarea testelor de graviditate în momentul angajării este interzisă.
Prin urmare, angajatorul nu are dreptul să solicite efectuarea testelor de graviditate în timpul procesului de recrutare sau angajare și, totodată, nu poate dispune concedierea angajatei din motive legate de starea sa.
Cum să aplici informațiile din acest articol în compania ta
- Stabilește clar durata perioadei de probă pentru fiecare rol și include-o explicit în contractele individuale de muncă.
- Creează un proces standard de evaluare (obiective, criterii de performanță, feedback periodic) pentru noii angajați.
- Definește așteptările încă din prima zi: responsabilități, KPI-uri și modul de lucru în echipă.
- Asigură un onboarding structurat, astfel încât angajații să se integreze rapid și eficient.
- Monitorizează constant progresul și oferă feedback clar și constructiv pe parcursul perioadei de probă.
- Decide din timp politica privind beneficiile extrasalariale în perioada de probă și comunic-o transparent.
- Respectă toate obligațiile legale (contract, salarizare, drepturi) pentru a evita riscurile juridice.
- Pregătește un proces simplu și corect pentru încetarea colaborării, dacă este cazul.
- Evaluează obiectiv dacă angajatul merită continuarea colaborării și ia decizia înainte de finalul perioadei.
- Optimizează constant procesul de recrutare și probă pe baza experiențelor anterioare, pentru a reduce fluctuația de personal.
Întrebări frecvente despre perioada de probă
-
Cât timp este perioada de probă?
Perioada de probă este, de regulă, de maximum 90 de zile calendaristice pentru funcțiile de execuție, 120 de zile calendaristice pentru funcțiile de conducere și 30 de zile calendaristice pentru salariații angajați pe durată determinată, mai mare de 3 luni. Această perioadă trebuie menționată în mod expres în contractul individual de muncă.
-
Ce înseamnă contract nedeterminat?
Un contract de muncă pe durată nedeterminată înseamnă că nu are o dată de încetare stabilită de la început. Practic, angajatorul și salariatul colaborează pe termen nelimitat, iar contractul poate înceta doar prin demisie, concediere sau alte cauze legale.
-
Ce se întâmplă dacă rămân însărcinată în perioada de probă?
Chiar dacă rămâi însărcinată în perioada de probă, ai în continuare aceleași drepturi, adică poți să fii angajată pe poziția respectivă. Angajatorul nu are dreptul să dispună încetarea raporturilor de muncă din motive care au legătură directă cu sarcina.
-
Poți concedia o femeie însărcinată în perioada de probă?
Da, legea permite încetarea contractului în perioada de probă, inclusiv în cazul femeilor însărcinate, însă, conform legislației, motivul trebuie să fie altul decât sarcina. Totuși, dacă se dovedește că motivul real este discriminarea, angajatorul poate fi sancționat.
-
În perioada de probă se stă în preaviz?
Nu, în perioada de probă contractul de muncă poate fi încetat fără preaviz, de către oricare dintre părți (angajator sau salariat), cu notificare scrisă.
-
Care este perioada de probă pentru o funcție de conducere?
Pentru funcțiile de conducere, perioada maximă de probă este de 120 de zile calendaristice, conform Codului Muncii. Durata exactă se stabilește prin negociere și este menționată în contractul individual de muncă.
-
Se pot oferi beneficii extrasalariale sau tichete de masă în perioada de probă?
Da, angajatorii pot acorda beneficii extrasalariale, inclusiv tichete de masă, chiar și în perioada de probă, dacă aceste beneficii sunt prevăzute în contractul individual de muncă sau în regulamentul intern. În acest sens, soluțiile Edenred, precum cardurile de tichete de masă ori cardurile cadou, sunt opțiuni flexibile și eficiente, care pot fi folosite pentru a motiva și recompensa noii angajați încă din primele zile de colaborare.
Sursa foto: Depositphotos
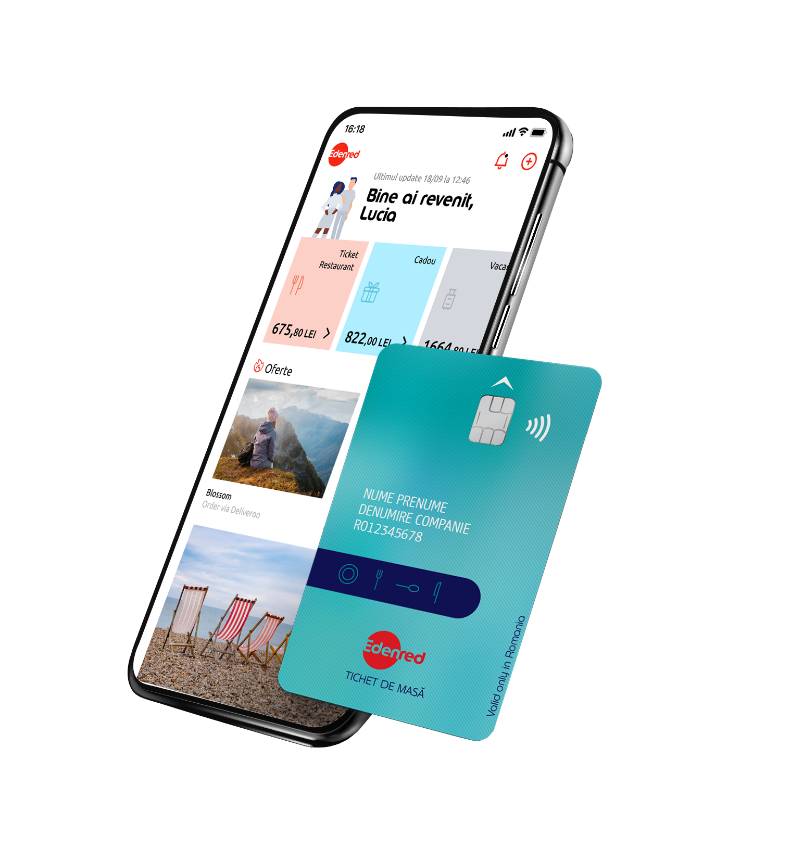
Încă nu oferi carduri de masă angajaților tăi? Solicită o ofertă personalizată pe nevoile afacerii tale
Sau discută direct cu un consultant financiar Edenred pentru a primi mai rapid o ofertă personalizată.
 Abonează-te
Vreau să am acces la reduceri exclusive și promoții speciale la plata cu cardul de masă
Abonează-te la newsletter-ul nostru pentru a fi la curent cu ultimii comercianți la care poți plăti cu cardul de masă Edenred și ce promoții și oferte exclusive avem pentru tine.
Îți mulțumim că te-ai abonat!
În curând vei primi pe email oferte speciale pentru a fi la curent cu promoțiile și ofertele exclusive la restaurantele partenere.