


Eliminarea facilităților fiscale: ce impact a avut asupra afacerilor și ce soluții există
- Diana Maria Nadejde
- 06.07.2026
Prin OUG 156/2024, facilitățile fiscale din sectoarele IT, construcții, agricultură și industria alimentară au fost eliminate începând cu veniturile aferente lunii ianuarie 2025. Concret, scutirea de impozit pe venit, cota redusă de CAS și excepția de la Pilonul II au dispărut, cu impact direct asupra salariului net al angajaților din aceste domenii.
Dacă activezi în unul dintre sectoarele afectate și vrei să înțelegi exact ce s-a schimbat, cu cât a scăzut salariul net și ce soluții poți implementa ca angajator, iată un ghid complet.
Informații esențiale
- Acte normative: OUG 156/2024, aplicabilă pentru veniturile aferente lunii ianuarie 2025
- Sectoare afectate: IT, construcții, agricultură și industria alimentară
- Facilități eliminate: scutire impozit pe venit, cotă redusă CAS (20,25% vs. 25%), excepție Pilon II
- Exemplu concret: un angajat IT cu brut 10.000 lei a pierdut 1.125 lei net lunar (reducere cu peste 10%)
- Soluție de compensare: tichetele de masă permit menținerea venitului net cu un cost suplimentar pentru angajator de 714 lei în loc de 1.049 lei
Ce facilități fiscale s-au eliminat în industria IT?
Industria IT a beneficiat, până la finalul anului 2024, de trei facilități fiscale majore, toate eliminate prin OUG 156/2024 pentru veniturile începând cu luna ianuarie 2025.
- Scutirea de impozit pe venit pentru salariile brute de până la 10.000 lei/lună. Până la finalul anului 2024, angajații din IT cu un salariu brut de până la 10.000 lei/lună beneficiau de scutire totală de la plata impozitului pe venit (10%). De la 1 ianuarie 2025, această facilitate nu mai este aplicabilă
- Contribuția redusă la CAS pentru veniturile brute de până la 10.000 lei/lună. Angajații din IT plăteau 20,25% în loc de 25% la asigurările sociale
- Excepția de la plata contribuțiilor pentru Pilonul II de pensii, care reprezintă 3,75% din venitul brut. Deși pe termen lung acest lucru poate crește pensia viitoare, pe termen scurt a generat o nouă reducere a veniturilor nete
Dacă businessul tău activează în domeniul IT, poți beneficia în continuare de deductibilitate TVA pentru echipamente, software și alte resurse. Descoperă mai multe detalii în articolul nostru despre TVA deductibil: ce este, cum se aplică și în ce afaceri poți beneficia.
Ce facilități fiscale s-au eliminat în agricultură și industria alimentară?
Facilitățile eliminate în agricultură și industria alimentară sunt identice cu cele din sectorul IT. Salariul minim brut în agricultură a rămas la nivelul din 2024, adică 3.436 lei. Asta înseamnă că, odată cu eliminarea scutirilor, salariul net efectiv al angajaților a scăzut față de nivelul anterior.
- Scutirea de impozit pe venit pentru salariile brute de până la 10.000 lei/lună
- Cota redusă de CAS (20,25% față de 25%) pentru veniturile brute de până la 10.000 lei/lună
- Excepția de la plata contribuțiilor pentru Pilonul II de pensii
Ce facilități fiscale s-au eliminat în sectorul construcții?
Același pachet de trei facilități a fost eliminat și în sectorul construcții. Salariul minim brut în construcții a rămas la 4.582 lei (nivelul din 2024), ceea ce, în lipsa scutirilor anterioare, se traduce printr-un salariu net mai mic pentru angajați.
- Scutirea de impozit pe venit pentru salariile brute de până la 10.000 lei/lună
- Cota redusă de CAS (20,25% față de 25%) pentru veniturile brute de până la 10.000 lei/lună
- Excepția de la plata contribuțiilor pentru Pilonul II de pensii
Ce impact resimt angajații și angajatorii? Studiu de caz
Cel mai direct impact al eliminării facilităților fiscale este reducerea salariului net. Iată un calcul concret pentru un angajat din sectorul IT cu salariu brut de 10.000 lei.
|
Element |
2024 (cu facilități) |
2025 (fără facilități) |
|
Salariu brut |
10.000 lei |
10.000 lei |
|
CAS (angajat) |
10.000 × 20,25% = 2.025 lei |
10.000 × 25% = 2.500 lei |
|
CASS (angajat) |
10.000 × 10% = 1.000 lei |
10.000 × 10% = 1.000 lei |
|
Impozit pe venit |
0 lei (scutit) |
(10.000 - 2.500 - 1.000) × 10% = 650 lei |
|
Salariu net |
6.975 lei |
5.850 lei |
|
CAM angajator (2,25%) |
225 lei |
225 lei |
Concluzie: în acest exemplu, eliminarea scutirilor a dus la o scădere a salariului net cu 1.125 lei, adică o reducere de peste 10% față de nivelul anterior.
Ca angajator, te confrunți cu două provocări majore:
- Dacă mărești salariile pentru a menține angajații în companie, vei suporta costuri operaționale mai mari, care îți vor reduce profitul
- Dacă nu ajustezi costurile salariale pentru a menține marja de profit, riști ca talentele din companie să plece către competitori
Ce strategii poți adopta ca antreprenor pentru a reduce impactul?
Adaptabilitatea este cheia în noul context fiscal. Iată câteva soluții pe care le poți implementa:
- Consultanță fiscală și juridică. Colaborează cu experți în domeniu pentru a înțelege pe deplin noile reglementări și pentru a identifica soluții de optimizare fiscală adaptate specificului afacerii tale
- Investiție în formarea și retenția angajaților. Programele de formare și dezvoltare profesională cresc loialitatea angajaților și reduc riscul migrației către alte piețe sau competitori
- Optimizarea costurilor operaționale. Analizează și reduce cheltuielile neesențiale, implementează tehnologii care eficientizează procesele și renegociază contractele cu furnizorii
Un management eficient al fluxului de numerar este esențial în această perioadă. Descoperă mai multe în articolul nostru despre ce este cashflow-ul și managementul fluxului de numerar.
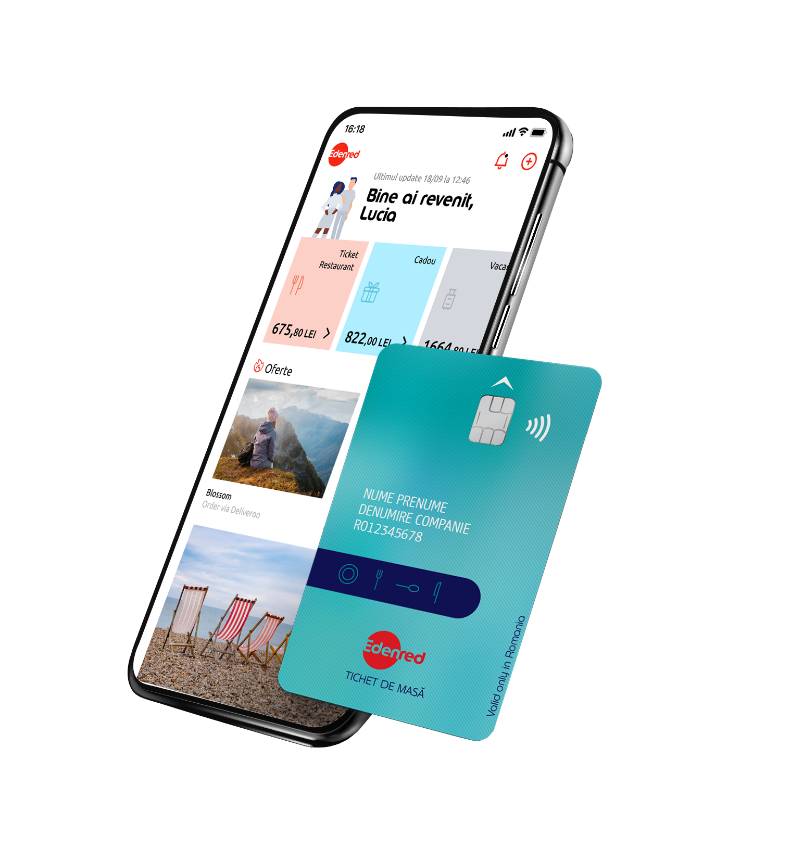
Cum te ajută cardul de masă Edenred să compensezi pierderile angajaților?
Tichetele de masă reprezintă una dintre cele mai eficiente soluții de compensare a pierderii salariului net, datorită regimului fiscal favorabil față de o mărire directă a salariului brut.
Iată o comparație concretă, plecând de la un angajat din sectorul IT cu un salariu net de 6.000 lei în 2024 (brut 9.438 lei, cu CAS 25% ales de angajat).
|
Scenariu 2025 |
Menținere net prin mărire de salariu brut |
Menținere net prin tichete de masă |
|
Salariu brut necesar |
10.487 lei |
9.438 lei (nemodificat) |
|
Salariu net |
6.000 lei |
5.400 lei |
|
Valoare tichete |
- |
600 lei |
|
Taxe pe tichete (19%) |
- |
114 lei (suportate de angajat) |
|
Cost suplimentar angajator |
1.049 lei/lună |
714 lei/lună (600 lei + taxe minime) |
|
Economie angajator |
- |
335 lei/lună față de mărirea de brut |
Concluzie: menținerea venitului angajatului prin tichete de masă generează o economie de 335 lei pe lună per angajat față de o mărire de salariu brut echivalentă.
Solicită o ofertă personalizată pentru cardul de masă Edenred și menține-ți angajații mulțumiți și loiali, în timp ce reduci costurile companiei tale.
Întrebări frecvente despre eliminarea facilităților fiscale
Ce sectoare au fost afectate de eliminarea facilităților fiscale?
IT, construcții, agricultură și industria alimentară. Toate trei sectoare au pierdut aceleași trei facilități: scutirea de impozit pe venit, cota redusă de CAS și excepția de la Pilonul II.
De când s-a aplicat eliminarea facilităților fiscale?
OUG 156/2024 a intrat în vigoare pentru veniturile aferente lunii ianuarie 2025. Facilitățile au funcționat integral până la 31 decembrie 2024.
S-au modificat salariile minime odată cu eliminarea facilităților?
Nu. Salariile minime specifice sectoriale au rămas la nivelul din 2024: 3.436 lei în agricultură și 4.582 lei în construcții. Eliminarea facilităților a redus automat salariul net, fără ajustarea salariului brut minim.
Există alte beneficii extrasalariale avantajoase fiscal pe care le pot oferi angajaților?
Da. Pe lângă tichetele de masă, angajatorii pot oferi carduri cadou Edenred, vouchere de vacanță, carduri culturale sau alte beneficii reglementate fiscal, fiecare cu propriul regim de scutiri și deductibilitate.
Poate un angajat să negocieze menținerea venitului net după eliminarea facilităților?
Da. Angajații pot negocia cu angajatorul fie o mărire de salariu brut care să compenseze pierderea, fie acordarea de beneficii extrasalariale, fie o combinație între cele două. Fiecare variantă are implicații fiscale diferite, atât pentru angajat, cât și pentru angajator.
Concluzie
Eliminarea facilităților fiscale prin OUG 156/2024 a generat o reducere reală a salariului net în IT, construcții, agricultură și industria alimentară. Totuși, există soluții concrete pe care angajatorii le pot implementa pentru a minimiza impactul: de la ajustarea strategiilor salariale și diversificarea beneficiilor extrasalariale, până la regândirea modelului de business. Adaptabilitatea este cheia în noul peisaj fiscal.
Informațiile prezentate au caracter general și informativ, neconstituind consultanță juridică sau fiscală. Pentru situații specifice, recomandăm consultarea unui specialist în legislația fiscală.
Surse foto: Shutterstock
 Abonează-te