


Totul despre anul fiscal în Romania în 2025
Potrivit Codului Fiscal, anul fiscal în România coincide anului calendaristic, începând la data de 1 ianuarie și încheindu-se la data de 31 decembrie. Totuși, ca excepție de la această prevedere, legislația precizează că, pentru un exercițiu financiar diferit de anul calendaristic, firmele pot opta ca anul fiscal să corespundă exercițiului financiar.
Dacă ești proprietarul unui business și te confrunți cu provocări în gestionarea afacerii tale, află din acest articol tot ce trebuie să știi despre anul fiscal în România și prevederile legislative aplicabile.
Anul fiscal în România
Anul fiscal definește perioada de timp utilizată pentru calcularea situației financiare și a obligațiilor fiscale ale unei firme. Potrivit articolului 16 din Codul Fiscal, în România, anul fiscal este anul calendaristic, care începe la 1 ianuarie și se încheie în 31 decembrie.
Cu toate acestea, legislația contabilă în vigoare permite contribuabililor să opteze pentru un an fiscal care să corespundă exercițiului financiar, dacă aceștia au ales un exercițiu financiar diferit de anul calendaristic. Legea contabilității 82/1991 definește exercițiul financiar drept perioada pentru care trebuie întocmite situaţiile financiare anuale şi care, de regulă, coincide cu anul calendaristic.
Durata exercițiului financiar este de 12 luni. Legislația menționează că exercițiul financiar poate fi diferit de anul calendaristic, situație aplicabilă:
- sucursalelor cu sediu în România care aparţin unei persoane juridice străine, dacă exerciţiul financiar diferă pentru societate;
- filialelor consolidate ale societăţii-mamă sau pentru filialele filialelor, dacă exerciţiul financiar diferă pentru societatea-mamă;
În general, companiile care sunt filiale ale unor entități străine aleg opțiunea unui exercițiu financiar diferit de anul calendaristic și, implicit, a unui an fiscal corespunzător, pentru a se alinia la exercițiul financiar cu grupul-mamă.
👉 Oferă-le angajaților tăi un beneficiu extrasalarial valoros, în timp ce aduci economii în bugetul companiei cu cardul de tichete de masa Edenred. Acestea dau angajaților posibilitatea de a achiziționa o varietate de produse alimentare și mese calde, atât în restaurante, cât și în supermarket. Pentru angajator, acordarea tichetelor de masă înseamnă până la 32% economii față de aceeași sumă acordată cash, chiar și în contextul recentelor modificări fiscale.
An fiscal versus an calendaristic
Deși, în mod obișnuit, anul fiscal în România este identic cu anul calendaristic, anumiți contribuabili pot opta pentru un an fiscal modificat.
În situația în care un contribuabil se înființează sau încetează să mai existe în cursul unui an fiscal în România, perioada impozabilă este perioada din anul calendaristic în care firma și-a desfășurat activitatea. Dacă o firmă este înființată în cursul unui an fiscal, perioada de impozitare începe:
- de la data înregistrării contribuabilului în Registrul comerțului;
- de la data înregistrării contribuabilului în registrul ținut de instanțele judecătorești sau alte autorități competente;
- de la data la care persoana juridică străină începe să își desfășoare, integral sau parțial, activitatea în România, în cazul sediului permanent (cu excepția sediului care, conform prevederilor legale, se înregistrează în Registrul comerțului și pentru care perioada impozabilă începe la data înregistrării).
În situația în care o firmă se închide în cursul anului fiscal în România, perioada în care se plătește impozit ia sfârșit în următoarele cazuri:
- Pentru fuziuni sau divizări - la data înregistrării în Registrul comerțului a noii persoane juridice;
- Pentru dizolvarea urmată de lichidare - la data finalizării operațiunilor de lichidare;
- Pentru încetarea existenței unui sediu permanent - la data radierii înregistrării fiscale.
În ceea ce privește anul fiscal care nu corespunde anului calendaristic, Codul Fiscal menționează că primul an fiscal modificat va include și perioada anterioară optării pentru noul interval de raportare. Aceasta include perioada din anul calendaristic cuprinsă între 1 ianuarie și ziua anterioară primei zi a anului fiscal modificat, reprezentând un singur an fiscal.
Contribuabilii care optează pentru anul fiscal modificat trebuie să comunice această opțiune organelor fiscale în termen de 15 zile de la data începerii anului fiscal modificat sau la data înregistrării acestora.
Similar cu situația precedentă, în cazul în care contribuabilii optează pentru ca anul fiscal modificat să redevină an calendaristic, ultimul an fiscal modificat va include și perioada cuprinsă între ziua ulterioară ultimei zile a anului fiscal modificat și 31 decembrie a anului respectiv. În acest caz, contribuabilul trebuie să depună declarația anuală de impozit pe profit corespunzătoare ultimului an fiscal modificat până la data de 25 martie inclusiv a anului următor.
Totodată, potrivit legii, contribuabilii au posibilitatea de a modifica perioada anului fiscal modificat. În acest caz, noul an fiscal modificat va conține și perioada cuprinsă între ziua ulterioară ultimei zile a anului fiscal modificat și ziua anterioară primei zile a noului an fiscal modificat.
Microîntreprinderile care optează pentru un exercițiu financiar diferit de anul calendaristic trebuie să depună declarația privind impozitul pe profit aferentă perioadei cuprinse între data începerii anului modificat și 31 decembrie, până la data de 25 martie a anului fiscal următor.
👉 Înțelegerea noțiunilor fiscale reprezintă un atu atât pentru angajatori, cât și pentru angajați. Descoperă acest ghid pentru contribuții salarii: ce este CAS, CASS și ce alte taxe plătești din salariu.
Ce documente trebuie să depui pentru anul fiscal modificat
Contribuabilii care optează pentru modificarea anului fiscal în România trebuie să comunice organelor fiscale această opțiune prin intermediul formularului 014 - Notificare privind modificarea anului fiscal. Această declarație se depune în termen de 15 zile de la data începerii anului fiscal modificat.
Modificarea anului fiscal în România poate fi efectuată numai după ce contribuabilii optează pentru un exercițiu financiar diferit de anul calendaristic, prin depunerea formularul S1055.
Pentru anul fiscal modificat, contribuabilii trebuie să calculeze, să declare și să plătească impozit pe profit trimestrial, până la data de 25 inclusiv a primei luni care urmează după încheierea trimestrelor, prin intermediul declaraţiei 100 - Declaraţie privind obligaţiile de plată la bugetul de stat.
În cazul plății impozitului pe profit anual, contribuabilii trebuie să depună declarația 101 - Declaraţie privind impozitul pe profit și să plătească impozitul pe profit anual până la data de 25 a celei de-a treia luni inclusiv după închiderea anului fiscal modificat.
👉 Dacă îți dorești o echipă motivată și ești în căutarea unor beneficii care să susțină starea de bine a angajaților, Edenred Benefit îți vine în ajutor. Soluția all-in-one pentru beneficiile extrasalariale, aceasta îți permite să alegi beneficiile potrivite pentru compania ta, contribuind la consolidarea brandului de angajator, eficientizarea proceselor și gestionarea tuturor cardurilor Edenred direct din aplicație.
Pentru majoritatea antreprenorilor, anul fiscal în România coincide cu anul calendaristic. Totuși, prevederile legislative în vigoare permit contribuabililor să opteze pentru un an fiscal modificat. În aceste condiții, contribuabilii care optează pentru un an fiscal diferit trebuie să notifice autoritățile competente în conformitate cu legislația fiscală în vigoare.
Sursă foto: Shutterstock.com
Codul CAEN: ce înseamnă și cum să îl alegi


Dacă ești pe cale să începi o afacere, codul CAEN este printre primele lucruri pe care trebuie să le stabilești. Codul CAEN definește obiectul de activitate al firmei și face referire la serviciile pe care le vei presta. Dacă vrei să-ți lărgești cunoștințele antreprenoriale, află din acest articol ce este un cod CAEN, cât costă codul CAEN, ce înseamnă, de fapt, acronimul CAEN, câte coduri CAEN poate avea o firmă sau unde apare acest cod CAEN.
- Ce este un cod CAEN?
- Ce înseamnă acronimul CAEN?
- Cât costă un cod CAEN?
- Câte coduri CAEN poate avea o firmă?
- Ce coduri CAEN poate avea un PFA?
- Unde scrie codul CAEN?
- Cum să alegi codul CAEN potrivit pentru afacerea ta?
Ce este un cod CAEN?
Codul CAEN definește obiectul de activitate al unei firme, în funcție de clasificarea activităților economice din România. Indiferent de forma de organizare juridică, oricărei afaceri îi este atribuit un cod CAEN, reprezentat de un cod numeric din patru cifre.
Clasificarea acestor activități este furnizată de Oficiul Național al Registrului Comerțului și cuprinde toate categoriile mari de activități pe care firmele le pot presta, precum:
- Agricultură, silvicultură și pescuit;
- Industrie extractivă;
- Industria prelucrătoare;
- Producția și furnizarea de energie electrică și termică, gaze, apă caldă și aer condiționat;
- Distribuția apei, salubritate, gestionarea deșeurilor, activități de decontaminare;
- Construcții;
- Comerț cu ridicata și cu amănuntul;
- Transport și depozitare;
- Hoteluri și restaurante;
- Activități de editare, difuzarea de programe de radio și televiziune, activități de producție și distribuție de conținuturi;
- Telecomunicații, activități de programare și de consultanță în tehnologia informației, alte servicii informaționale;
- Intermedieri financiare și asigurări;
- Tranzacții imobiliare;
- Activități profesionale, științifice și tehnice;
- Activități de servicii administrative și activități de servicii-suport;
- Administrație publică și apărare, asigurări sociale din sistemul public;
- Învățământ;
- Sănătate și asistență socială;
- Activități de spectacole, culturale, sportive și recreative;
- Alte activități de servicii;
- Activități ale gospodăriilor private în calitate de angajator de personal casnic, activități ale gospodăriilor private de producere de bunuri și servicii destinate consumului propriu;
- Activități ale organizațiilor și organismelor extrateritoriale.
Acestea sunt împărțite în categorii, care definesc cu exactitate natura posibilelor activități desfășurate. Astfel, atunci când înființezi o firmă, codul CAEN ales trebuie să reflecte în totalitate activitatea principală pe care o vei desfășura. Poți consulta lista codurilor CAEN pentru a stabili activitatea de bază și eventualele activități secundare pe care le vei presta. Codurile CAEN în România trebuie să descrie activitățile alese.
👉 Motivarea și recompensarea angajaților sunt elemente pe trebuie să le iei în considerare încă de la începutul afacerii. Descoperă Edenred Benefit, soluția all-in-one pentru beneficiile extrasalariale, și asigură-te că susții starea de bine a angajaților tăi!
Ce înseamnă acronimul CAEN?
Pentru a clarifica ce înseamnă CAEN, acronimul vine de la clasificarea activităţilor din economia națională, definind un sistem folosit la nivel național pentru a organiza și a identifica activitățile economice.
Acest sistem este aliniat la standardele europene, având la bază Nomenclatorul Activităților Economice din Comunitatea Europeană (NACE). Potrivit ONRC, clasificarea activităţilor din economia națională a fost actualizată începând cu anul 2025, în scopul armonizării cu clasificările europene.
Ce înseamnă CAEN Rev.3
Institutul Național de Statistică a elaborat versiunea revizuită a CAEN, respectiv CAEN Rev.3. Astfel, începând cu data de 1 ianuarie 2025, toate cererile de înregistrare depuse la ONRC de către persoanele care intenționează să-și deschidă o firmă trebuie întocmite în baza cod CAEN Rev.3.
Pentru a clarifica ce înseamnă cod CAEN Rev.3 și care este utilitatea acestuia, ONRC precizează, ca principale obiective, alinierea la clasificările folosite pe plan european și internațional, dar și structurarea informațiilor economice și sociale conform noului mod de funcționare a economiei naționale.
👉 Dacă îți place să rămâi la curent cu toate informațiile legislative care te ajută să-ți dezvolți afacerea, află totul despre Impozitul pe profit 2024: lege, cum se calculeaza.
Cât costă un cod CAEN?
La înființarea unei firme, alegerea codului CAEN principal este inclusă în costurile de înregistrare a firmei la Registrul Comerțului. Potrivit ONRC, printre documentele pe care solicitantul trebuie să le prezinte la înregistrarea în registrul comerţului se află și actul constitutiv al firmei. Acesta trebuie să conţină inclusiv precizarea domeniului de activitate al unei firme şi a activităţii principale, codificată conform Nomenclatorului CAEN.
În ceea ce privește înregistrarea unor mențiuni cu privire la modificarea obiectului de activitate, fie că este vorba despre completarea, extinderea sau schimbarea domeniului şi activităţii principale, prin eliminarea sau adăugarea unui cod CAEN, acestea necesită plata unui tarif variabil, care poate fi regăsit pe site-ul ONRC.
Potrivit legii, oricare dintre aceste modificări implică modificarea actului constitutiv, care trebuie să cuprindă, în mod obligatoriu, obiectul de activitate al firmei, cu precizarea domeniului şi a activităţii principale.
Câte coduri CAEN poate avea o firmă?
Potrivit Oficiului Național al Registrului Comerțului, o firmă poate avea un singur obiect principal de activitate, căruia îi corespunde un singur cod CAEN, dar numărul de obiecte secundare de activitate nu este limitat. Totuși, numărul de coduri CAEN pe care le poate avea o firmă depinde de forma de organizare juridică a acesteia.
Codul CAEN principal va corespunde activității de bază a firmei. Dacă pe lângă activitatea de bază compania mai desfășoară și alte activități, acestora le vor fi atribuite coduri CAEN secundare. Codul CAEN principal și secundar vor fi ambele trecute în actul constitutiv al firmei, în timp ce numai codul CAEN principal este menționat pe Certificatul de Înregistrare al societății.
În cazul în care administratorul firmei intenționează schimbarea codului CAEN principal ca urmare a schimbării activității de bază, ONRC solicită, printre alte documente necesare, și certificatul de înregistrare al firmei în original.
👉 Dacă ești antreprenor și îți dorești să acumulezi cât mai multe noțiuni în domeniu, află totul despre TVA deductibil: ce este, cum se aplica si cum poti beneficia de el.
Câte coduri CAEN poate avea un SRL?
Dacă te-ai întrebat câte coduri CAEN poate avea un SRL, este bine de știut că legislația nu limitează societățile cu răspundere limitată referitor la numărul de coduri pentru care pot opta. Totuși, acestea pot avea un singur cod CAEN principal. Prin urmare, adăugarea unui cod CAEN la SRL este oricând posibilă și se inițiază prin depunerea la ONRC a unei cereri de înregistrare, alături de actul modificator al actului constitutiv și actul constitutiv actualizat.
Câte coduri CAEN poate avea un PFA?
În cazul unui PFA, codurile CAEN sunt limitate la 5, dintre care un cod CAEN principal și alte 4 coduri CAEN secundare. Adăugarea unui cod CAEN la PFA este condiționată totuși de dovada pregătirii sau experienței profesionale pe care solicitantul trebuie să o aibă în raport cu respectivul domeniu de activitate.
Câte coduri CAEN poate avea o întreprindere individuală?
Numărul de coduri CAEN pe care o întreprindere individuală le poate avea este limitat la 10, unul dintre acestea definind activitatea principală. În această situație, activarea unui cod CAEN secundar este posibilă, fiind limitată la 9 astfel de activități secundare pe care o firmă le-ar putea desfășura.
👉 Indiferent de numărul de angajați din firmă, investește în bunăstarea acestora și recompensează-i cu beneficii extrasalariale valoroase, în timp ce aduci economii la bugetul companiei. Cardul de tichete de masa Edenred permite angajaților să se bucure de o gamă largă de produse alimentare și mese calde, atât în restaurante, cât și în supermarket.
Ce coduri CAEN poate avea un PFA?
Un PFA are anumite limitări față de alte forme de organizare juridică. Alegerea codurilor CAEN trebuie să fie în conformitate cu calificările profesionale sau experiența titularului. În plus, numărul de coduri ale firmei este limitat la cinci.
Potrivit legii, există o serie de activități economice pe care persoanele fizice autorizate nu au dreptul să le desfășoare. Deși ONRC oferă o listă orientativă cu rol de ghid pentru agenții economici privind clasificarea activităților conform codurilor CAEN, se va pronunța asupra cererilor de înregistrare și a alegerii obiectului de activitate doar registratorul de la Registrul Comerțului.
Coduri firmă interzise pentru PFA
Prin urmare, dintre activitățile pe care nu le poate desfășura un PFA, se regăsesc următoarele coduri CAEN:
- 8422 - Activități de apărare națională;
- 9200 - Activități de jocuri de noroc și pariuri;
- 2446 - Prelucrarea combustibililor nucleari;
- 6910 - Activități juridice;
- 6419 - Alte activități de intermedieri monetare;
- 6611 - Administrarea piețelor financiare;
- 6612 - Activități de intermediere a tranzacțiilor financiare;
- 6630 - Activități de administrare a fondurilor;
- 6511 - Activități de asigurări de viață;
- 6512 - Alte activități de asigurări (exceptând asigurările de viață);
- 6520 - Activități de reasigurare;
- 6530 - Activități ale fondurilor de pensii (cu excepția celor din sistemul public de asigurări sociale);
- 9312 - Activități ale cluburilor sportive;
- 4933 - Transporturi terestre de pasageri cu vehicule cu șofer, pe bază de comandă;
- 4911 - Transport de pasageri pe căi ferate grele/magistrale;
- 4912 - Alte transporturi de pasageri pe căi ferate ușoare;
- 8553 - Școli de conducere (pilotaj) – (excepție: permis PFA, numai cu mențiunea instructor auto);
- 2020 - Fabricarea pesticidelor și a altor produse agrochimice;
- 4685 - Comerț cu ridicata al produselor chimice;
- 8001 - Activități de investigații și servicii private de protecție;
- 5225 - Activități de servicii logistice pentru transporturi;
- 5226 - Alte activități anexe transporturilor;
- 5231 - Activități de intermediere pentru transportul de marfă;
- 6621 - Activități de evaluare a riscului de asigurare și a pagubelor;
- 6622 - Activități ale agenților și brokerilor de asigurări;
- 6629 - Alte activități auxiliare activităților de asigurări și fonduri de pensii;
- 2059 - Fabricarea altor produse chimice n.c.a.;
- 6421 - Activități ale holdingurilor;
- 6422 - Activități ale canalelor de finanțare;
- 6431 - Activități ale fondurilor de investiții de pe piața monetară și ale fondurilor de investiții din afara pieței monetare;
- 6432 - Fonduri mutuale și alte entități financiare similare;
- 6499 - Alte intermedieri financiare n.c.a., exceptând activități de asigurări și fonduri de pensii.
În consecință, dacă intenționezi să-ți deschizi un PFA, este important să ții cont că autorizarea codurilor CAEN secundare sau principale amintite nu va fi posibilă. Totodată, este important de reținut că în momentul alegerii obiectului de activitate și, implicit, a codului CAEN, solicitantul trebuie să facă dovada pregătirii sale profesionale în domeniu. Verificarea codului CAEN și alegerea sa trebuie însoțită de diplome de studii, traduse și legalizate, dacă ai urmat cursuri în străinătate sau de adeverințe de vechime, pentru a face dovada experienței profesionale.
Unde scrie codul CAEN?
Codul CAEN al unei firme apare în documente oficiale precum:
- Certificatul de înregistrare al firmei - codul CAEN principal este trecut în certificatul emis de Registrul Comerțului la înființarea firmei;
- Actul constitutiv al firmei - codul CAEN principal, dar și codurile CAEN secundare sunt incluse în actul constitutiv al societății. Dacă apare o modificare a unui cod CAEN secundar, aceasta trebuie consemnată în actul constitutiv;
- Certificat constatator de autorizare a activității - dacă desfășori activități într-un punct de lucru, certificatul constatator cuprinde codurile CAEN autorizate la respectivul sediu sau punct de lucru.
Cum poți verifica codurile CAEN asociate firmei tale?
Poți verifica codurile CAEN online, accesând site-ul Registrului Comerțului și căutând firma ta, unde vei găsi lista codurilor CAEN active. De asemenea, acestea pot fi verificate consultând actul constitutiv al firmei.
👉 Dacă îți dorești să înțelegi mai bine ce taxe plătești la stat lună de lună, consultă Ghid contributii salarii: ce este CAS, CASS si ce alte taxe platesti din salariu.
Cum să alegi codul CAEN potrivit pentru afacerea ta?
Definirea obiectului de activitate și alegerea codului CAEN sunt pași importanți atunci când îți lansezi afacerea. Prin urmare, iată câteva lucruri de care să ții cont atunci când îți alegi codul CAEN.
- Documentează-te temeinic înainte de a alege codul CAEN. Codurile CAEN sunt structurate în secțiuni, fiecare dintre acestea fiind categorisite în grupe CAEN și clase CAEN. Identifică resurse care pun la dispoziția utilizatorilor coduri CAEN explicate, astfel încât să-l găsești pe cel care descrie cât mai precis activitatea principală a firmei tale.
- Planifică pe termen lung. Gândește-te la activitățile pe care intenționezi să le desfășori pe termen mediu și lung. Deși opțiunea de adăugare cod CAEN secundar este oricând disponibilă, dacă plănuiești să extinzi afacerea, adaugă din start coduri CAEN relevante.
- Consultă un specialist. Dacă nu ești sigur care dintre codurile CAEN se potrivește obiectului tău de activitate, poți discuta cu un contabil sau cu un reprezentant ONRC care să te consilieze. În acest fel, dacă ești în căutarea unui cod CAEN pentru prestări servicii, a unui cod CAEN proiectare sau cod CAEN administrație publică, acesta își va folosi expertiza pentru a identifica obiectul de activitate specific și codul potrivit.
Codul CAEN are rolul de a clarifica și structura tipurile de activități economice pe care o afacere le poate desfășura, motiv pentru care alegerea corectă a acestora previne modificărilor ulterioare și ajută la evitarea costurilor suplimentare.
Sursă foto: Shutterstock, Shutterstock, Shutterstock
Ce înseamnă TVA intracomunitar (VAT number) și cum se achită


Pentru a face tranzacții cu firme din străinătate, companiile neplătitoare de TVA din România sunt obligate să dețină un număr VAT, cunoscut sub numele de TVA intracomunitar. Dacă vrei să-ți dezvolți afacerea pe plan internațional sau plănuiești să faci achiziții din afara țării, află din acest articol ce înseamnă TVA intracomunitar sau VAT number în România, când se folosește certificatul VAT și cum poți obține acest cod de TVA intracomunitar.
Ce înseamnă VAT number sau TVA intracomunitar?
VAT number sau TVA intracomunitar reprezintă un identificator numeric pe care companiile neplătitoare de TVA sunt obligate să-l folosească în relațiile economice cu alte firme din Uniunea Europeană. Astfel, deși în România vor rămâne neplătitoare de TVA, firmele vor utiliza codul de TVA intracomunitar pentru a face tranzacții în străinătate.
Acest cod confirmă statutul de contribuabil înregistrat într-un stat membru al UE, facilitând aplicarea reglementărilor privind taxa pe valoare adăugată pentru tranzacțiile intracomunitare.
Ce înseamnă TVA intracomunitar?
Dacă te întrebi ce înseamnă TVA intracomunitar sau număr VAT, acesta este acronimul pentru Value Added Tax, care, în traducere, se referă la taxa pe valoare adăugată. Este important de reținut că fiecare țară își stabilește propriile cote TVA.
De asemenea, fiecare țară din UE emite propriul număr VAT, format dintr-o serie de caractere care includ prefixul țării (RO pentru România) urmat de un număr unic atribuit companiei. Acest TVA intracomunitar permite firmei să plătească TVA-ul produselor achiziționate în țară, la cota TVA de 19%, indiferent de cota existentă în țara de achiziție.
👉 Dacă ești antreprenor și vrei să cunoști mai multe informații din domeniul fiscalității, află totul despre TVA deductibil: ce este, cum se aplica si in ce afaceri poti beneficia de el.
Când se folosește numărul de identificare VAT (VAT identification number)
După ce am clarificat ce înseamnă TVA intracomunitar sau număr VAT, iată care este utilitatea acestuia. Numărul de identificare VAT (VAT identification number în România) este obligatoriu pentru toate firmele neplătitoare de TVA care se angajează în relații economice cu firme din străinătate. Astfel, o firmă care nu plătește TVA va avea nevoie de numărul VAT atunci când:
- Cumpără un produs sau un serviciu de la un furnizor aflat în afara României. În cazul unor astfel de achiziții intracomunitare, legea stabilește un plafon anual de 34.000 de lei. Totuși, obținerea numărului VAT poate fi rentabilă și pentru firmele care nu depășesc acest plafon anual, datorită faptului că TVA-ul din România poate fi mai avantajos decât cel al țării din care se face achiziția.
- Încasează de la o firmă din afara țării pentru serviciile prestate sau bunurile comercializate, situație în care legislația nu impune niciun plafon.
Cum se achită tot ceea ce înseamnă TVA în cazul unei tranzacții intracomunitare?
În situația unei achiziții efectuate din străinătate, furnizorul va emite o factură fără TVA, iar firma neplătitoare de TVA va declara și va plăti tot ce înseamnă TVA în țară. Înainte de emiterea facturii, firma trebuie să comunice furnizorului numărul VAT din România, care va fi notat pe factură. În situația în care achizițiile de pe perioada unui an nu depășesc plafonul de 34.000 de lei, utilizarea unui cod VAT nu este obligatorie.
În cazul emiterii unei facturi către un client din străinătate, firma va emite factura fără TVA, solicitând clientului un număr VAT valabil care să însoțească documentul. În acest fel, clientul va declara și va plăti tot ce înseamnă TVA în țara în care își desfășoară activitatea.
Fiecare țară membră a Uniunii Europene își stabilește propriile cote TVA. Astfel, cota de TVA în Europa poate să varieze, iar dacă te întrebi cât este TVA-ul în diferite țări, iată câteva exemple.
Dacă în România cota de TVA standard este 19%, cota TVA în Italia este 22%, cota TVA din Ungaria 27%, cota de TVA din Polonia 23%, cota TVA în Franța 20%, cota TVA în Spania este 21%, similară cu TVA în Belgia, cota TVA din Cehia și cota TVA din Olanda. Cota de TVA în Germania este similară cu cota TVA din România, 19%.
Aceste diferențe de TVA cu care firma se poate confrunta întăresc ideea conform căreia obținerea unui TVA intracomunitar poate fi justificabilă și în situația în care achiziția nu depășește plafonul anual prevăzut de lege. În speță, o firmă care face o achiziție din Ungaria poate declara și depune TVA de plată de 19% din România, utilizând codul de TVA intracomunitar, care este mult mai avantajos decât ceea ce înseamnă TVA în Ungaria, adică 27%.
👉 Fă economii în bugetul companiei, în timp ce le oferi angajaților tăi beneficii extrasalariale valoroase, cu cardul de tichete de masa Edenred. Acesta le oferă salariaților acces la o varietate de produse alimentare și mese calde, iar ție, până la 32% economii pentru companie față de aceeași sumă acordată cash.
Cum poți obține codul de TVA intracomunitar?
Firmele neplătitoare de TVA care doresc să obțină un cod de TVA intracomunitar trebuie să solicite eliberarea numărului de identificare VAT la ANAF de pe raza localității în care se află firma. În acest scop, Agenția Națională de Administrare Fiscală precizează că solicitantul trebuie să solicite înregistrarea specială în scopuri de TVA înaintea efectuării achiziţiei intracomunitare.
Pentru a obține numărul de TVA intracomunitar, firma trebuie să depună formularul 091 - Declaraţie de Înregistrare în scopuri de TVA/ Declaraţie de menţiuni a altor persoane care efectuează achiziţii intracomunitare sau pentru servicii, precum şi pentru agricultorii care efectuează livrări intracomunitare de bunuri la organul fiscal în a cărui rază teritorială îşi are domiciliul fiscal.
După obținerea codului de TVA din România, firma are obligația de a comunica codul de înregistrare TVA furnizorului de fiecare dată când efectuează o achiziție. În urma solicitării, ANAF va elibera certificatul de înregistrare în scopuri de TVA intracomunitar.
Cum poți verifica dacă o firmă are un cod TVA intracomunitar valid
Verificarea codului TVA intracomunitar pentru oricare dintre firmele care desfășoară activități intracomunitare se poate realiza pe site-ul Comisiei Europene, la secțiunea VIES (VAT Information Exchange System).
Aceasta permite verificarea validității unui număr de înregistrare pentru TVA eliberat de oricare dintre statele membre. Pentru a efectua o verificare a codului în VIES, solicitantul trebuie să cunoască statul membru pentru care se efectuează verificarea și numărul de înregistrare pentru TVA. Utilizând VIES pentru verificare TVA, poți urmări inclusiv statusul firmei pe care o administrezi.
Verificarea TVA în VIES este importantă pentru a te asigura de respectarea reglementărilor fiscale și pentru operarea eficientă a tranzacțiilor internaționale. Totodată, este important de menționat că verificarea în VIES după nume nu este posibilă.
În plus, în cazul în care dorești să verifici dacă o firmă din România este inclusă în registrul plătitorilor de TVA, ANAF pune la dispoziție Registrul persoanelor înregistrate în scopuri de TVA, verificarea putând fi efectuată în baza codului de identificare fiscală.
👉 Descoperă Edenred Benefit - ecosistemul beneficiilor extrasalariale care susține starea de bine a angajaților. Acesta te ajută să alegi beneficiile potrivite pentru compania ta, dacă îți dorești angajați motivați și implicați.
Orice companie din România care intenționează să desfășoare activități comerciale în cadrul Uniunii Europene trebuie să știe ce înseamnă TVA intracomunitar sau ce înseamnă VAT și cum funcționează acesta.
Astfel, firmele neplătitoare de TVA care decid să facă achiziții de la furnizori străini sau trebuie să factureze unor clienți care își desfășoară activitatea în UE sunt nevoite să dețină un număr de identificare VAT sau cod TVA intracomunitar, pe care îl pot solicita de la ANAF. Utilizând acest număr TVA din România, firmele vor calcula și vor plăti TVA pentru servicii sau produse achiziționate din străinătate în țara în care își desfășoară activitatea.
Surse foto: Shutterstock, Shutterstock.
Mit sau realitate: este cardul de masă un beneficiu salarial?
Recompensarea angajaților reprezintă un aspect cheie pentru atragerea, menținerea și motivarea corespunzătoare a resursei umane. Pentru angajați, atât recompensele salariale, cât și beneficiile extrasalariale constituie factori decisivi în alegerea unui loc de muncă.
Află din acest articol ce sunt beneficiile salariale și extrasalariale, care este diferența dintre acestea, dar și categoria în care se încadrează cardul pentru bonuri de masă, beneficiul preferat al angajaților din România.
Beneficii salariale și extrasalariale - ce sunt și care este diferența dintre ele
Recompensele pe care angajatorii le oferă angajaților pentru munca prestată pot fi de mai multe feluri. În ansamblu, toate aceste recompense au un singur rol - acela de a remunera angajații pentru orele de muncă, de a-i motiva, de a-i atrage și menține în companie.
Recompensele financiare acordate angajaților pot fi: recompense financiare directe, categorie în care se încadrează inclusiv salariul de bază, și recompense financiare indirecte sau beneficii. Pe lângă aceste recompense materiale, specialiștii recunosc și o altă categorie de recompense, acelea nonfinanciare, materializate prin oportunități de dezvoltare profesională, recunoaștere, managementul carierei sau promovarea în cadrul companiei.
👉 Cultura organizațională poate acționa precum un important factor motivator în organizație, având capacitatea de a atrage și a menține angajații talentați în companie. Dacă vrei să încurajezi un mediu de lucru sănătos. cu angajați implicați și productivi, află tot ce trebuie să știi despre Cultura organizationala: definitie, tipuri si importanta.
Ce sunt beneficiile salariale - exemple
Beneficiile salariale sau recompensele financiare directe includ salariul de bază pe care un angajat îl primește pentru munca depusă, dar și sporurile acordate în raport cu vechimea în muncă sau condițiile în care salariatul își desfășoară activitatea, adaosurile, salariul de merit, bonusurile sau comisioanele.
Aceste beneficii salariale se acordă retroactiv sau, cu alte cuvinte, după ce munca a fost prestată și sunt stabilite prin intermediul unui contract individual de muncă.
Beneficii extrasalariale - exemple
Beneficiile extrasalariale constituie modalități de motivare a resursei umane, venind în întâmpinarea nevoilor angajaților și crescând satisfacția în muncă a acestora. Pachetele de beneficii extrasalariale pe care companiile le oferă contribuie la retenția angajaților și cresc șansele firmelor de a atrage și de a reține talentele valoroase în organizație.
👉 Forța de muncă tânără își face simțită prezența pe piața muncii, aducând cu sine perspective diferite față de sistemul de recompensare pe care firmele îl adoptă. Află Ce isi doresc angajatii din generatia Z de la angajatori, pentru a putea atrage tinere talente în companie.
Angajații care primesc beneficii extrasalariale la locul de muncă devin mai productivi, muncesc mai eficient și sunt mult mai dornici să își aducă aportul la succesul organizațional. Prin urmare, acordarea acestor beneficii contribuie la motivarea și fidelizarea angajaților, reducerea absenteismului la locul de muncă, productivitate și satisfacție în muncă sporită.
Din categoria beneficiilor extrasalariale fac parte bonurile de masă, primele de vacanță, cadourile oferite pentru ocazii speciale, asigurările de viață și de sănătate, reduceri ori gratuități la diferite servicii sau bunuri, contravaloarea transportului până la și de la birou, facilități pentru recreere și petrecerea timpului liber.
👉 Pentru a înțelege de ce acordarea beneficiilor extrasalariale este atât de importantă pentru salariați, citește Studiul Benefit: 1 din 4 angajati considera ca beneficiile extrasalariale sunt la fel de importante ca marirea salariala.
Cardul de masă - beneficiu salarial sau extrasalarial?
Cardul de masă este un beneficiu extrasalarial, situându-se pe primul loc în topul preferințelor angajaților români la capitolul beneficiilor acordate de către angajatori. Spre deosebire de salariul de bază, care este stipulat în contractul de muncă, acest card pentru tichetele de masă reprezintă o facilitate pe care angajatorul decide să o ofere.
Cu alte cuvinte, bonurile de masă nu sunt obligatorii, iar decizia acordării tichetelor de masă depinde de angajator. Totuși, acest beneficiu extrasalarial aduce avantaje considerabile atât pentru compania angajatoare, cât și pentru angajat. Important de menționat în această privință este că angajatorul este scutit de la plata contribuțiilor sociale și beneficiază de 100% deductibilitate de la plata impozitului pe profit. Astfel, compania poate utiliza această modalitate de motivare și fidelizare a personalului din companie, cu un cost de implementare redus și facilități fiscale însemnate.
👉 Află Cum alegi cardul de masa potrivit pentru echipa ta si care sunt criteriile de care sa tii cont, dacă îți dorești să oferi salariaților beneficiul #1 preferat de angajații din România.
De ce este cardul pentru tichete de masă beneficiu extrasalarial
Cardul pentru bonurile de masă intră în categoria beneficiilor extrasalariale, pentru că:
- Beneficiază de tratament fiscal favorabil - dintre avantajele acordării tichetelor de masă, angajatorul este scutit de plata contribuțiilor sociale, iar impozitul și plata CASS în cuantum de 10% sunt reținute din venitul angajatului, conform legii tichetelor de masă;
- Nu este inclus în venitul salarial brut - valoarea încărcată pe cardul de masă nu se adaugă la venitul salarial brut al angajatului și, prin urmare, nu contribuie la creșterea taxelor și a impozitelor asociate salariului brut;
- Reprezintă un beneficiu flexibil - fără a contribui la creșterea semnificativă a costurilor cu salariile, angajatorul poate să ofere angajaților un beneficiu sub forma bonurilor valorice, care să contribuie la creșterea calității vieții și a puterii de cumpărare a salariaților.
👉 Oferă angajaților tăi cardul de tichete de masa Edenred, pentru a beneficia de acces la cea mai mare rețea de comercianți parteneri, cu acoperire națională 100% în hipermarketuri, supermarketuri, restaurante, pizzerii, cafenele, magazine online și platforme de food delivery: Bringo, Sezamo, Freshful, Glovo (exclusiv).
Care sunt beneficiile acordării cardului pentru bonuri de masă
Cardul pentru bonuri de masă rămâne în topul beneficiilor preferate de angajați. Acesta este dedicat exclusiv alocației individuale de hrană a salariaților, se acordă lunar și poate fi utilizat exclusiv pentru achitarea contravalorii mesei sau pentru achiziţionarea produselor alimentare.
Pentru angajați, cardul de bonuri de masă reprezintă un venit suplimentar și, prin urmare, o modalitate de gestionare mai eficientă a bugetului. În plus, luând în considerare ce poți cumpăra cu cardul de bonuri, beneficiarii au acces la o gamă largă de comercianți - restaurante, magazine sau alte tipuri de unități care oferă produse alimentare.
Angajatorii se bucură și ei de beneficii considerabile în urma acordării tichetelor de masă, având posibilitatea de a economisi până la 32% din costurile de personal la nivel de companie, ca urmare a scutirii de la plata taxelor sociale și a deductibilității de la plata impozitului. În egală măsură, procedura de acordare a tichetelor de masă implică o logistică simplificată, iar oferirea acestui beneficiu contribuie la motivarea angajaților și la creșterea satisfacției în muncă a acestora.
Ce valoare au tichetele de masă
Ultima creștere a valoarii tichetelor de masă a avut loc în noiembrie 2025. Astfel, potrivit prevederilor legislative, valoarea bonurilor de masă poate fi de maximum 45 lei/zi lucrată. Totuși, legea bonurilor de masă nu impune adoptarea valorii tichetelor de masă de 45 de lei, la fel cum nu impune o valoare minimă pentru tichete de masă, decizia aparținând angajatorului care acordă acest beneficiu.
Deși valoarea maximă a tichetelor de masă este de 45 de lei, utilizând cardul de bonuri, angajații au posibilitatea de a efectua plăți sub sau peste valoarea nominală a unui tichet. De asemenea, important de reamintit este aspectul referitor la impozitarea tichetelor de masă. Dacă ești angajat și beneficiezi de aceste tichete valorice, trebuie să știi că impozitul pentru bonurile de masă, alături de CASS în cuantum de 10%, sunt suportate de către salariat.
👉Beneficiază de o logistică simplificată și de facilități fiscale, la oferirea cardului cu tichete cadou Edenred - soluția modernă de motivare și recompensare pentru angajați.
Bonuri de masă pe card - întrebări frecvente
Iată care sunt cele mai frecvente întrebări ale angajaților și angajatorilor, atunci când vine vorba de bonurile de masă pe card.
- Cine plătește impozitul pe bonurile de masă?
Impozitul pe tichetele de masă este suportat de către angajat. Bonurile de masă se impozitează și sunt supuse taxelor sociale, fiind reținute din venitul angajatului.
- Cu cât se impozitează tichetele de masă?
10% este cuantumul în care se impozitează bonurile de masă, alături de CASS, care este 10%, ajungând astfel la un total de 19% taxe sociale suportate de angajat si plătite către stat.
- Câte bonuri de masă se dau pe lună?
Numărul de bonuri de masă acordate pentru o lună depinde de numărul de zile lucrate în luna respectivă. Astfel, pentru fiecare zi lucrată se acordă tichete de masă în valoarea stabilită de angajator.
- Când intră bonurile de masă pe card?
Încărcarea cardurilor de bonuri se face la data stabilită de angajator, împreună cu emitentul cardului. Valabilitatea tichetelor de masă pe card, pentru cele emise până la data de 31 octombrie, este până la data de 31 decembrie a anului de emitere. Tichetele emise după data de 1 noiembrie sunt valabile până la data de 31 decembrie a anului următor anului de emitere.
- Unde pot plăti cu cardul de bonuri?
În prezent, Edenred deține cea mai extinsă rețea de comercianți parteneri la nivel național, acoperind toate județele, ca distribuție. Rețeaua de comercianți parteneri poate fi accesată pe site-ul emitentului sau în aplicația pentru bonuri de masă a acestuia. Similar se procedează și pentru verificare sold card bonuri de masă, cu ajutorul aplicației mobile sau al contului creat după activarea cardului de bonuri de masă.
- Bonurile de masă se trec în contractul de muncă?
În general, acordarea beneficiilor extrasalariale este reglementată prin intermediul contractului colectiv de muncă.
- Bonurile de masă se iau în calcul la indemnizație?
Deoarece reprezintă venit impozabil, tichetele de masă, conform legislației, sunt incluse în baza de calcul a indemnizației.
👉 Dacă vrei să afli mai multe despre evoluția tendințelor pieței de beneficii extrasalariale din România, descarcă gratuit Studiul Edenred Benefit.
Acordarea de beneficii extrasalariale reprezintă o modalitate de motivare și recompensare importantă a resursei umane, iar cardul de tichete de masă rămâne facilitatea preferată a angajaților și a angajatorilor. Deși legislația nu impune o valoare minimă a bonurilor de masă, acordarea acestor tichete valorice poate avea un impact simțitor asupra satisfacției angajaților, cu beneficii reale asupra angajatorilor.
Adeverințe de salariat: tot ce trebuie să știi
Adeverința de salariat are rolul de a dovedi calitatea de salariat a angajatului în cadrul unității angajatoare în care activează. Aceasta se eliberează de către angajator și poate servi angajatului în diferite situații.
Dacă angajații tăi au nevoie de o adeverință de la locul de muncă prin intermediul căreia să ateste calitatea de salariat, iată tot ce trebuie să știi despre eliberarea acesteia.
- Ce este adeverința de salariat
- Ce informații trebuie să cuprindă adeverința de salariat
- Care este întrebuințarea adeverințelor de salariat
- Adeverințe de salariat - cum se solicită
- Termen de eliberare adeverință de salariat
- Tipuri de adeverințe de salariat pe care angajatorii le pot elibera
Ce este adeverința de salariat
Adeverința de salariat este documentul care atestă calitatea de salariat a solicitantului. Cu alte cuvinte, ori de câte ori salariatul este nevoit să dovedească faptul că este angajat în baza unui contract individual de muncă și remunerat pentru activitatea prestată poate solicita angajatorului o adeverință de salariat.
În ceea ce privește angajatorul, Codul Muncii precizează, la articolul 40, aliniat 2, că acesta este obligat să elibereze, la cerere, toate documentele care atestă calitatea de salariat a solicitantului.
Totodată, articolul 34 al aceleiași legi menționează că, la solicitarea salariatului sau a unui fost salariat, angajatorul este obligat să elibereze un document care să ateste activitatea desfășurată de acesta, durata activității, salariul, vechimea în muncă, în meserie și în specialitate.
👉 Dacă faci parte din categoria celor care dețin un business mic sau sunt manageri într-un IMM, intră în Biztro Club și bucură-te de recomandări la care toți antreprenorii și-ar fi dorit să aibă acces atunci când au pornit o afacere de la experți în domeniul financiar, legal și resurse umane, marketing și comunicare, design thinking și dezvoltare personală!
Ce informații trebuie să cuprindă adeverința de salariat
În funcție de scopul pe care îl deservește, adeverința de salariat poate conține anumite informații specifice referitoare la angajat. Totuși, informațiile generale pe care o adeverință de salariat trebuie să le cuprindă în mod esențial sunt:
- Numărul de înregistrare;
- Datele de identificare ale firmei: numele firmei, codul fiscal și numărul de înregistrare la Registrul comerțului;
- Datele de identificare ale angajatului: nume complet, CNP, adresa de domiciliu, seria și numărul cărții de identitate;
- Confirmarea calității de angajat a solicitantului și data la care contractul individual de muncă a fost încheiat.
În plus, adeverința de salariat mai poate cuprinde cuantumul salarial brut pe care îl primește angajatul, funcția în care a fost încadrat sau perioada pentru care a fost încheiat contractul individual de muncă, persoanele aflate în întreținere sau valabilitatea adeverinței de salariat eliberate, în funcție de destinația acesteia.
👉 Deși remunerația este importantă pentru salariați, cei mai mulți dintre aceștia își doresc beneficii extrasalariale flexibile, care să le completeze veniturile și care să-i ajute să mențină un echilibru sănătos între viața profesională și cea personală. Cu cardul cadou Edenred le poți oferi angajaților acces la o rețea diversificată de comercianți parteneri în domenii precum frumusețe, modă, sport, cultură sau learning.
Atunci când solicită o adeverință de salariat, anumite entități pun la dispoziția angajaților un model de adeverință pe care angajatorul trebuie să-l completeze cu datele specifice. De pildă, Casa de Asigurări de Sănătate oferă un model de adeverință pentru medicul de familie sau pentru emiterea cardului european de sănătate.
Care este întrebuințarea adeverințelor de salariat
În general, în momentul în care solicită o adeverință de la angajator, salariatul precizează motivul pentru care dorește eliberarea unui astfel de document. De cele mai multe ori, angajații prezintă adeverința care atestă calitatea de salariat în relație cu alte entități legale.
Spre exemplu, adeverința de salariat poate fi solicitată pentru:
- dovedirea calității de salariat în raport cu alte instituții - pentru acordarea anumitor drepturi sociale, precum bursele școlare pentru copiii angajatului, înscrierea copiilor la grădiniță sau școală, obținerea indemnizației pentru creșterea copilului;
- accesarea unui credit bancar - în situațiile în care angajatul nu trebuie să dovedească venitul pe care îl obține, ci doar faptul că este angajat în baza unui contract de muncă;
- înscrierea la medicul de familie sau acordarea concediilor medicale;
- facilități medicale în regim privat, oferite de către angajator drept parte a pachetului de beneficii extrasalariale - situație în care unitatea medicală solicită o dovadă a angajării;
- demonstrarea vechimii în muncă, în situația aplicării pentru un nou loc de muncă.
👉 Dacă îți dorești să crești retenția în rândul angajaților, include în pachetul de beneficii extrasalariale cardul de masa Edenred, beneficiul numărul 1 preferat de angajații din România.
Important de reținut este că situațiile în care angajatul are nevoie de o adeverință de salariat pot fi diverse, decurgând din relațiile pe care persoana le are cu diferitele instituții de stat sau private. În cazul în care solicitantul nu cere detalii specifice, poți oferi angajatului o adeverință care să clarifice calitatea sa de salariat.
Dacă, pe de altă parte, solicitantul are nevoie de anumite informații punctuale, precum numărul de zile de concediu medical, poți utiliza un model tipizat sau poți include aceste date în modelul general de adeverință, în funcție de cerințele instituției pentru care angajatul are nevoie de acest document.
Adeverințe de salariat - cum se solicită
Modalitatea prin care angajații solicită angajatorului o adeverință de salariat depinde de procedurile interne stabilite în cadrul companiei. Adeverința poate fi solicitată verbal sau în scris și poate fi eliberată fizic sau scanată și transmisă angajatului în format electronic.
Pentru a păstra coerența și transparența procesului, este recomandat ca astfel de solicitări să fie transmise prin e-mail. Totodată, poți pune la dispoziția angajaților un model de cerere pentru adeverința de salariat, în care să precizeze tipul documentului dorit, scopul pentru care doresc eliberarea acestuia și termenul până la care poate fi eliberat.
De asemenea, este indicat ca angajații să precizeze destinația unui astfel de document și toate informațiile de care solicitantul are nevoie. În acest fel, vei ști care este tipul de adeverință potrivit cu nevoile sale.
👉 În cazul în care ești în căutarea unei modalități de motivare și recompensare potrivită pentru angajații din cadrul firmei tale, cardul de vacanta Edenred ar putea fi răspunsul. Beneficiază de deductibilitate și economisește până la 32% versus acordarea primelor de vacanță în numerar, în timp ce angajații tăi se bucură de vacanțe pe teritoriul țării, într-o rețea vastă de unități turistice partenere.
Termen de eliberare adeverință de salariat
Legislația în vigoare nu precizează un termen specific pentru eliberarea adeverinței de salariat. Cu toate acestea, este de dorit ca termenul de eliberare să nu fie întârziat și să se coreleze cu momentul în care angajatul are nevoie de document.
Deși nu reglementează termenul de eliberare a adeverinței de salariat, Codul Muncii menționează că refuzul eliberării de către angajator a unui document care atestă activitatea desfășurată de salariat, durata activității, salariul sau vechimea în muncă reprezintă contravenție și se pedepsește cu amendă de la 300 lei la 1000 de lei.
Tipuri de adeverințe de salariat pe care angajatorii le pot elibera
În funcție de scopul pentru care sunt solicitate, există mai multe tipuri de adeverințe de salariat pe care angajatorii le pot elibera.
Model de adeverință de salariat
Adeverința care atestă calitatea de salariat conține informațiile de bază care fac dovada existenței unei relații contractuale între părți.
În cazul în care angajatul solicită o adeverință care să ateste calitatea acestuia de salariat, fără alte specificații suplimentare, poți utiliza această adeverință de salariat drept model.
SC .........................SRL
Cod fiscal .........................
Nr. de înregistrare la Registrul comerțului .........................
Nr. înregistrare: .............../...........................
ADEVERINŢĂ
Prin prezenta, se adeverește că domnul/doamna .........................., domiciliat/ă în ..............................., str. ..................... nr. ..., bl. ..., ap. ..., județul ......................, identificat/ă prin CNP........................, act de identitate ...... seria ..... nr. ..............., eliberat de ...................... la data de .................., este angajat(ă) al/a …………….pe perioadă nedeterminată/determinată începând cu data de ...................., în funcția de……….., conform contractului individual de muncă nr. ............../............................, înregistrat în Registrul General de evidență a salariaților conform legii.
Prezenta se eliberează spre a-i servi la ...............................
Angajator,
Nume și prenume
Semnătura și ștampila
👉 Citește și Deducerea personala - ce este, in ce conditii se acorda si cum se calculeaza!
Adeverință de salariat pentru medic/eliberare concediu medical
În cazul în care salariatul solicită adeverința de salariat pentru medicul de familie, poți utiliza documentul standard pus la dispoziție de Casa de Asigurări de Sănătate. Această adeverință pentru medicul de familie trebuie să cuprindă, pe lângă informațiile menționate anterior, și numărul de zile de concediu medical pe care salariatul le-a efectuat în ultimele 12 luni.
Utilizează acest model de adeverință de salariat pentru medic dacă angajatul are nevoie de un document în baza căruia să i se elibereze concediu medical pentru incapacitate temporară de muncă.
(Anexa nr. 7 la norme)
ANGAJATOR/CASA DE ASIGURĂRI DE SĂNĂTATE ...........................................................................
Nr. de înregistrare .......... data ..............
ADEVERINŢĂ
Prin prezenta se certifică că domnul/doamna ......................................................................., CNP .............................., act de identitate ....., seria ..... nr. .........., eliberat de ............ la data de ................., cu domiciliul în ............................................., str. ........................................... nr. ......., bl. ......, ap. ......, sectorul/judeţul .............................., are calitate de persoană asigurată pentru concedii şi indemnizaţii de asigurări sociale de sănătate în sistemul de asigurări sociale de sănătate şi îndeplineşte stagiul de asigurare*) prevăzut la art. 7 din Ordonanţa de urgenţă a Guvernului nr. 158/2005 privind concediile şi indemnizaţiile de asigurări sociale de sănătate, aprobată cu modificări şi completări prin Legea nr. 399/2006, cu modificările şi completările ulterioare.
Prezenta adeverinţă are o perioadă de valabilitate de 30 de zile de la data emiterii.
Sub sancţiunile aplicate faptei de fals în acte publice, declar că datele din adeverinţă sunt corecte şi complete.
Numărul de zile de concediu medical de care persoana asigurată a beneficiat în ultimele 12/24 luni este de ......... zile până la data de ............, aferente fiecărui cod de indemnizaţie în parte, fiecărei sarcini, precum şi fiecărui copil bolnav, după cum urmează:
Codul de indemnizaţie
Numărul de zile de concediu medical în ultimile 12**)/24*** luni
Seria şi numărul certificatului de concediu medical anterior****), pentru codul de diagnostic .............. valabil până la …………
Reprezentant legal angajator/Preşedinte - director general, ….........................................................................................
*) Adeverinţa se eliberează şi persoanelor aflate în concediu medical pentru situaţiile prevăzute la art. 9 şi 31 din Ordonanţa de urgenţă a Guvernului nr. 158/2005, aprobată cu modificări şi completări prin Legea nr. 399/2006, cu modificările şi completările ulterioare, în vederea gestionării numărului de zile de concediu medical acordate pentru aceste afecţiuni. **) Se utilizează pentru evidenţierea zilelor de concediu medical acordate pentru sarcină şi lăuzie, îngrijirea copilului bolnav, pentru reducerea timpului de muncă, pentru risc maternal, precum şi pentru incapacitate temporară de muncă pentru afecţiuni, altele decât cele prevăzute la art. 13 alin. (3) din Ordonanţa de urgenţă a Guvernului nr. 158/2005, aprobată cu modificări şi completări prin Legea nr. 399/2006, cu modificările şi completările ulterioare. ***) Se utilizează pentru evidenţierea zilelor de incapacitate temporară de muncă acordate pentru afecţiunile prevăzute la art. 13 alin. (3) din Ordonanţa de urgenţă a Guvernului nr. 158/2005 , aprobată cu modificări şi completări prin Legea nr. 399/2006, cu modificările şi completările ulterioare. ****) Se utilizează pentru situaţiile în care certificatele de concediu medical „în continuare“ urmează a fi eliberate de medici, alţii decât cei care au eliberat certificatele de concediu medical pe acelaşi cod de diagnostic până la data eliberării noului certificat.
Model adeverință de salariat pentru vechimea în muncă
Adeverința de vechime în muncă detaliază activitatea desfășurată în cadrul firmei, durata acesteia, funcția sau funcțiile ocupate, salariul și eventualele schimbări pe care contractul individual de muncă le-a suferit. Acest tip de adeverință se eliberează automat de către angajator, la încetarea contractului de muncă. Totodată, salariatul este îndreptățit să facă o cerere de eliberare a adeverinței de vechime ori de câte ori are nevoie, atât pe parcursul colaborării, cât și după încheierea acesteia.
Angajatorul este obligat să elibereze adeverința de salariat care să dovedească vechimea în muncă atât pentru angajații actuali, cât și pentru foștii salariați. Pentru că angajații trebuie să fie informați referitor la cine eliberează adeverința de vechime în muncă, este important de menționat că salariatul poate obține o astfel de adeverință de vechime atât de la ITM, sub forma unui extras din Revisal, care detaliază activitatea desfășurată la un anumit angajator, cât și de la firma angajatoare.
În cazul în care salariatul are nevoie de o adeverință de vechime, poți folosi acest model de adeverință de vechime pe care să-l completezi cu informațiile personalizate referitoare la salariatul în cauză.
Nr. /
ADEVERINȚĂ
Prin prezenta se atesta faptul că dl./dna................................................................................ posesor al BI/CI….., seria……., nr………….., CNP............................................, a fost angajatul(a) societății…………………….………., CUI……………………, cu sediul social în....................... , în baza contractului individual de muncă, cu normă întreagă/cu timp parțial de……ore/zi, încheiat pe durată determinată/nedeterminată, în funcția/meseria de ………………………
Pe durata executării contractului individual de muncă au intervenit următoarele mutații:
Nr. crt.
Mutația intervenită
Anul
Luna
Ziua
Meseria/ funcția
Salariul de bază, inclusiv sporurile care intră în calculul punctajului mediu anual
Nr. și data actului pe baza căruia se face înscrierea și temeiul legal
Contractul individual de muncă al domnului(ei) a încetat la data de............. , în baza prevederilor art…….., din Legea nr.53/2003 – Codul Muncii, modificată și completată, astfel cum rezultă din decizia nr…………………
În perioada lucrată a avut ……….. zile de absențe nemotivate și …………. zile concediu fără plată.
S-a eliberat prezenta …………………………………………………
Reprezentant legal,
…………………….
Adeverința de salariat reprezintă un document important în gestionarea relațiilor de muncă, asigurând respectarea drepturilor angajatului. Eliberarea unei astfel de adeverințe trebuie să țină cont de cerințele legale în vigoare și să cuprindă toate informațiile necesare referitoare la relația contractuală dintre părți. O adeverință-tip sau un model standardizat pot fi folosite ori de câte ori un solicitant le pune la dispoziția angajatorului.
Sursă foto: Shutterstock, Shutterstock
Tot ce trebuie să știi despre poprirea pe salariu
O creanță sau o datorie neachitată poate fi recuperată de către un creditor prin procedura de executare silită. Poprirea pe salariu este una dintre modalitățile de recuperare a creanțelor, care se aplică în conformitate cu prevederile legale.
Dacă vrei să știi ce înseamnă poprirea pe salariu, cine este îndreptățit să-ți pună poprire pe salariu sau care este procentul din salariu care poate fi reținut lunar, am pregătit un articol care să-ți răspundă la toate întrebările.
- Ce este poprirea pe salariu
- Cum se realizează procedura de poprire pe salariu
- Ce procent din salariu poate fi reținut lunar
- Ce categorii de venituri nu pot fi poprite
- Cine poate pune poprire pe salariu
Ce este poprirea pe salariu
Poprirea pe salariu este măsura prin care creditorul, prin intermediul unui executor, solicită băncii sau angajatorului pentru care debitorul lucrează să plătească o sumă de bani în numele celui care s-a îndatorat.
Conform articolului 781 din Codul de procedură civilă, pot fi supuse urmăririi silite prin poprire sumele de bani, titlurile de valoare sau alte bunuri mobile. Același articol precizează că sumele de bani din conturile bancare pot face obiectul urmăririi silite prin poprire, atât în ceea ce privește soldul creditor al acestor conturi, cât și încasările viitoare.
Pentru a aplica poprire pe conturi, creditorul sau persoana care dorește să-și recupereze datoria trebuie să facă o solicitare unui executor judecătoresc. Legislația precizează că executorul va institui poprirea pe cont fără înștiințare sau somație, prin intermediul unei adrese care va conține și titlul executoriu în baza căruia s-a înfiinţat poprirea.
În termeni simpli, pentru a-și recupera datoria, creditorul se va îndrepta înspre un executor judecătoresc, care va emite o adresă cu titlu executoriu. În acest fel, banca va fi informată să indisponibilizeze o anumită sumă de bani din cuantumul pe care debitorul îl deține sau îl va deține pentru a achita datoria. Banca sau angajatorul debitorului, prin intermediul cărora se instituie poprirea executorie, funcționează pe post de intermediar în relația dintre creditor, executor judecătoresc și debitor.
Important de menționat este că cererea creditorului de recuperare a creanței se va adresa unui executor judecătoresc al cărui birou se află în circumscripţia curţii de apel unde îşi are domiciliul sau sediul debitorul, după cum precizează Codul de procedură civilă.
Ce poți să faci dacă ai poprire pe salariu
După ce debitorul a luat la cunoștință de existența popririi, acesta poate face o contestație la executare. Contestația pentru poprirea salariului se face în termen de 15 zile de la primirea înștiințării privind poprirea.
În cazul în care salariatul dorește să conteste decizia de poprire pe salariu, este important să se încadreze în termenul stabilit prin lege.
👉 Citește Ghid contributii salarii: ce este CAS, CASS si ce alte taxe platesti din salariu și află care este cuantumul taxelor pe care le plătești din veniturile brute lunare.
Cum se realizează procedura de poprire pe salariu
După solicitarea creditorului, poprirea pe cont pentru persoana fizică sau juridică se înființează fără somație. Totuși, debitorul este înștiințat prin intermediul unei adrese de înființare a popririi, primită în copie alături de încheierea de încuviinţare a executării şi titlul executoriu.
Adresa de înființare a popririi trebuie să conțină numele şi domiciliul debitorului, dar și codul numeric personal, dacă acesta este persoană fizică, ori denumirea, sediul acestuia şi codul unic de înregistrare sau de identificare fiscală, pentru persoane juridice.
Executarea silită prin poprire se realizează prin înștiințarea băncii la care debitorul are cont sau a angajatorului la care acesta lucrează. Scopul adresei este acela de a indisponibiliza suma de bani datorată și de a o restitui creditorului, prin intermediul executorului judecătoresc.
În cazul în care debitorul deține în cont întreaga sumă datorată, aceasta se va retrage pentru a achita datoria. În caz contrar, datoria se va retrage eșalonat, prin reținerea unei anumite părți din salariu, conform legislației în vigoare.
Ce procent din salariu poate fi reținut lunar?
Conform legii, în cazul în care pe salariu se aplică o poprire, suma indisponibilizată nu poate depăși un anumit procent din totalul veniturilor. Astfel, atunci când discutăm despre poprirea pe pensie, salariu sau oricare alt venit, este important de reținut că limitele popririi salariului, menționate în articolul 729 din Codul de procedură civilă, sunt:
- până la jumătate din venitul lunar net, pentru sumele datorate cu titlu de obligaţie de întreţinere sau alocaţie pentru copii;
- până la o treime din venitul lunar net, pentru orice alte datorii.
Totodată, dacă există mai multe popriri asupra aceleiași sume, aceasta nu poate fi mai mare de jumătate din venitul lunar net al debitorului. Dacă debitorul are o singură poprire pe salariu, se poate reține cel mult o treime din valoarea salariului lunar net. Pentru a identifica cât înseamnă o treime din salariu, se calculează drept referință 1/3 din salariul net încasat lunar.
În cazul în care, pe de altă parte, debitorul are poprire pe salariu de la mai mulți creditori, banca va reține jumătate din valoarea salarială exemplificată.
Dacă salariatul are poprire pe un salariu mai mic decât salariul minim pe economie, legislația prevede ca veniturile din muncă mai mici decât cuantumul salariului minim net pe economie să fie urmărite numai asupra părţii ce depăşeşte jumătate din acest cuantum.
Exemplificând modalitatea de calcul pentru poprirea unui venit mai mic decât salariul minim pe economie, abordăm exemplul unui salariat care câștigă lunar 1800 de lei net. Salariul minim pe economie este de 2079 de lei net, iar jumătate din acesta este 1039,5 lei. Prin urmare, partea care depășește jumătate din acest cuantum este 760,5 lei (1800-1039,5 lei). Poprirea se va putea aplica pentru jumătate din cei 760,5 lei ai salariatului.
Ce categorii de venituri nu pot fi poprite?
Există o serie de venituri sau sume exceptate de la poprire, după cum amintește legislația în vigoare:
- alocațiile de stat;
- indemnizațiile pentru copii;
- ajutoarele pentru îngrijirea copilului bolnav;
- ajutoarele de maternitate;
- ajutoarele acordate în caz de deces;
- bursele de studii acordate de stat;
- diurnele;
- orice alte asemenea indemnizaţii cu destinaţie specială, stabilite potrivit legii.
Articolul 729 din Codul de procedură civilă amintește că veniturile enumerate mai sus nu pot fi urmărite pentru niciun fel de datorie. Astfel, este de subliniat faptul că nu se poate aplica poprire pe indemnizația pentru creșterea copilului, pe alocații de stat sau alte venituri destinate îngrijirii copilului.
👉 Pentru a te bucura de un beneficiu extrasalarial care să-ți completeze veniturile lunare, discută cu angajatorul despre adoptarea cardului de tichete de masa Edenred. Acest beneficiu poate fi utilizat într-o rețea variată de comercianți parteneri și îți oferă accesul la un prânz nutritiv în fiecare zi.
Ajutoarele pentru incapacitate temporară de muncă, compensaţia acordată salariaţilor în caz de desfacere a contractului individual de muncă sau sumele cuvenite şomerilor, potrivit legii, pot fi poprite strict pentru sumele datorate cu titlu de obligaţie de întreţinere şi despăgubiri pentru repararea daunelor cauzate prin moarte sau prin vătămări corporale.
În această situație, este inclusă și poprirea pe concediul medical, ca ajutor pentru incapacitate temporară de muncă, care poate fi instituită strict pentru sumele datorate cu titlu de obligaţie de întreţinere, precum pensia alimentară, sau despăgubirea daunelor cauzate prin moarte sau vătămări corporale.
Cine poate pune poprire pe salariu
Discutând despre ce înseamnă poprirea pe cont, am clarificat că poprirea pe salariu este generată de o datorie. Prin urmare, poprirea poate fi solicitată atât de către instanțele de judecată sau executori judecătorești, în numele unui creditor, cât și de către ANAF. În cazul popririi pe cont de la ANAF, aceasta se validează printr-o adresă, cu înștiințarea debitorului.
Banca este obligată să pună în aplicare poprirea pe contul firmei sau al persoanei fizice, iar sumele de bani blocate nu vor mai putea fi retrase sau utilizate în niciun fel. În cazul în care a fost instituită poprirea la angajator și banca a blocat sumele din contul debitorului, aceasta poate fi înștiințată pentru a debloca sumele, făcând dovada faptului că angajatorul s-a obligat să facă reținerea datorată.
Pot deschide un alt cont dacă am poprire pe salariu
În cazul în care debitorul intenționează să deschidă un nou cont bancar decât cel pe care s-a instituit poprirea, este important de menționat că, potrivit Codului de procedură civilă, poprirea se va înființa pe toate conturile debitorului.
Salariații care doresc să știe dacă pot deschide cont, dacă au poprire, trebuie să aibă în vedere faptul că blocarea sumelor se poate institui pe oricare dintre conturile debitorului. Anumite bănci oferă facilitatea de verificare a popririi online sau înștiințează debitorul în momentul în care au fost nevoite să blocheze anumite sume ca urmare a popririi.
Totodată, în cazul în care debitorul intenționează să acceseze un împrumut, băncile oferă credit pentru cei cu poprire pe salariu. Totuși, de luat în calcul este faptul că împrumutul trebuie folosit mai întâi pentru a achita datoriile care au stat la baza instituirii popririi.
👉 Dacă ai poprire pe salariu, angajatorul îți poate oferi o serie de beneficii extrasalariale la alegere, corelate cu nevoile tale. Alege din platforma Benefit o gamă largă de beneficii și reduceri la nivel național.
După achitarea sumelor datorate creditorului, executorul va emite o adresă de sistare a popririi, care trebuie prezentată băncii. Aceasta figurează drept dovadă de stingere a datoriilor și coincide cu momentul când se ridică poprirea de pe cont.
Poprirea pe salariu este o măsură instituită, din punct de vedere legal, pentru neachitarea unor datorii. La înființarea unei popriri, debitorul sau salariatul al cărui cont va fi poprit trebuie înștiințat prin intermediul unei adrese de înființare a popririi. Important de reținut este faptul că poprirea va fi ridicată în momentul achitării datoriilor față de creditor, iar veniturile din salarii vor fi reținute în proporție de jumătate sau o treime, în funcție de tipul datoriei și numărul de creanțe.
Surse foto: Shutterstock, Shutterstock, Shutterstock, Shutterstock.
Noile modificări legislative 2023 -2024: ce trebuie să știi și cum te afectează
În luna octombrie a acestui an a fost publicată în Monitorul Oficial Legea nr. 296/2023 privind unele măsuri fiscal-bugetare pentru asigurarea sustenabilității financiare a României pe termen lung.
Unele dintre măsurile prevăzute de Legea nr. 296/2023 se aplică începând cu luna noiembrie 2023, în timp ce altele se aplică din luna ianuarie 2024. De aceea, este important să fii informat din timp, motiv pentru care ți-am pregătit în acest articol un sumar al celor mai importante măsuri fiscal-bugetare.
Modificări fiscale aplicabile începând cu noiembrie 2023
- Modificări fiscale privind plafoanele de încasări și plăți în numerar
- Modificări fiscale care afectează angajatorii și angajații din IT, construcții, sectorul agricol și industria alimentară
Modificări fiscale aplicabile începând cu ianuarie 2024
- Modificări fiscale privind impozitul pe veniturile microîntreprinderilor
- Modificări fiscale privind veniturile din activități independente și veniturile din drepturi de proprietate intelectuală
- Modificări fiscale privind impozitul pe profit
- Alte noutăți legislative 2024: tichetele de masă și voucherele de vacanță - supuse CASS
Modificări fiscale aplicabile începând cu noiembrie 2023
Așa cum am menționat, unele modificări legislative sunt implementate chiar din luna noiembrie a acestui an, așa că e bine să fii la curent cu noutățile, pentru a-ți putea planifica activitatea în concordanță, atunci când ești antreprenor. Iată care sunt principalele modificări legislative de care să ții cont.
Modificări fiscale privind plafoanele de încasări și plăți în numerar
Printre principalele modificări fiscale aplicabile încă din 11 noiembrie 2023 se numără plafoanele de încasări și plăți în numerar. Iată care sunt acestea, conform OUG nr. 98/2023 pentru modificarea articolului LXIV din Legea nr.296/2023:
- Plafon zilnic de 1.000 de lei pentru fiecare persoană care a primit avansuri spre decontare;
- Plafon de 50.000 de lei (la finalul fiecărei zile) pentru sumele în numerar aflate în casieria persoanelor juridice, PFA-urilor, II, IF-urilor. Tot ce depășește această sumă trebuie depus în conturile bancare în termen de 2 zile lucrătoare. Prin excepție, se admite depăşirea acestui plafon pe o perioadă de 3 zile lucrătoare numai cu sumele aferente plăţii salariilor şi altor drepturi de personal, precum şi altor operaţiuni cu persoane fizice.
Deși inițial au fost propuse și alte modificări legislative, rămân nemodificate următoarele plafoane de încasări și plăți:
- Încasări în limita unui plafon zilnic de 5.000 de lei de la o persoană juridică, PFA, II, IF, liber-profesioniști, persoane fizice care desfășoară activități în mod independent;
- Plafon zilnic de 5.000 de lei/persoană, dar nu mai mult de 10.000 de lei/zi pentru plăți către persoane juridice/PFA, II, IF, liber-profesioniști sau persoane fizice care desfășoară activități în mod independent;
- Plafonul zilnic pentru magazinele cash and carry este de 10.000 de lei/persoană;
- În continuare rămân interzise încasările fragmentate în numerar pentru facturile a căror valoare este mai mare de 5.000 de lei și, respectiv, de 10.000 lei, în cazul magazinelor de tipul cash and carry și în cazul prestărilor de servicii.
Modificări fiscale care afectează angajatorii și angajații din IT, construcții, sectorul agricol și industria alimentară
În cazul în care ești proprietarul unui business care activează în sectoarele de IT, construcții, agricol și alimentar, trebuie să știi că, începând cu noiembrie 2023, au loc unele modificări fiscale.
Iată care sunt modificările legislative aplicabile începând cu veniturile aferente lunii noiembrie 2023:
- Scutirea de impozit pe venit pentru veniturile salariale - aplicabilă pentru angajații din domeniul tehnologiei informației (IT) - va fi limitată la un cuantum de 10.000 de lei din veniturile salariale și asimilate salariilor obținute lunar.
- Scutirea de la impozitul pe venit pentru angajații din domeniul IT, construcțiilor, în sectorul agricol și industria alimentară, în limita a 10.000 RON - se aplică la locul unde se află funcția de bază, pentru veniturile obținute în baza unui singur contract de muncă având normă întreagă sau timp parțial de muncă. Totodată, veniturile pentru care se aplică scutirea sunt calculate la un salariu brut de încadrare pentru 8 ore de muncă/zi prin raportare la nivelul salariului de bază minim brut pe țară garantat în plată prevăzut de lege pentru domeniul/sectorul relevant
- Angajații din aceste domenii vor putea opta pentru reducerea cotei de contribuție de asigurări sociale (CAS) cu procentul corespunzător contribuției la Pilonul II de pensii (procent prevăzut în Legea nr. 411/2004 și care va crește la 4,75%, începând cu data de 1 ianuarie 2024).
- Se reintroduce obligația plății contribuției de asigurări sociale de sănătate (CASS) în procent de 10% pentru angajații din domeniul construcțiilor și din sectorul agricol și industria alimentară, indiferent de nivelul veniturilor salariale și asimilate salariilor obținute. De asemenea, s-a uniformizat regimul fiscal aplicabil salariilor din IT cu cel din construcții și sectorul agroalimentar, astfel că și angajații din acest prim sector să plătească CASS în procent de 10%.
- Se revine la cota standard de 2,25% în ceea ce privește contribuția asiguratorie de muncă (CAM) pentru angajatorii din domeniul construcțiilor și pentru cei din sectorul agricol, industria alimentară și IT.
Și aici are loc o uniformizare a regimului fiscal, astfel că angajatorii din domeniul IT sunt responsabili pentru contribuția asiguratorie de muncă.
👉Menține-ți angajații motivați și oferă-le un card cadou Edenred, prin care să aibă acces la o rețea diversificată de comercianți din diverse domenii: IT, frumusețe, modă, restaurante etc. Solicita o oferta personalizata pentru businessul tau!
Modificări fiscale aplicabile începând cu ianuarie 2024
Începând cu anul 2024, vor avea loc și alte modificări fiscale, în special atunci când vorbim despre modul de calcul al impozitului. Descoperă mai multe detalii.
Modificări fiscale privind impozitul pe veniturile microîntreprinderilor
Printre modificările fiscale aplicabile din 2024 se numără modul de calcul al impozitului pe veniturile microîntreprinderilor. Concret, începând 1 ianuarie 2024, impozitul pe veniturile microîntreprinderilor va fi de:
- 1% – dacă veniturile nu depășesc valoarea de 60.000 euro inclusiv și persoana juridică nu desfășoară activități economice încadrate în anumite coduri CAEN din industriile IT, HoReCa, unele activități juridice și activități de asistență medicală/stomatologică.
- 3% – dacă veniturile depășesc valoarea de 60.000 euro sau microîntreprinderea desfășoară activități încadrate în industriile amintite mai sus.
Bine de știut: dacă, la un moment dat în timpul anului financiar, o microîntreprindere nu mai îndeplinește condițiile pentru aplicarea cotei de 1%, noua cotă de 3% va fi aplicată începând cu trimestrul în care înregistrează o astfel de situație. La fel se procedează și atunci când vorbim despre modificarea cotei de impozitare de la 3% la 1%, atunci când condițiile de aplicare justifică o astfel de modificare a cotei aplicabile.
👉Trecerea de la 1% impozit la 3% îți poate afecta semnificativ businessul.. De aceea, este important să înveți cum să gestionezi fluxul de numerar, pentru a evita situațiile neplăcute. Află cum sa-ti optimizezi cashflow-ul.
De asemenea, în cazul în care microîntreprinderea desfășoară activități corespunzătoare codurilor CAEN din industriile menționate anterior și obține venituri și din alte activități în afara celor corespunzătoare acestor coduri CAEN, se aplică o cotă de impozitare de 3% și pentru veniturile din aceste alte activități.
Modificări fiscale privind veniturile din activități independente și veniturile din drepturi de proprietate intelectuală
Nu numai microîntreprinderile sunt afectate de noile modificări fiscale, ci și persoanele care obțin venituri din activități independente sau din drepturile de proprietate intelectuală. Astfel:
- Contribuția de asigurări sociale de sănătate (CASS) se va datora la o bază de calcul anuală egală cu venitul net anual realizat/brut sau norma anuală de venit, respectiv norma anuală de venit ajustată, care nu poate fi mai mare decât nivelul de 60 salarii minime brute pe țară. La determinarea bazei anuale de calcul a CASS nu se iau în considerare pierderile fiscale anuale.
- Suplimentar, pentru veniturile din activități independente, obținute din una sau mai multe surse, este impusă o bază minimă de calcul a CASS de 6 salarii minime brute pe țară. În cazul în care contribuția estimată sau reținută la sursă (în cazul veniturilor realizate în baza contractelor de activitate sportivă) a fost determinată asupra unei baze de calcul mai mici decât 6 salarii minime brute pe țară, contribuabilul datorează o diferență de CASS până la nivelul celei corespunzătoare bazei de calcul egală cu 6 salarii minime brute pe țară.
Modificări fiscale privind impozitul pe profit
O alta modificare, ce va intra în vigoare din 2024, este cea prin care se introduce impozitul minim pe cifra de afaceri pentru societățile comerciale a căror cifră de afaceri depășește 50 de milioane de euro. Concret, dacă impozitul pe profit pentru astfel de societăți se dovedește a fi mai mic decât impozitul pe cifra de afaceri, acestea sunt obligate să plătească impozit pe profit la nivelul impozitului minim pe cifra de afaceri. Cifra de afaceri nu este cea din situațiile financiare, ea determinandu-se conform unei formule specifice care ia în calcul veniturile totale din care se scad:
- anumite categorii de venituri (venituri neimpozabile, din producția de imobilizari, subventii, despăgubiri etc)
- valoarea imobilizărilor în curs de execuţie, înregistrate după data de 1 ianuarie 2024
- amortizarea contabilă aferentă activelor achiziţionate/ produse începând cu data de 1 ianuarie 2024
Procentul menționat în cadrul formulei de calcul a impozitului pe cifra de afaceri este de 1%. În cazul în care, din aplicarea formulei de calcul pentru determinarea impozitului pe cifra de afaceri, rezultă o valoare negativă, impozitul minim este zero.
Bine de știut: această regulă nu se aplică pentru instituțiile de credit și nici pentru operatorii economici care desfășoară exclusiv activități de distribuție/furnizare/transport de energie electrică și gaze naturale și care sunt reglementați/licențiați de Autoritatea Națională de Reglementare în Domeniul Energiei.
Alte noutăți legislative 2024: tichetele de masă și voucherele de vacanță - supuse CASS
În prezent, tichetele de masă și voucherele de vacanță acordate de angajatori sunt supuse numai impozitului pe venit.
Începând cu veniturile aferente lunii ianuarie 2024, voucherele de vacanță și tichetele de masă se includ în baza lunară de calcul al CASS, astfel, pe lângă impozitul pe venit de 10%, se va datora și contribuția la sănătate de 10%, reținută din venitul angajaților.
Bine de știut: tichetele culturale și tichetele de creșă își vor păstra tratamentul fiscal de până acum, astfel că sunt supuse doar impozitului pe venit.
👉Oferă angajaților tăi un card de tichete culturale Edenred, pentru a le susține dezvoltarea profesională și culturală. Având în vedere că tratamentul fiscal pentru tichetele culturale nu se schimbă, poți obține economii semnificative pentru businessul tău. Solicita o oferta personalizata și te vom contacta în cel mai scurt timp!
Așa cum ai văzut, există multiple modificări legislative la care trebuie să fii atent, atunci când ești antreprenor, pentru a te asigura că îți desfășori activitatea conform legislației în vigoare. Este important să te informezi la timp, din surse sigure, și să îți planifici activitatea și strategia financiară astfel încât nici businessul tău și nici angajații să nu resimtă efecte negative.
sursă foto: shutterstock.com, shutterstock.com
Concedii fără plată – informații utile pentru angajați și angajatori
Concediul fără plată reprezintă un interval de timp în care angajatul își întrerupe activitatea profesională, fără a primi o remunerație pentru perioada respectivă. Art 54 din Codul Muncii prevede că, în cazul concediilor fără plată, contractul individual de muncă poate fi suspendat, prin acordul părților.
Orice angajat poate să beneficieze de concediu fără plată în anumite situații specifice, prevăzute în legislație.
- Concedii fără plată - în ce condiții se acordă
- Care este durata concediului fără plată
- Cum poți să soliciți concediu fără salariu
- Avantaje și dezavantaje ale concediului fără plată
- Prevederi legislative referitoare la concediul fără plată - ce trebuie să știe angajatorii
- Concediu fără plată pentru bugetari
Concedii fără plată - în ce condiții se acordă
Conform art. 153 Codul Muncii, concediul fără plată se acordă pentru rezolvarea unor situații personale. Important de menționat este faptul că perioada pentru care angajatul solicită concediu neplătit pentru situații personale nu constituie vechime în muncă.
Totodată, concediul fără plată se poate acorda și în vederea participării la programe de formare profesională. Potrivit art. 154 Codul Muncii, acest concediu pentru studii poate fi acordat cu sau fără plată, la solicitarea salariatului.
Concediul pentru formare profesională se acordă pe perioada în care angajatul urmează, din proprie inițiativă, un program de școlarizare sau formare profesională. Totodată, dreptul la concediu fără plată pentru formare profesională poate fi respins de către angajator numai în situația în care absența salariatului ar prejudicia grav desfășurarea activității.
Concediul de studii cu plată se acordă, conform art. 157 din Codul Muncii, în situația în care angajatorul nu a respectat obligația de a asigura, pe cheltuiala sa, participarea unui salariat la formare profesională în condițiile prevăzute de lege. Prin urmare, angajatul poate beneficia de concediu pentru formare profesională plătit de către angajator. Limita acestui concediu este de 10 zile lucrătoare sau până la 80 de ore, caz în care salariatul va primi o indemnizație de concediu.
Care este durata concediului fără plată
Durata concediului fără plată pentru rezolvarea unor situații personale se stabilește prin contractul colectiv de muncă sau prin regulamentul intern aplicabil. Legislația nu impune o limită de zile libere neplătite, astfel că angajatul poate negocia perioada maximă de concediu fără plată cu angajatorul său.
Pentru concediu de studii, Codul Muncii prevede ca angajatul să notifice angajatorul referitor la durata stagiului de formare profesională și la data de începere a acestuia, cu cel puțin o lună înainte de desfășurarea lui.
De asemenea, concediul fără plată pentru formare profesională se poate realiza și fracționat, pe parcursul anului, în cazul în care salariatul urmează o formă de învățământ superior. Astfel, angajatorul poate acorda concediu fără plată pentru susținerea examenelor de absolvire sau a examenelor de promovare în anul următor.
Cum poți să soliciți concediu fără salariu
Pentru solicitarea concediului fără plată, angajatul trebuie să se adreseze angajatorului, notificându-l în scris. De reținut este că, înainte de a solicita concediu neplătit, salariatul trebuie să consulte reglementările interne cu privire la acordarea zilelor libere fără plată pentru formarea profesională sau pentru rezolvarea unor situații personale.
Cerere concediu fără plată pentru formare profesională
După cum prevede Codul Muncii, concediul fără plată pentru formare profesională trebuie anunțat cu cel puțin o lună înainte, prin notificare scrisă.
Cererea de concediu fără plată trebuie să precizeze data de începere a stagiului de formare, domeniul în care se desfășoară, durata perioadei de instruire, dar şi denumirea instituţiei de formare profesională.
Cerere concediu fără plată motive personale
Pentru a depune o cerere de concediu fără plată pentru motive personale, legislația nu prevede un termen limită de înaintare a acesteia către angajator.
Important de reținut este că notificarea de concediu fără plată trebuie să conțină motivul pentru care salariatul solicită concediu neplătit, dar și durata acestuia. În situații particulare, angajatorul poate solicita și alte documente justificative care să însoțească cererea de concediu.
În cazul în care organizația utilizează un anumit model de cerere de concediu fără plată, acesta poate fi solicitat de la departamentul de resurse umane sau de la superiorul direct.
Avantaje și dezavantaje ale concediului fără plată
Avantajele și dezavantajele concediului fără plată sunt strâns legate de situația personală și profesională a fiecărui angajat.
Beneficiul major al concediului fără plată este acela că, fără a-și scădea din zilele de concediu de odihnă, angajatul se poate concentra pe rezolvarea unor situații personale sau poate investi în dezvoltarea sa.
Concediul fără plată oferă flexibilitate în ceea ce privește perioada și durata absenței. Dacă atât angajatul, cât și angajatorul au negociat și au căzut de acord asupra anumitor condiții pentru concediu fără plată, agreate de ambele părți, salariatul își poate organiza zilele libere în funcție de necesități.
Pentru angajații care urmează cursuri ale învățământului superior sau programe de formare și perfecționare, concediul fără plată este o modalitate utilă de a-și păstra locul de muncă, dar și de a se concentra pe dezvoltarea personală și profesională pentru o perioadă mai lungă de timp.
Deși prezintă o serie de avantaje considerabile, concediul fără plată implică și anumite dezavantaje. Important de precizat este că perioada de suspendare a contractului de muncă în situația unui concediu fără plată nu constituie vechime în muncă. Excepție de la această regulă face concediul neplătit pentru formare profesională.
👉 Concediul neplătit poate avea repercursiuni nu doar asupra salariului, ci și asupra beneficiilor extrasalariale. Prin urmare, beneficii precum tichetele de masa nu vor mai fi acordate salariaților aflați în concediu fără plată.
În plus, pe perioada concediului fără plată, nu sunt reținute și virate contribuții către sistemul public de asigurări de sănătate. În cazul în care concediul depășește mai mult de 3 luni, asigurarea de sănătate este suspendată, fapt menționat în art. 2 din Ordinul nr. 617/2007 (drepturile de asigurare încetează după 3 luni de la ultima plată a contribuţiei).
Nu în ultimul rând, concediul fără plată necesită o organizare și planificare riguroasă, pentru ca angajatorul să poată asigura o tranziție lină a responsabilităților în timpul absenței salariatului. Acesta este și motivul pentru care o cerere concediu fără plată model se completează și se înmânează angajatorului cu cel puțin o lună înainte pentru concediul de studii. Deși nu există un termen legal prestabilit, este recomandabil ca și pentru cerere de suspendare contract de muncă pe motive personale angajatul să aloce un timp suficient înștiințării angajatorului.
Prevederi legislative referitoare la concediul fără plată - ce trebuie să știe angajatorii
După ce am explicat ce înseamnă concediu fără plată și în ce condiții se poate acorda acesta, este important de subliniat că angajatorii trebuie să cunoască anumite prevederi legislative cu privire la aprobarea zilelor libere neplătite în situații particulare.
Se poate refuza un concediu fără plată?
Despre refuzul concediului fără plată am menționat în rândurile de mai sus. Reiterăm că angajatorul poate refuza concediul fără plată pentru formare profesională dacă absența salariatului ar prejudicia grav desfășurarea activității.
Din acest motiv, este esențial ca angajatul să-și exprime dorința de a intra în concediu fără plată cu cel puțin o lună înainte, dând timp angajatorului să organizeze activitățile în consecință.
Totodată, Codul muncii precizează, în cadrul art. 158, că angajatorul nu poate deduce durata concediului pentru formare profesională din durata concediului de odihnă anual al salariatului, iar această perioadă este asimilată unei perioade de muncă efectivă în ceea ce priveşte drepturile cuvenite salariatului, altele decât salariul. Cu alte cuvinte, perioada concediului fără plată pentru formare profesională este considerată generatoare de vechime în muncă.
👉Dacă îți dorești să încurajezi angajații să utilizeze concediul de odihnă pentru a se recrea și pentru a se bucura de timpul personal, cardul de vacanta Edenred poate fi o modalitate potrivită de a le acorda o primă de vacanță care le poate acoperi cazarea, transportul, dar și mesele sau serviciile de agrement.
Se acordă concediu fără plată în preaviz?
Pe perioada preavizului, contractul individual de muncă continuă să își producă toate efectele. În consecință, dacă angajatul are nevoie de concediu fără plată în preaviz pentru rezolvarea unor situații personale, acesta poate solicita zile libere neplătite chiar și în această perioadă, conform legii.
Având în vedere că pe perioada concediului fără plată contractul individual de muncă este suspendat prin acordul părților, concediul fără salariu suspendă și perioada de preaviz, care urmează a fi reluată după încheierea perioadei de concediu.
Se justifică motivele personale pentru solicitarea concediului fără plată?
Legea nu impune o procedură fixă în situația solicitării concediului fără plată pentru motive personale. Prin urmare, angajatorul poate aproba concediul fără plată pentru rezolvarea unor situații personale fără a cere angajatului justificarea acelei situației personale. Totuși, dacă angajatorul dorește, poate solicita angajatului explicații referitoare la situațiile personale pentru care înaintează cererea de concediu.
Concediul medical și concediul fără plată
În cazul concediului medical, este important de menționat că acesta poate întrerupe atât concediul de odihnă, cât și concediul fără plată, conform prevederilor OUG 158/2005. Mai exact, în cazul în care incapacitatea temporară de muncă survine în timpul concediului fără plată, salariatul beneficiază de indemnizație, iar concediul fără plată este întrerupt, urmând a fi reluat la încheierea concediului medical.
Această prevedere legală este de interes, în special în ceea ce privește indemnizația acordată salariatului. Deși salariatul aflat în concediu fără plată nu beneficiază de remunerație pe perioada acestuia, dacă un concediu medical survine în timpul zilelor libere neplătite, angajatorul trebuie să ofere indemnizația de incapacitate temporară de muncă, în baza întreruperii concediului fără plată de concediul medical.
Concediu fără plată pentru bugetari
Salariații din administrația publică și din unitățile bugetare au dreptul la concediu fără plată pentru funcționar public în vederea formării profesionale, în limita a 90 de zile lucrătoare pe an.
Aceste zile libere neplătite pot fi utilizate pentru susținerea examenului de bacalaureat, a examenului de admitere într-o formă de învățământ superior, a examenelor de an universitar sau a examenului de diplomă, dar și pentru susținerea examenului de admitere la doctorat sau a tezei de doctorat.
Totodată, concediul fără plată se acordă și funcționarilor publici care intenționează să participe la examenul pentru ocuparea unui loc de muncă în altă unitate din sistemul public.
Durata concediului fără plată pentru soluționarea unor probleme personale se stabilește de comun acord cu angajatorul și se acordă pentru tratamente medicale efectuate în străinătate, în cazul în care salariatul nu are dreptul la indemnizație pentru incapacitate temporară de muncă, pentru însoțirea unei rude la tratament în străinătate sau pentru îngrijirea copilului bolnav, cu vârstă mai mare de trei ani.
Dacă durata concediului fără plată este mai mare de 30 de zile, instituția poate încadra o altă persoană, pe perioada determinată. Această situație este justificată, spre exemplu, pentru salariații care solicită concediu fără plată în învățământ sau într-o altă instituție care nu poate funcționa optim în lipsă de personal.
După cum prevede articolul 54 Codul muncii, pe perioada concediului fără plată contractul individual de muncă poate fi suspendat. Acest lucru permite salariatului să urmeze programe de formare profesională sau să gestioneze situațiile personale, fără a-și afecta parcursul profesional. Pentru a solicita concediu fără salariu, angajatul trebuie să analizeze atent avantajele și dezavantajele pe care această intenție le implică, alegând varianta cea mai potrivită pentru nevoile sale individuale și pentru contextul său profesional.
Sursă foto: Shutterstock
TVA deductibil: ce este, cum se aplică și în ce afaceri poți beneficia de el
Termenul de TVA deductibil este un element de fiscalitate pe care antreprenorii ar trebui să-l cunoască, indiferent de domeniul în care aceștia activează. Taxa pe Valoare Adăugată se aplică în cazul majorității produselor sau serviciilor comercializate în România. Totuși, în anumite situații, acest TVA se poate deduce.
- Ce înseamnă TVA deductibil?
- În ce condiții se aplică deductibilitatea TVA-ului
- Pentru ce tipuri de cheltuieli se aplică TVA deductibil
- Cum se deduce TVA-ul
- Care sunt afacerile pentru care se aplică decontare TVA
Ce înseamnă TVA deductibil?
TVA sau Taxa pe Valoare Adăugată este o taxă pe bunuri și servicii care se aplică fiecărei etape a lanțului de aprovizionare sau producție, cu anumite excepții prevăzute de lege. Firmele colectează TVA de la clienți și plătesc, la rândul lor, TVA furnizorilor.
TVA-ul în România are valoarea de 19%, reprezentând cota standard, dar și 9% și 5%, cotele reduse.
Dacă, spre exemplu, clienții plătesc această taxă vânzătorului, acesta va plăti, la rândul său, TVA pentru achizițiile pe care le are cu afacerea. Deducerea TVA-ului se referă la recuperarea taxei aferente achizitiilor societății din TVA-ul facturat clienților.
Ce spune legislația despre TVA deductibil și TVA colectat?
Deductibilitatea TVA-ului este reglementată în Codul Fiscal, care precizează că orice persoană impozabilă înregistrată în scopuri de TVA are dreptul să scadă din suma totală a taxei pe care o colectează de la clienți suma totală sau parțială, după caz, a taxei înscrise pe facturile pentru bunurile și serviciile pe care le-a achiziționat în aceeași perioadă.
Această deducere se face cu respectarea regulilor stabilite în Codul Fiscal, în cadrul articolelor 297-306.
De asemenea, Codul Fiscal mai precizează că, dacă firma nu îndeplinește condițiile și formalitățile pentru deducerea taxei în perioada fiscală de raportare sau nu a primit documentele justificative necesare, aceasta poate deduce taxa mai târziu, în următoarea perioadă fiscală sau printr-un decont ulterior, dar în cadrul termenului de prescripție stabilit de Codul de procedură fiscală.
Deducerea TVA-ului se aplică în general pentru a evita cumulul de taxe pe parcursul lanțului de aprovizionare sau al producției. Acest lucru înseamnă că o companie poate deduce TVA-ul pe care l-a plătit furnizorilor săi (cunoscut sub numele de TVA deductibil) din TVA-ul pe care l-a colectat de la clienții săi (cunoscut sub numele de TVA colectat). Astfel, diferența dintre TVA-ul colectat și TVA-ul deductibil este cea care trebuie să fie plătită către autoritățile fiscale.
În ce condiții se aplică deductibilitatea TVA-ului
Nu orice companie poate beneficia de deductibilitatea TVA-ului, la fel cum nu orice cheltuială pe care o firmă o are poate să fie deductibilă. Prima condiție pentru a beneficia de deductibilitatea TVA-ului este ca societatea sa fie înregistrată în scop de TVA, adică să fie plătitoare de TVA.
La înființarea unei firme, aceasta poate să opteze pentru a plăti TVA sau pentru a se înregistra ca neplătitor de TVA până în momentul în care cifra de afaceri depășește un anumit plafon. Este important de menționat, în acest context, faptul ca plafonul actual prevăzut în Codul Fiscal este de 300.000 RON.
De asemenea, deductibilitatea TVA-ului se aplică doar pentru activitățile economice efectuate de o persoana impozabila. Astfel, TVA-ul achitat în legătură cu achizițiile necesare pentru desfășurarea activității economice poate fi dedus. Deducerea nu se aplică pentru bunurile sau serviciile utilizate în scopuri personale sau nelegate de activitatea economică.
Pentru ce tipuri de cheltuieli se aplică TVA deductibil
Pe scurt, TVA poate fi dedus pentru achizițiile care sunt făcute în scopul desfășurării activității economice a unei companii plătitoare de TVA. Câteva dintre achizițiile pentru care TVA-ul poate fi dedus sunt:
- Achiziții de bunuri și servicii utilizate în scopuri economice: TVA-ul plătit la achiziționarea de bunuri sau servicii necesare pentru desfășurarea activității economice este, în general, deductibil.
- Cheltuieli cu servicii profesionale: Taxa plătită pentru serviciile furnizate de avocați, contabili, consultanți, agenții de publicitate și alte servicii profesionale poate fi dedusă, dacă aceste servicii sunt utilizate în scopuri economice.
- Costurile cu transportul și logistica: TVA-ul aferent cheltuielilor cu transportul și logistica poate fi deductibil, dacă aceste costuri sunt legate de activitatea economică.
- Cheltuieli de marketing și publicitate: TVA-ul plătit pentru serviciile de marketing și publicitate poate fi dedus, dacă acestea sunt destinate promovării și desfășurării activității economice.
Limitări ale dreptului de deducere TVA
Potrivit art. 298 din Codul Fiscal, dreptul de deducere TVA se limitează la 50% pentru cumpărarea, achiziția intracomunitară, importul, închirierea sau leasingul de vehicule, dacă acestea nu sunt utilizate exclusiv în scopul activității economice.
În cazul în care plănuiești viitoare tranzacții intracomunitare și ai o firmă neplătitoare de TVA, află ce inseamna TVA intracomunitar (VAT number) si cum se achita.
Această limitare se aplică și taxei aferente cheltuielilor legate de vehiculele respective, cum ar fi cele cu carburantul, întreținerea, asigurările etc. Desigur, și această limitare cunoaște o serie de excepții, precum vehiculele rutiere care depășesc 3500 de kg sau care au mai mult de 9 scaune, inclusiv cel al șoferului.
În plus, limitarea nu se aplică nici vehiculelor folosite pentru situații de urgență, servicii de pază sau curierat, vehiculelor folosite pentru serviciul de taximetrie sau școală de șoferi ori vehiculelor care se închiriază.
Cheltuieli cu TVA nedeductibil
După cum precizează art. 297 al Codului Fiscal, nu reprezintă TVA deductibil:
- suma achitată în contul și în numele altei persoane, care apoi se decontează acesteia;
- suma încasată în numele și în contul altei persoane, care nu este inclusă în baza de impozitare a livrărilor sau prestărilor efectuate;
- taxa aferentă achiziției de băuturi alcoolice și produse din tutun, excepție făcând cazul în care aceste bunuri sunt destinate revânzării sau utilizate pentru prestări de servicii.
👉 Dacă ești în căutarea unei soluții moderne de recompensare și motivare a angajaților, Cardul Cadou Edenred oferă facilități fiscale precum deductibilitate și scutirea de la plata taxelor sociale. Acest card cadou poate fi oferit angajaților cu ocazia sărbătorilor legale, oferind acces la o rețea vastă de comercianți din domenii precum frumusețe, modă, sport, cultură, IT sau restaurante.
Cum se deduce TVA-ul
Pentru a deduce TVA-ul, compania trebuie să primească facturi valide și documente justificative de la furnizorii de bunuri sau servicii. Aceste documente atestă achizițiile efectuate și TVA-ul aferent acestora.
Pentru fiecare perioadă de raportare, compania depune declarația de TVA (D300), cu detalii despre TVA-ul colectat (pe care l-a facturat clienților) și TVA-ul deductibil (înscris pe facturile de achiziții).
Diferența dintre TVA-ul colectat și TVA-ul deductibil determină suma de TVA de plată către autoritățile fiscale sau, dacă TVA-ul deductibil este mai mare, suma de TVA de recuperat.
Care sunt afacerile care intră sub incidența TVA
TVA-ul este un impozit care se aplică pentru companiile care desfășoară activități economice și sunt înregistrate în scopuri de TVA (plătitoare de TVA). În general, acest lucru include majoritatea companiilor care furnizează bunuri sau servicii în schimbul unei plăți și sunt obligate să colecteze TVA de la clienții lor.
Specific, pentru a beneficia de posibilitatea deducerii TVA, o companie trebuie sa indeplineasca cumulativ următoarele condiții:
- Sa fie înregistrată în scopuri de TVA: Orice firmă care depășește pragul de cifră de afaceri stabilit de legislație pentru înregistrare trebuie să se înregistreze în scopuri de TVA; alternativ, o firma poate opta încă din momentul înființării pentru înregistrarea în scopuri de TVA;
- Să comercializeze bunuri și servicii supuse TVA. Doar companiile care vând bunuri și servicii care sunt impozabile cu TVA pot fi înregistrate în scopuri de TVA;
- Sa efectueze achiziții pentru activitatea lor economică: Companiile pot deduce TVA-ul înscris pe facturile de achiziție pentru bunuri și servicii, în măsura în care acestea sunt utilizate în scopuri economice și sunt aferente activității lor taxabile.
👉 Referitor la deductibilitate, în categoria cheltuielilor deductibile se încadrează acele cheltuieli asimilate salariilor, care includ beneficiile extrasalariale oferite angajaților. Prin urmare, pentru a motiva angajații, alege să le oferi tichete de vacanta, profitând de deductibilitate și scutirea de la plata taxelor sociale și economisind până la 37% față de acordarea primelor de vacanță în numerar.
Există numeroase exemple de afaceri care pot beneficia de deductibilitatea TVA. Printre acestea se numără:
- Magazine de retail: Magazinele care vând bunuri direct către clienți, precum supermarketuri, magazine de haine, magazine de electronice, pot deduce TVA-ul aferent achiziționării bunurilor pe care le vând, precum și TVA-ul aferent altor bunuri și servicii necesare desfășurării activității lor;
- Restaurante și cafenele: Restaurantele, cafenelele și alte afaceri din industria alimentară pot deduce TVA-ul aferent achiziționării ingredientelor și a altor bunuri și servicii necesare pentru desfășurarea activității lor;
- Companii de producție: Companiile care produc bunuri pot deduce TVA-ul aferent achiziționarii materiilor prime și a echipamentelor utilizate în procesul de producție, precum și a altor bunuri și servicii necesare desfășurării activității lor;
- Companii de servicii profesionale: Firmele care oferă servicii profesionale, precum avocatură, contabilitate sau consultanță pot deduce TVA-ul aferent bunurilor și serviciilor necesare desfășurării activității;
- Companii de IT și tehnologie: Afacerile din industria IT și tehnologie pot deduce TVA-ul aferent achiziționării de echipamente, software și alte resurse necesare în activitatea lor.
- Companii de transport și logistică: Companiile din domeniul transportului și logisticii pot deduce TVA-ul aferent achiziționarii autovehiculelor, pieselor de schimb și a altor servicii necesare desfășurării operațiunilor lor.
Acestea sunt doar câteva exemple de afaceri care pot deduce TVA-ul în cadrul activității lor economice. Este important de reținut că regulile de deducere a TVA-ului prezentate în acest articol au un caracter general și nu sunt aplicabile în toate situațiile întâlnite în practică. În Codul Fiscal se regasesc informațiile necesare tuturor antreprenorilor care doresc să afle ce înseamnă deducere TVA și în ce condiții se aplică pentru afacerea lor.
Prin urmare, dacă ai o societate plătitoare de TVA, poți beneficia de deducerea taxei pe valoare adăugată pentru achizițiile care îți servesc realizării obiectului de activitate. Pentru a beneficia de deducerea TVA-ului, companiile trebuie să identifice acele achiziții deductibile efectuate în scopul desfășurării activităților economice, depunând deconturile fiscale, în care declară atât TVA-ul colectat de la clienți, cât și TVA-ul deductibil pentru achizițiile efectuate.
Sursa foto: Shutterstock
Fișa postului: ce este și ce informații conține
Dacă ești un angajat la început de drum, este important să îți cunoști atât obligațiile, cât și drepturile, pentru a te asigura că-ți sunt respectate. De aceea, este important să citești cu atenție contractul individual de muncă înainte să îl semnezi, dar și fișa postului.
Descoperă în cele ce urmează ce este fișa postului, de ce este importantă, dar și alte detalii folositoare la început de carieră.
- Ce este fișa postului. Definiția fișei postului
- Cui îi este adresată fișa postului
- De ce este importantă fișa postului pentru angajat
- Ce trebuie să cuprindă fișa postului
- Model fișa postului
- Cadru legislativ pentru fișa postului
- Întrebări frecvente despre fișe de post
Ce este fișa postului. Definiția fișei postului
Fie că ești la începutul procesului de a-ți căuta un job, fie ai avut deja câteva interviuri, cu siguranță măcar o dată ai auzit de fișa postului. Ei bine, dacă îți dorești să afli mai multe detalii și să descoperi ce este fișa postului, îți oferim mai jos o explicație cât se poate de simplă.
Definiția fișei postului: document care detaliază responsabilitățile și sarcinile specifice fiecărei poziții din cadrul unei companii.
Cui îi este adresată fișa postului
Fișa postului este adresată în principal angajatului, însă este un instrument util și pentru managerii de resurse umane. Aceștia din urmă folosesc fișa postului în special pentru a determina nivelul de compensare adecvat pentru fiecare angajat și pentru a asigura conformitatea cu politicile și procedurile companiei. În ceea ce privește importanța fișei postului pentru angajat, aceasta are multiple avantaje pe care le explicăm în continuare.
De ce este importantă fișa postului pentru angajat
Fișa postului este un document important pentru fiecare angajat deoarece:
- Detaliază exact ce responsabilități și sarcini sunt asociate unui job. Aceste informații ajută angajatul să înțeleagă mai bine ceea ce are de făcut atunci când se angajează într-o anumită poziție.
- Ajută la identificarea oportunităților de dezvoltare. Fișa postului include cerințele de calificare pentru un anumit post. Aceste informații pot fi folosite de către angajat pentru a identifica unele lacune în competențele sale și pentru a găsi oportunități de dezvoltare personală și profesională.
- Stabilește așteptările clare în ceea ce privește performanța, cu ajutorul unor indicatori de performanță și al unor obiective.
- Asigură o evaluare justă și obiectivă a performanței. Indicatorii de performanță și obiectivele sunt setate în conformitate cu responsabilitățile menționate în fișa postului. Acest lucru permite angajatorului să ofere o evaluare justă și obiectivă a performanței angajatului.
- Ajută la stabilirea nivelului corect de compensare, care este stabilit în conformitate cu responsabilitățile trecute în fișa postului.
Ce trebuie să cuprindă fișa postului
Fișa postului cuprinde informații importante referitoare la atribuțiile angajaților și nu numai. Iată ce conține fișa postului:
Titlul postului
Titlul postului sau denumirea poziției reflectă nivelul de responsabilitate al angajatului într-o companie. De aceea, în stabilirea titlului postului sunt luate în considerare aspecte precum: departamentul în care lucrează angajatul, abilitățile și experiența sa, dar și cultura organizațională a companiei.
Descrierea postului
Descrierea jobului include informații importante legate de specificațiile postului. Acestea constau în principalele responsabilități și sarcini ale angajatului. Deseori, sarcinile menționate în descrierea postului sunt trecute în fișa postului sub formă de bullet points. În acest mod, fișa postului este ușor de parcurs și de înțeles de către angajat.
Cerințele de calificare
Această secțiune din fișa postului cuprinde toate cerințele pe care angajatul trebuie să le îndeplinească pentru ocuparea unei poziții. Aici sunt incluse informații referitoare la nivelul de educație, experiența și abilitățile necesare pentru ocuparea poziției.
Obiectivele specifice
Acestea trebuie să fie legate de responsabilitățile și sarcinile specifice postului și să ajute la obținerea performanțelor așteptate. Pentru un angajat la început de drum, obiectivele trecute în fișa postului constau în principal în preluarea sarcinilor în timp util și în îndeplinirea sarcinilor într-un mod independent, de obicei, în primele 6-12 luni de la angajare.
Indicatorii de performanță
Indicatorii de performanță sunt măsurători stabilite pentru evaluarea performanței angajatului. Aceștia sunt menționați într-o secțiune separată în fișa postului și se bazează de obicei pe calitatea muncii, cantitatea muncii, timpul de finalizare a unor sarcini de serviciu, dar și pe abilitățile de comunicare.
👉 În funcție de nivelul de îndeplinire al indicatorilor de performanță, angajații pot să primească bonusuri, precum al 13-lea și al 14-lea salariu. Valoarea lor în bani poate să fie mai mică sau mai mare, în funcție de performanța angajatului sau cea obținută la nivel organizațional. Cu toate acestea, există și unele beneficii extrasalariale pe care angajații le primesc, indiferent de performanța lor. Unul dintre acestea este și cardul de tichete de masa. Valoarea maximă a unui tichet este de 40 de lei/ zi, începând cu 1 ianuarie 2024, însă aceasta se stabilește la nivelul fiecărei organizații.
Raportarea și relațiile de lucru
Această secțiune din fișa postului include informații referitoare la superiorul direct al angajatului și la relațiile de lucru pe care acesta le are cu alte departamente sau colegi de echipă. Totodată, în cazul unor poziții de conducere, această secțiune cuprinde și informații referitoare la numărul persoanelor din echipa care va fi condusă de noul angajat.
Programul de lucru
Această secțiune din fișa postului include informații despre programul de lucru, indiferent că acesta este unul flexibil sau standard. În prezent, cele mai multe companii adoptă un program flexibil și un sistem hibrid, care permit angajatului să lucreze câteva zile de acasă și câteva zile la birou. Indiferent de situație, fișa postului trebuie să includă informații clare privind acest aspect.
👉 Flexibilitatea programului de lucru se numără printre principalele cerințe ale angajaților. Descoperă mai multe detalii despre acest subiect!
Politici și proceduri specifice ale companiei
Fișa postului include și informații despre politicile și procedurile companiei legate de postul respectiv. Iată câteva dintre cele mai populare exemple trecute în fișa postului:
- politica de securitate a informațiilor;
- politica de sănătate și siguranță la locul de muncă;
- politica de diversitate și incluziune;
- procedura de evaluare a performanței;
- procedura de gestionare a conflictelor.
Model fișa postului
Chiar dacă nu este în sarcina angajatului să întocmească fișa postului, poate fi util să vezi cum arată aceasta înainte de a te angaja. În acest mod, vei ști la ce să fii atent înainte să semnezi contractul individual de muncă.
Descoperă în cele ce urmează un model de fișă a postului, care îți demonstrează cum arată fișa postului completată. Acest exemplu de fișa postului include informații pentru un job de specialist marketing online, însă structura poate fi folosită și pentru fișa postului unui medic stomatolog, fișa postului de avocat, manager, fișa postului de recepționer medical, sau pentru a detalia ce face un magazioner.
Deși există mai multe modele de fișe de post, acesta este cel mai des întâlnit, deoarece cuprinde toate secțiunile menționate în acest articol.
Cadru legislativ pentru fișa postului
Deși nu se înregistrează la ITM odată cu înregistrarea contractului individual de muncă, fișa postului este obligatorie, conform Codului Muncii. Iată câteva articole din Codul Muncii, care fac referire directă la fişa postului:
- art. 17 alin. 2 lit. d) anterior încheierii sau modificării contractului individual de muncă, angajatorul are obligația de a informa persoana selectată în vederea angajării, cu privire la funcția/ocupația ce urmează a o deține, conform COR sau altor acte normative, precum și atribuțiile postului;
- art. 39 alin. 2 lit. a) salariatul are obligația de a îndeplini atribuțiile ce îi revin, conform fișei postului;
- art. 40 alin. 1 lit. b) angajatorul are dreptul să stabilească atribuțiile corespunzătoare pentru fiecare salariat (…);
- art. 40 alin. 1 lit. c) în completarea sarcinilor trasate prin fișa postului, angajatorul are dreptul sa dea dispoziții cu caracter obligatoriu sub rezerva legalității.
Întrebări frecvente despre fișe de post
Iată care sunt cele mai populare întrebări pe care angajații le adresează pentru a afla mai multe detalii despre fișa postului.
Cine întocmește fișa postului?
Dacă te-ai întrebat vreodată cine întocmește fișa postului, ei bine, află că fișa postului este elaborată de către departamentul de resurse umane al companiei sau de către managerul departamentului în care se află poziția respectivă. În orice caz, indiferent de situație, este important ca fișa postului să fie elaborată într-un mod obiectiv și corect, astfel încât să reflecte cu acuratețe responsabilitățile și cerințele postului, într-un mod clar și precis.
Ce se întâmplă dacă nu este respectată fișa postului?
Există situații în care fișa postului nu este respectată fie de angajat, fie de angajator. În ambele cazuri, există consecințe.
De exemplu, dacă angajatul nu respectă fișa postului, acesta poate fi evaluat negativ în cadrul evaluărilor periodice ale performanței, poate fi sancționat disciplinar sau poate fi chiar demis din funcție.
În ceea ce privește angajatorul, dacă acesta nu respectă fișa postului, poate pierde încrederea și loialitatea angajaților și poate afecta negativ reputația sa pe piață.
👉 De obicei, angajatorul stabilește o perioadă de probă pentru a testa competențele angajatului și pentru a se convinge că acestea se potrivesc cu sarcinile menționate în fișa postului. La finalul acestei perioade, angajatorul, dar și angajatul au posibilitatea de a decide dacă doresc să prelungească pe o perioadă mai lungă contractul de muncă. Află tot ce trebuie să știi despre perioada de probă la job.
Când și cum se poate actualiza fișa postului?
Pentru a evita unele abuzuri în fișa postului sau nerespectarea atribuțiilor menționate în fișa postului, există posibilitatea de modificare a fișei postului. Iată care sunt cele mai întâlnite situații în care are loc modificarea fișei postului:
- atunci când se fac schimbări majore în ceea ce privește responsabilitățile și sarcinile postului;
- atunci când se adaugă sau se elimină cerințe de calificare sau experiență pentru postul respectiv;
- atunci când apar modificări în structura organizațională a companiei, care afectează responsabilitățile și sarcinile menționate inițial în fișa de post.
Concluzionând, fișa postului stabilește atribuțiile pe care trebuie să le îndeplinești în funcție de poziția pe care o ocupi în companie. În funcție de acestea, este setat sistemul de recompensare pe care îl primești pentru munca ta. În timp ce unele beneficii pot să difere în funcție de performanța ta, altele, cum ar fi și valoarea tichetelor de masă, rămân neschimbate, chiar și atunci când performanța ta se întâmplă să fie sub nivelul așteptărilor.
Sursă foto: shutterstock.com
Salarizarea şi legislaţia muncii 2023 - noutăţi legislative
Anul 2023 vine cu schimbări legislative în materie de salarizare și legislația muncii. Sistemul deducerilor din salariu suferă modificări, ca urmare a Ordonantei 16/2022 pentru modificarea și completarea Legii nr. 227/2015 privind Codul Fiscal, iar plafonul cu privire la veniturile neimpozabile pe care le pot acorda angajatorii se schimbă.
● Care sunt principalele noutăți legislative din domeniul legislației muncii?
● Deducerea personală din salariu
● Venituri neimpozabile acordate de angajatori
● Noile știri legislative - cum afectează acestea angajatorul și angajatul?
Care sunt principalele noutăți legislative din domeniul legislației muncii?
Schimbările care vor avea loc începând cu anul 2023 sunt de interes atât pentru angajați, cât și pentru angajatori. Pe de o parte, sistemul deducerilor din salariu va avea două componente: deducerea personală de bază și deducerea personală suplimentară, acordate în limita venitului impozabil lunar realizat, iar numărul salariaților care vor putea beneficia de această facilitate va crește. Această modificare a fost reglementată la nivel legislativ prin intermediul OG 16/2022 și va fi aplicabilă începând din luna ianuarie a anului viitor.
👉 Intra pe BIZTRO Club pentru sfaturi, informatii si educatie antreprenoriala
Pe de altă parte, aceeași ordonanță aduce modificări asupra plafonului de acordare a anumitor beneficii extrasalariale, oferite de către angajator. Pentru a nu fi impozitate, aceste venituri trebuie să însumeze cel mult 33% din salariul de bază corespunzător locului de muncă ocupat. Important de menționat este faptul că nu toate beneficiile extrasalariale pe care le poate acorda un angajator fac obiectul acestui plafon.
Legea Salarizării
Legea salarizării se referă la un act legislativ unitar pentru plata salariilor angajaților care activează în mediul public. Astfel, se stabilește o grilă unică de salarizare care are termen 1 ianuarie 2025, termenul PNRR fiind sfârșitul anului 2024 așa cum arată OUG nr. 57/2023.
De la 1 ianuarie 2024 apar noi modificări legate de salarizare, stagiu minim de cotizare și pensionare, conform Legii nr. 127/2019:
- Cumularea pensiei cu salariul - pensia anticipată se transformă în pensie pentru limită de vârstă. Această pensie va fi cumulată cu salariile realizate pe baza contractului individual de muncă. În prezent, cei pensionați anticipat nu au dreptul să muncească; în caz contrar, se anulează pensia anticipată;
- Stagiul minim de cotizare - se consideră doar perioadele în care s-au plătit contribuțiile la asigurările sociale. Noula lege prevede că perioadele asimilate fac parte din stagiul minim de cotizare. De asemenea, perioadele de masterat sau doctorat nu intră la stabilirea pensiei pentru limita de vârstă;
- Asigurarea facultativă - cei care doresc o astfel de asigurare o pot realiza retroactiv pe o perioadă de 5 ani;
- Precizări pentru persoanele invalide - persoanele care primesc pensie de invaliditate vor avea dreptul să presteze anumite munci potrivit capacității lor de muncă.
O altă noutate importantă pentru 2024 este actualizarea adusă Codului Muncii. Conform Legii nr. 52/2023 vor exista două zile libere suplimentare, 6 și 7 ianuarie pentru „Bobotează” și „Soborul Sfântului Ioan Botezătorul”
Totodată, începând cu 1 octombrie 2023 a crescut salariul minim brut pe economie la valoarea de 3.300 de RON iar de la 1 ianuarie 2024 la 3.750 de lei. Salariul minim în construcții la 4.500 de lei de la tot de la 1 octombrie 2023.
Deducerea personală din salariu
Spre deosebire de anul în curs, legislația muncii 2022 prevede schimbări în ceea ce privește deducerea personală din salariu, acordată în limita venitului impozabil lunar realizat. Deducerea personală de bază se acordă, conform legii, pentru persoanele fizice care au un venit lunar brut de până la 2.000 de lei peste nivelul salariului minim brut. Pentru persoanele ce realizează venituri peste această limită, nu se acordă deducere personală de bază.
În cazul deducerii personale suplimentare, se acordă 15% din salariul de bază minim brut pe ţară pentru persoanele fizice cu vârsta de până la 26 de ani, ce realizează venituri din salarii al căror nivel este de până la 2.000 de lei peste nivelul salariului de bază minim brut pe ţară sau 100 de lei lunar pentru fiecare copil cu vârsta de până la 18 ani, dacă acesta este înscris într-o unitate de învățământ, pentru fiecare părinte ce realizează venituri din salarii, indiferent de nivelul acestora.
De deducerea personală suplimentară în cuantum de 100 de lei acordată pentru fiecare copil în vârstă de până la 18 ani poate beneficia doar unul dintre părinți, în cazul în care minorul este în întreținerea ambilor. Acesta trebuie să facă dovada înscrierii copilului într-o instituție de învățământ și să completeze o declarație pe proprie răspundere, care să confirme că deducerea nu se aplică și în cazul celuilalt părinte.
De asemenea, în cazul în care părintele care solicită deducerea personală suplimentară lucrează pentru mai mulți angajatori, acesta poate obține deducere suplimentară de la un singur angajator. În această situație, pe lângă documentele menționate anterior, părintele este obligat să declare că nu beneficiază de astfel de deduceri și de la un alt angajator, conform actului normativ.
Până în prezent, Codul Fiscal stabilea ca persoanele cu un salariu brut de până la 1950 de lei să beneficieze de o deducere personală între 510 și 1310 lei, în funcție de numărul de persoane pe care salariatul le are în întreținere. De asemenea, pentru persoanele cu venituri brute cuprinse între 1951 lei şi 3600 lei, cuantumul deducerii personale scade pe măsură ce veniturile cresc. Totodată, pentru salariații cu venituri brute de peste 3600 de lei nu se acordă deduceri personale.
Noua modalitate de calcul în ceea ce privește deducerile personale de bază și suplimentare va intra în vigoare din luna ianuarie a anului 2023.
Venituri neimpozabile acordate de angajatori
O altă schimbare semnificativă a legislației muncii se referă la plafonul cu privire la veniturile neimpozabile pe care le pot acorda angajatorii. Reglementată deopotrivă prin OG 16/2022, această modificare are în vedere o parte dintre beneficiile extrasalariale acordate de către companii angajaților. Pentru a fi scutiți de plata impozitului, angajatorii pot acorda beneficii extrasalariale fără să depășească un plafon lunar de 33% din salariul de bază aferent postului.
Ordonanța enumeră și detaliază toate beneficiile care se încadrează în această categorie și pentru care angajatorii trebuie să respecte un anumit plafon, pentru a nu plăti impozit. De reținut este faptul că veniturile extrasalariale pe care companiile le pot acorda nu au fost eliminate sau interzise prin intermediul acestei ordonanțe, iar firmele pot lua în considerare să le implementeze ca factori motivatori pentru personalul din organizații, ținând cont de regula netaxării, impusă prin legislația în vigoare.
Prin urmare, pentru a nu fi impozitate, următoarele beneficii prevăzute în Ordonanță nu trebuie să depășească, însumat, puțin peste o treime din salariul de bază al postului:
● sumele de bani suplimentare acordate angajaților în baza clauzei de mobilitate;
● contravaloarea hranei acordate de către organizație angajaților;
● cazarea şi contravaloarea chiriei pentru spaţiile de cazare puse la dispoziţia angajaţilor de către angajatori;
● contravaloarea serviciilor turistice şi de tratament pentru angajaţi şi membrii familiei acestora sau, cu alte cuvinte, banii de vacanță;
● contribuţiile la un fond de pensii facultative - maxim 400 eur / an;
● primele de asigurare voluntară de sănătate - maxim 400 eur / an;
Totuși, o parte dintre veniturile pe care angajatorii le acordă angajaților, cu rol de beneficii extrasalariale, nu sunt incluse în această categorie și, drept urmare, nu fac obiectul calculului pentru încadrarea în plafonul de 33%.
Astfel, după cum sunt reglementate în Codul Fiscal și în OG 16/2022, următoarele categorii de venituri nu sunt impozabile:
● ajutoarele de înmormântare, ajutoarele pentru bolile grave şi incurabile, ajutoarele pentru dispozitive medicale, ajutoarele pentru naştere sau adopţie, ajutoarele pentru pierderi produse în gospodăria proprie, ca urmare a calamităţilor naturale;
● veniturile reprezentând cadouri în bani și în natură, inclusiv tichete cadou, oferite salariaților, precum și cele oferite pentru copiii minori ai acestora;
● contravaloarea transportului la și de la locul de muncă al salariatului, acordată de către angajator;
● tichetele de masa, tichetele de vacanta, cele culturale sau de creșă;
● drepturile de hrană și hrana acordată de angajatori angajaţilor, în cazul în care, potrivit legislaţiei, este interzisă introducerea alimentelor în incinta unităţii;
● indemnizaţia de delegare, indemnizaţia de detaşare, inclusiv indemnizaţia specifică detaşării transnaţionale, prestaţiile suplimentare primite de lucrătorii mobili;
● costul abonamentelor telefonice şi al convorbirilor;
● cheltuielile efectuate de către angajatori pentru pregătire profesională şi perfecţionare.
În situația cadourilor acordate de către angajatori, veniturile nu sunt impozabile numai dacă valoarea acestora, pentru fiecare angajat în parte, nu depășește 300 de lei. Această limită este aplicabilă pentru fiecare dintre ocaziile pentru care angajatorul poate acorda cadouri pe parcursul unui an: Crăciun, Paște, alte sărbători similare ale altor culte religioase, cadouri oferite angajatelor cu ocazia zilei de 8 martie sau cadouri oferite angajaților pentru copiii acestora, cu ocazia zilei de 1 iunie.
Scutirea de la plata impozitului pe venit reprezintă un avantaj major pentru angajatorii care doresc să-și susțină angajații, prin acordarea unor beneficii extrasalariale care să-i motiveze. Tichetele de masă sau cele de vacanță, dar și beneficiile extrasalariale flexibile, precum cardul cultural, au devenit parte din pachetul de motivare și recompensare a tot mai multe organizații. Prin urmare, angajații nu își mai doresc doar o ofertă salarială atractivă, ci și un pachet de beneficii avantajos, care să le întrunească nevoile și așteptările.
Noile știri legislative - cum afectează acestea angajatorul și angajatul?
În ceea ce privește beneficiile extrasalariale, companiile trebuie să acorde o atenție sporită pe două paliere. Pe de o parte, trebuie luate în considerare plafoanele individuale ale acestor venituri, după cum menționam anterior (se pot acorda, spre exemplu, cadouri în cuantum de 300 de lei pentru fiecare sărbătoare menționată în legislație, iar valoarea nominală maximă a unui tichet de masă este de 40 de lei, începând cu 1 ianuarie 2024).
Pe de altă parte, companiile trebuie să verifice care dintre beneficiile pe care au decis să le acorde angajaților sunt neimpozabile și care dintre acestea fac obiectul plafonului de 33%. Pentru cea de-a doua categorie, atenția se îndreaptă spre respectarea plafonului de 33% din salariul de bază al postului respectiv.
Dacă angajații nu ar trebui să fie afectați de aceste schimbări legislative, angajatorii vor avea responsabilitatea de a revizui pachetele de beneficii pe care le oferă, pentru a se asigura că se încadrează în prevederile menționate și că sunt scutiți de la plata impozitului.
Tot angajatorii vor resimți în procesele de lucru și schimbarea modalității de calcul a deducerii personale de bază și suplimentare. Noua modalitate de calcul va fi implementată din luna ianuarie a anului viitor, fiind resimțită în special de către angajații cu venituri mici, dar și de către acei salariați care au copii înscriși într-o unitate de învățământ.
Dacă de deducerea personală de bază se pot bucura toate persoanele cu un venit lunar brut de până la 2000 de lei peste nivelul salariului minim, noua legislație implementează, totodată, o noțiune nouă, și anume deducerea personală suplimentară. Conform noii modalități de calcul, cea mai mare deducere va fi primită de către acei angajați cu un salariu cel mult la nivelul minimului pe economie și care au în întreținere patru sau mai multe persoane.
Piața muncii este în continuă schimbare, iar legislația suferă deopotrivă modificări. Important pentru angajați și angajatori este să țină pasul cu aceste schimbări, luându-le la cunoștință și implementându-le în sectoarele în care este necesar.
Sursă foto: Shutterstock
Contractul individual de muncă. Cele mai importante aspecte
Potrivit art. 41 din Constituția României, dreptul la muncă nu poate fi îngrădit. Totodată, Codul Muncii și alte legi speciale impun ca relațiile dintre angajat și angajator să se bazeze pe principii morale și bună-credinţă. Contractul individual de muncă este documentul care certifică respectarea acestor norme de corectitudine reciprocă și include reglementările de bază, acceptate de ambele părți contractante.
● Ce este contractul individual de muncă
● Ce prevede legislația
● Tipuri de contracte de muncă
● Drepturile și obligațiile angajatului
● Drepturile și obligațiile angajatorului
Ce este contractul individual de muncă
Contractul individual de muncă (CIM) este un act juridic, recunoscut de părțile contractante, terți şi instituţiile competente. Conform art. 10 din Codul Muncii, acesta reprezintă documentul care certifică relațiile dintre angajat și angajator și confirmă acceptul angajatului de a presta o activitate pentru şi sub autoritatea unui angajator (persoană fizică sau juridică), în schimbul unei remuneraţii denumite salariu.
Încheierea contractului individual de muncă este posibilă doar cu respectarea prevederilor legale specifice. Mai mult, un contract de muncă valabil va fi modificat în conformitate cu eventualele noi dispoziții legale, dacă acestea sunt adoptate pe parcursul perioadei în care CIM îşi produce efectele.
Valabilitatea contractului este condiţionată de respectarea formei scrise (în limba română), obligaţie ce revine angajatorului. Ulterior, prin intermediul anumitor clauze, conținutul acestuia poate fi adaptat de angajator, în funcție de situația particulară a fiecărui salariat. Întrucât relaţiile de muncă se bazează pe principiul consensualităţii, actul juridic menţionat se încheie în baza acordului de voinţă al părţilor.
Ce prevede legislația
Codul Muncii și o serie de dispoziții și ordine ale Ministerului Muncii reglementează conținutul necesar și obligatoriu al contractului individual de muncă. Astfel, Codul Muncii sintetizează aspectele esențiale pe care trebuie să le conțină CIM și face referire expresă la drepturile și obligațiile celor două părți contractante (angajat și angajator), după cum urmează:
● contractul individual de muncă nu poate conține prevederi contrare sau drepturi care să fie plafonate sub nivelul minim stabilit prin acte normative ori prin contracte colective de muncă;
● sunt interzise și lovite de nulitate contractele individuale de muncă pentru prestarea unor activități ilegale, ilicite, imorale sau care implică persoane inapte de muncă ori minore, chiar dacă părțile își dau acordul;
● angajatorul are obligația de a respecta drepturile angajaților, iar salariații nu pot renunța la acestea în nicio circumstanță;
● tranzacțiile care urmăresc pierderea sau doar limitarea unor drepturi ale salariatului, prin compensarea cu bani, sunt ilegale și lovite de nulitate;
● CIM trebuie încheiat între părți cel târziu în ziua anterioară începerii activității:
● la momentul semnării contractului individual de muncă, angajatorul are obligația legală de a informa angajatul referitor la:
○ identitatea părților;
○ locul de muncă și sediul angajatorului;
○ funcția/ocupația angajatului conform nomenclatorului de clasificare a ocupațiilor din România;
○ fișa postului și atribuțiile exprese ale angajatului; criteriile de evaluare ale activității profesionale; riscurile specifice postului; durata contractului – în cazul CIM pe durată determinată;
○ durata concediului de odihnă;
○ condițiile de acordare a preavizului de către părțile contractante și durata acestuia;
○ durata normală a muncii, în ore pe zi și pe săptămână;
○ clauze (confidențialitate, formare profesională, neconcurenţă, mobilitate și altele) – acestea pot fi stabilite în funcție de profilul angajatorului și nu sunt limitative.
● CIM trebuie să conțină un paragraf clar definit cu privire la toate detaliile legate de salarizare. Acesta se va referi la salariul de bază, alte elemente constitutive ale veniturilor salariale, precum și la periodicitatea plății salariului, dar și la alte beneficii extrasalariale (cazare, masă, bonusuri de performanță, tichete cadou sau vouchere de vacanta, prime și așa mai departe); salariul nu poate fi mai mic decât valoarea celui minim stabilit pe economie, raportat la numărul de ore lucrate, și nu trebuie să facă discriminare în funcție de sex sau vârstă; Codul Muncii specifică expres că salariile se plătesc înaintea oricăror alte obligaţii băneşti ale angajatorilor;
● pentru salariaţii cărora angajatorul, conform contractului colectiv sau individual de muncă, le asigură hrană, cazare sau alte facilităţi, suma în bani cuvenită pentru munca prestată nu poate fi mai mică decât salariul minim brut pe ţară, prevăzut de lege;
● angajatorul are obligația de a plăti salariul cel puțin o dată pe lună, la dată fixă;
● contractele individuale de muncă trebuie să includă și să respecte prevederile contractelor colective de muncă, doar dacă prevederile din acestea sunt mai avantajoase pentru angajat; CIM poate conține prevederi diferite de cele din contractul colectiv de muncă, numai dacă acestea sunt în folosul angajatului.
Angajatorul este obligat să transmită angajatului un exemplar al contractului individual de muncă și să-i pună la dispoziție contractul colectiv de muncă, dacă acesta a fost redactat. Este important de precizat că orice angajator ce are mai mult de 21 de angajați este obligat să negocieze și să redacteze un contract colectiv de muncă.
Potrivit legii, toate modificările ulterioare ale CIM trebuie aduse la cunoștință angajatului prin redactarea unui act adițional. Modificările care privesc stabilirea altor clauze sau drepturi exprese ale angajatului nu pot fi făcute de angajator fără acordul angajatului.
Vezi AICI ultima formă standard a contractului individual de muncă
Tipuri de contracte de muncă
Sunt mai multe tipuri de contracte de muncă, fiecare având aceleași caracteristici esențiale: respectarea drepturilor și obligațiilor părților contractante și stabilirea unui echilibru între munca prestată și beneficiile salariale.
- Contract de muncă pe durată nedeterminată – potrivit Codului Muncii, acestea reprezintă regula în materie. Prin excepţie, contractul individual de muncă se poate încheia și pe durată determinată, în condițiile expres prevăzute de lege.
- Contract pe durată determinată – este contractul ce implică stabilirea unui termen cu privire la desfăşurarea activității. Acesta nu poate avea o durată mai mare de 36 de luni. Între aceleaşi părți se pot încheia cel mult trei contracte pe durată nedeterminată succesive, iar perioada contractuală pentru fiecare nu poate să fie mai mare de 12 luni. Codul Muncii stabileşte reguli clare pentru contractele de muncă pe durată determinată, respectiv, acestea pot fi încheiate între angajat și angajator doar în anumite situații specifice (înlocuirea unui salariat, modificarea temporară a activității angajatorului, munci care au caracter sezonier).
- Munca la domiciliu este genul de activitate care se desfășoară la domiciliul salariatului. Acesta beneficiază de toate drepturile prevăzute de lege. În plus, are posibilitatea de a-și stabili singur programul de lucru, în condițiile unei munci normale, și are dreptul de a primi la domiciliu materialele necesare activității sau plata unor costuri pe care le implică munca efectuată.
- Munca temporară este activitatea prestată de un salariat temporar, ce efectuează o anumită activitate în favoarea unui utilizator. Cel ce prestează muncă temporară este pus la dispoziția unui angajator. Acesta poate apela la munca temporară pentru executarea unei sarcini temporare precise. La finalul unei misiuni, salariatul temporar se poate angaja la firma la care a lucrat. Acest contract respectă clauzele de stabilitate întâlnite în contractele de muncă pe durată nedeterminată. Prevederile Uniunii Europene impun limitarea acestui gen de activitate, pentru a preveni abuzurile din partea angajatorilor.
- Contractul de muncă parțial este cel în care salariatul realizează activităţi de muncă mai mult de două ore pe zi sau zece ore pe săptămână (dar sub 40 de ore), salariul fiind corespunzător duratei de muncă prestate.
- Contractul de ucenicie este un contract individual de muncă cu un regim special, conform prevederilor din Legea 279/2005. Are o durată determinată și are ca scop pregătirea profesională. Salarizarea se face în condiții specifice, iar angajatorul are o serie de beneficii suplimentare din partea statului.
- Contractul de voluntariat este reglementat prin Legea voluntariatului 195/2001, cu modificările ulterioare. Caracteristic este faptul că munca este neremunerată, fiind prestată în interes public.
- Reglementarea statutului funcționarilor publici. Activitatea acestora nu este supusă prevederilor Codului Muncii, ci Legii speciale 188/1999 și Statutului funcționarilor publici.
În unele situaţii, legea permite ca un angajat să încheie simultan diverse contracte de muncă.
👉Află care este diferența dintre salariul brut și cel net și ce taxe si impozite trebuie sa platesti catre stat.
Drepturile și obligațiile angajatului
Contractul individual de muncă nu prevede explicit care sunt drepturile angajatului, dar, prin menționarea unor aspecte legate de condițiile de muncă, salarizare, formarea și perfecționarea profesională, programul de muncă și repaus, concediul de odihnă și garanția siguranței și protecției la locul de muncă, acestea sunt subînțelese și asumate ca atare de angajator.
Tot în categoria drepturi ale angajatului intră și acela de a fi asistat și consiliat la semnarea contractului individual de muncă de un reprezentant legal, dar și dreptul de a cere respectarea normelor de salarizare conform pregătirii, calificării și normelor în vigoare.
La capitolul obligații ce decurg din contractul individual de muncă, acestea se referă la necesitatea respectării tuturor clauzelor impuse de angajator, la care se adaugă secretul de serviciu, precum și obligația de a realiza norma de muncă sau atributele ce revin conform fișei postului. Totodată, sunt considerate a fi obligații ale angajatului față de angajator, chiar dacă acestea nu sunt expres menționate în contractul colectiv sau individual de muncă, disciplina muncii, respectarea normelor de siguranță și fidelitatea față de angajator.
Drepturile și obligațiile angajatorului
Angajatorul are dreptul de a coordona și norma activitatea angajatului, respectând legalitatea demersului. Acesta poate controla, sancționa sau premia activitatea angajatului, conform regulamentului intern și prevederilor din contractul colectiv și cel individual de muncă. Printre drepturile angajatorului se numără și acela de a întocmi regulamentul de ordine interioară.
Totodată, acesta poate decide reducerea activității, concedierea sau modificarea unor prevederi din CIM, atâta vreme cât acestea sunt determinate de evoluția activității economice și nu contravin legii.
Angajatorul are obligația de a respecta plata salariilor, la termenele stabilite în CIM, precum și a beneficiilor suplimentare, dacă acestea au fost menționate în contractele colective și individuale de muncă (inclusiv a cardului de masă, a tichetelor cadou sau voucherelor de vacanță și altele din această categorie, ca modalitate de motivatie si fidelizare a angajatilor), să asigure angajaților condiții sigure și igienice de muncă, echipamente de protecție, să elibereze, la cerere, un document care să ateste calitatea de salariat a solicitantului, respectiv activitatea desfășurată de acesta, durata activității, salariul, vechimea în muncă.
Respectarea tuturor strategiilor referitoare la motivarea forței de muncă vor avea un impact pozitiv în special asupra creșterii nivelului de satisfacție profesională a angajaților. Pe lângă oferirea unei recompense financiare fixe, organizațiile trebuie să țină cont de respectarea tuturor angajamentelor făcute pentru asigurarea satisfacției în muncă a personalului.
👉 Poți încuraja angajații și prin promovarea intraprenoriatului, o nouă tendință pentru a avea angajați mulțumiți și succes la nivelul companiei. Descoperă 10 sfaturi pentru a crea o cultura intraprenoriala.
Totodată, acesta are obligația de a asigura confidențialitatea informațiilor personale ale angajaților și de a acorda acestora drepturile ce decurg din concediile de odihnă, zile libere, compensarea acestora și altele asemenea.
Corectitudinea relațiilor dintre angajați și angajatori, modul în care sunt redactate și respectate prevederile din contractele colective, dar mai ales din cele individuale de muncă, sunt verificate de Inspectoratele de Muncă. Neregulile, abuzurile sau nerespectarea prevederilor din CIM pot fi semnalate direct de angajați inspectoratelor competente teritorial.
Sursa foto: Shutterstock.com
Cheltuielile suportate de angajator în telemuncă: cadru legal, deductibilitate şi beneficii extrasalariale
În ultimii ani, pandemia Covid-19 a schimbat fundamental desfăşurarea proceselor de muncă, iar stabilirea unui program de lucru flexibil a devenit un scop comun pentru ambele “tabere implicate”, respectiv angajați şi companii. Practic, datorită abordării relaţiilor profesionale într-o manieră modernă, pentru numeroase sectoare de activitate, telemunca a devenit “noua normă”. Însă, din perspectiva legislaţiei muncii, această modificare prezintă anumite implicaţii financiare pentru angajatori.
Prin urmare, în articolul ce urmează, vei găsi mai multe informaţii despre cheltuielile esenţiale suportate de angajator în telemuncă, statutul lor fiscal şi utilitatea acordării anumitor beneficii extrasalariale angajaţilor care îşi desfăşoară activitatea remote sau hibrid.
● Telemuncă ⎯ reglementare juridică
● Principalele cheltuieli suportate de angajator în telemuncă
● Beneficii extrasalariale neimpozabile ce pot fi acordate telesalariaților
● De ce este necesară acordarea de beneficii extrasalariale în contextul muncii remote sau hibride
Telemuncă ⎯ reglementare juridică
În esenţă, telemunca este reglementată prin intermediul Legii nr. 81/2018, şi constituie acea formă de organizare a muncii prin care angajatul (regulat și voluntar) își îndeplinește sarcinile corespunzătoare funcției, ocupației sau meseriei pe care o deține în alt loc decât spațiul de lucru organizat de angajator, folosind tehnologia informației și comunicațiilor (sistem PC, laptop, telefon, tabletă etc).
Cu privire la atribuțiile ce le revin, telesalariații organizează programul de lucru de comun acord cu angajatorul, în conformitate cu prevederile contractului individual de muncă, regulamentului intern și/sau contractului colectiv de muncă aplicabil. Simultan, părțile vor stabili și modul de evidențiere a orelor de lucru, prin contractul individual de muncă.
De reţinut este faptul că, telesalariatul beneficiază de toate drepturile recunoscute prin lege, regulamentele interne și contractele colective de muncă aplicabile salariaților care îşi desfăşoară activitatea la sediul angajatorului. Prin urmare, această categorie de angajaţi nu primește un tratament preferențial din partea angajatorului comparativ cu persoanele care aleg munca la birou, şi nici viceversa.
Anul trecut, Ordonanţa de Urgenţă nr. 36/2021 a adus o serie de modificări semnificative privind desfăşurarea activităţii de telemuncă. În primul rând, însăşi definiția telemuncii îmbracă o altă formă, fiind eliminată condiția că cel puțin o zi pe lună, muncă să fie derulată în alt loc decât cel pus la dispoziția de angajator. Cu alte cuvinte, în prezent, telemunca se bucură de un grad crescut de flexibilitate.
O altă modificare priveşte condițiile în care angajatorul poate verifica activitatea salariatului. Astfel, potrivit noilor reglementări, angajatorul este în drept să verifice activitatea telesalariatului în principal prin utilizarea tehnologiei informației și comunicațiilor (email, diverse aplicaţii de chat etc.), în condițiile stabilite prin contractul individual de muncă, regulamentul intern și/sau contractul colectiv de muncă aplicabil, bineînţeles cu respectarea legii.
Totodată, a fost eliminată prevederea potrivit căreia contractul individual de muncă trebuie să conţină o menţiune expresă cu privire la locul/locurile desfășurării activității profesionale, convenite de părți. Plus, actul normativ specifică şi faptul că, angajatorului îi revine obligaţia de asigura telesalariatului o instruire suficientă și adecvată din perspectiva securității și sănătății în muncă, mai ales în următoarele trei situaţii:
➔ la angajare,
➔ la introducerea unui nou echipament de muncă,
➔ la stabilirea oricărei noi proceduri de lucru.
În final, la capitolul "obligaţiile angajatului" a fost adăugat un nou punct, anume, îndatorirea salariatului de a respecta și asigura confidențialitatea tuturor informațiilor și documentelor utilizate în timpul desfășurării activității de telemuncă.
Principalele cheltuieli suportate de angajator în telemuncă
De cele mai multe ori, crearea unui mediu de lucru performant implică aspecte de natură financiară. Prin urmare, companiile răspund de anumite cheltuieli inclusiv atunci când ne referim la implementarea telemuncii la nivel de business.
Potrivit art. 5 din Legea nr. 81/2018, dacă sarcinile profesionale se realizează în regim de telemuncă, CIM va specifica şi modalitatea (procent sau totalitate) în care angajatorul suportă cheltuielile aferente activităţii în cauză. Altfel spus, prin cheltuieli suportate de companie se înțelege curent electric, abonament telefonie şi internet, etc.
Este necesar a fi menţionat faptul că, aceste cheltuieli nu constituie venituri impozabile pentru salariat, întrucât scopul lor principal are în vedere realizarea obiectului de activitate al angajatorului.
În acest context, prin intermediul Legii nr. 296 2020 au fost aduse clarificări cu privire la anumite beneficii fiscale ce pot fi antrenate în cazul cheltuielilor generate de telemuncă.
Aşadar, sumele pentru care angajatorul este responsabil în telemuncă sunt cheltuieli deductibile pentru determinarea rezultatului fiscal. Totodată, acestea reprezintă avantaje în natură neimpozabile, nefiind cuprinse în baza lunară de calcul al contribuțiilor de asigurări sociale.
Prin urmare, în conformitate cu dispoziţiile art. 76 din Codul Fiscal, cheltuielile cu utilitățile la locul în care angajații își desfășoară activitatea (electricitate, încălzire, apă, canalizare, conexiune la internet și abonamentul de telefonie fixă și/sau mobilă) și achiziția mobilierului și a echipamentelor de birou nu reprezintă venituri impozabile.
Însă, un aspect important, deductibilitatea se acordă în limita unui plafon lunar de 400 lei corespunzător numărului de zile din luna în care persoana fizică desfășoară activitate în regim de telemuncă. În principiu, sumele menţionate anterior vor fi acordate fără a fi necesară prezentarea anumitor documente justificative. Pe de altă parte, dacă acestea depăşesc pragul de 400 lei (angajatorul poate stabili un buget mai mare), ar fi recomandat companiilor să aprobe un decont de cheltuieli.
Simultan, sunt considerate venituri neimpozabile și următoarele categorii de cheltuieli relevante pentru activitatea de telemuncă, respectiv:
➔ contravaloarea echipamentelor tehnice, de protecție și de lucru, medicamentelor, materialelor igienico-sanitare (plus alte drepturi privind SSM), uniformelor obligatorii și a drepturilor de echipament (aparatură, dispozitive, unelte, alte mijloace asemănătoare, necesare în procesul muncii),
➔ contravaloarea cheltuielilor de deplasare pentru transportul între localitatea în care angajații își au reședința și localitatea unde se află locul de muncă al acestora, pentru situațiile în care nu se asigură locuință sau nu se suportă contravaloarea chiriei,
➔ alte venituri neimpozabile, precum costul abonamentelor telefonice și al convorbirilor telefonice (inclusiv cartele telefonice), efectuate în vederea îndeplinirii sarcinilor de lucru, primele de asigurare voluntară de sănătate, precum și serviciile medicale furnizate sub formă de abonament (maxim 400 euro pe an pentru fiecare angajat) etc.
Beneficii extrasalariale neimpozabile ce pot fi acordate telesalariaților
Aşa cum menţionam anterior, salariații care îşi îndeplinesc sarcinile profesionale în regim de telemuncă beneficiază de toate drepturile recunoscute prin lege, regulamentele interne și contractele colective de muncă aplicabile angajaţilor care muncesc în varianta clasică la birou.
Spre exemplu, telesalariaţilor le pot fi acordate tichete de masă, beneficiu extrasalarial oferit şi personalului care îşi desfăşoară activitatea la sediul angajatorului. Prin urmare, se poate observa cu uşurinţă că, acordarea tichetelor de masă nu este condiţionată de „prezența la lucru în unitate”, așa cum era specificat în vechea reglementare (Legea 145/1998).
Totodată, aceste bilete de valoare prezintă numeroase beneficii pentru angajatori, mai ales din perspectivă fiscală. Tichetele de masă sunt scutite de la plata taxelor sociale şi constituie cheltuieli deductibile de la plata impozitului pe profit, astfel angajatorii pot obţine până la 37% economie pentru costurile de personal la nivel de companie. Simultan, acordarea de maxim 20,17 lei/zi lucrată per angajat, va contribui la creşterea puterii de cumpărare a angajaților, fără taxe suplimentare și creșterea unui nivel de trai mai bun, prin alimentație mai sănătoasă.
Din perspectiva logisticii necesare, platforma online MyEdenred, simplifică procesul de gestionare a comenzilor și facturilor aferente. Toate cardurile Edenred au integrată plata contactless sau cu telefonul mobil prin aplicațiile MyEdenred, Google Pay sau Apple Pay. Mai mult, la momentul actual, cardul de masă Edenred este unicul produs de acest gen care poate fi utilizat într-o aplicaţie de food delivery (tazz by eMag) și hypermarket online - Freshful by eMAG.
De ce este necesară acordarea de beneficii extrasalariale în contextul muncii remote sau hibride
Întrucât telemuncă a fost implementată pe scară largă în ultimii doi ani, pentru organizaţii, înţelegerea nevoilor telesalariaţilor, şi ulterior implementarea unor strategii eficace, a devenit crucială în contextul flexibilizarii accelerate a programului de lucru.
Deci, un pachet de beneficii extrasalariale influenţează semnificativ procesul de fidelizare al angajaţilor care muncesc remote sau hibrid. Prin urmare, tichetele de masă nu reprezintă unica opţiune atunci când ești interesat de bunăstarea salariaţilor tăi.
Deoarece este mult mai uşor să îmbini călătoriile cu munca de oriunde, poţi oferi beneficii extrasalariale sub forma cardurilor de vacanţă. Aceste bilete de valoare pot fi utilizate pe teritoriul României, într-o rețea amplă de unități turistice partenere (hoteluri, pensiuni, baze de tratament balnear și agrement etc.), pentru diverse servicii, respectiv cazare, transport, mese, servicii de agrement, etc. De asemenea, cardurile de vacanţă contribuie la scăderea cheltuielilor întrucât sunt deductibile și scutite de la plata taxelor sociale, angajaţii plătind doar 10% impozit pe venit.
În cazul muncii remote sau hibrid, este vitală menţinerea unei delimitări între sarcinile profesionale şi viaţa privată. Astfel, prin acordarea tichetelor culturale îţi poţi încuraja angajaţii să pună în prim plan bunăstarea fizică şi psihică. Edenred cultural poate fi folosit pentru o serie largă de activităţi, precum achiziționarea de bilete la spectacole, concerte, cinema, muzee, grădini botanice, festivaluri, târguri, cursuri de limbi străine, muzică, teatru etc. Cu privire la facilităţile fiscale aplicabile, aceste bilete de valoare prezintă deductibilitate în limita a 5% din valoarea cheltuielilor cu salariile personalului şi impozitare de 10% pe venitul angajatului nu se plătesc taxe sociale. Similar celorlalte categorii menţionate, tichetele culturale pot fi folosite prin intermediul unor sisteme de plată inteligente.
Cu toţii dorim să ne simţim apreciaţi la locul de muncă, iar telesalariații nu constituie o excepţie. Pentru că tot se apropie Luna Femeii, alege să îţi recompensezi angajatele prin oferirea cardurilor cadou. Aceste beneficii extrasalariale pot fi utilizate la nivel naţional pentru diverse produse și servicii (modă, bijuterii, IT&C, sport, home&deco etc.) ce pot fi achiziţionate cu aplicaţia mobilă de plată Google Pay, MyEdenred şi Apple Pay. Totodată, tichetele cadou presupun deductibilitate şi scutire de plata taxelor sociale.
Contextul pandemic a pus într-o nouă lumină derularea activităţilor profesionale în regim de telemuncă. Astfel, în contextul flexibilizării muncii într-un ritm alert, organizarea unui mediu de lucru adecvat şi motivarea angajaţilor ar trebui să reprezinte o prioritate pentru orice angajator.
Sursă foto: Freepik.
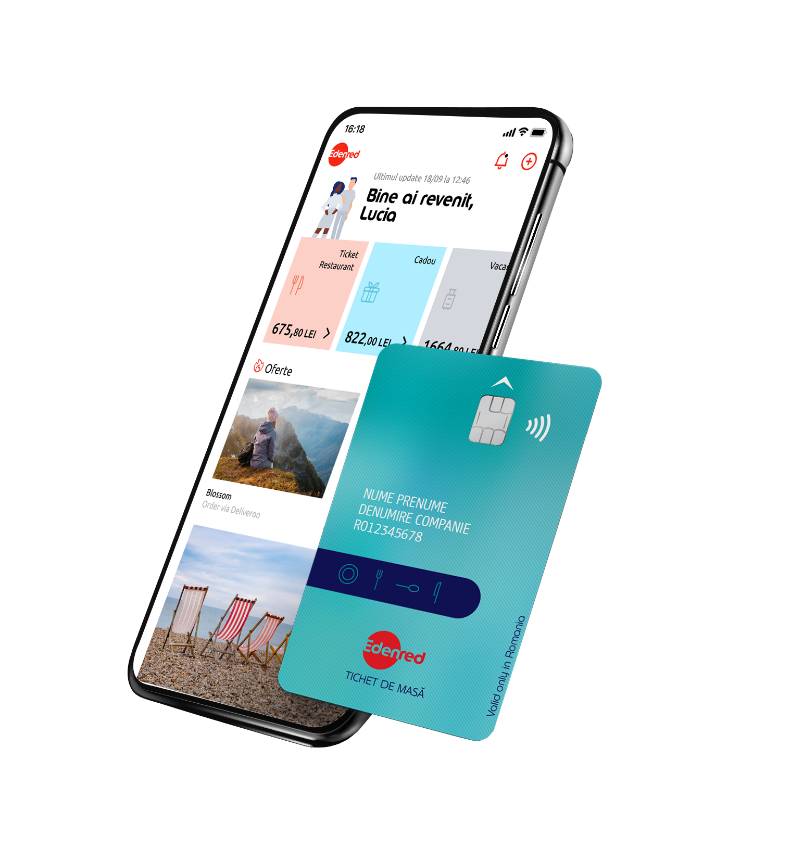
Încă nu oferi carduri de masă angajaților tăi? Solicită o ofertă personalizată pe nevoile afacerii tale
Sau discută direct cu un consultant financiar Edenred pentru a primi mai rapid o ofertă personalizată.
 Abonează-te
Vreau să am acces la reduceri exclusive și promoții speciale la plata cu cardul de masă
Abonează-te la newsletter-ul nostru pentru a fi la curent cu ultimii comercianți la care poți plăti cu cardul de masă Edenred și ce promoții și oferte exclusive avem pentru tine.
Îți mulțumim că te-ai abonat!
În curând vei primi pe email oferte speciale pentru a fi la curent cu promoțiile și ofertele exclusive la restaurantele partenere.